猜你想问
这份研报主要分析了哪些大宗商品的涨跌情况?
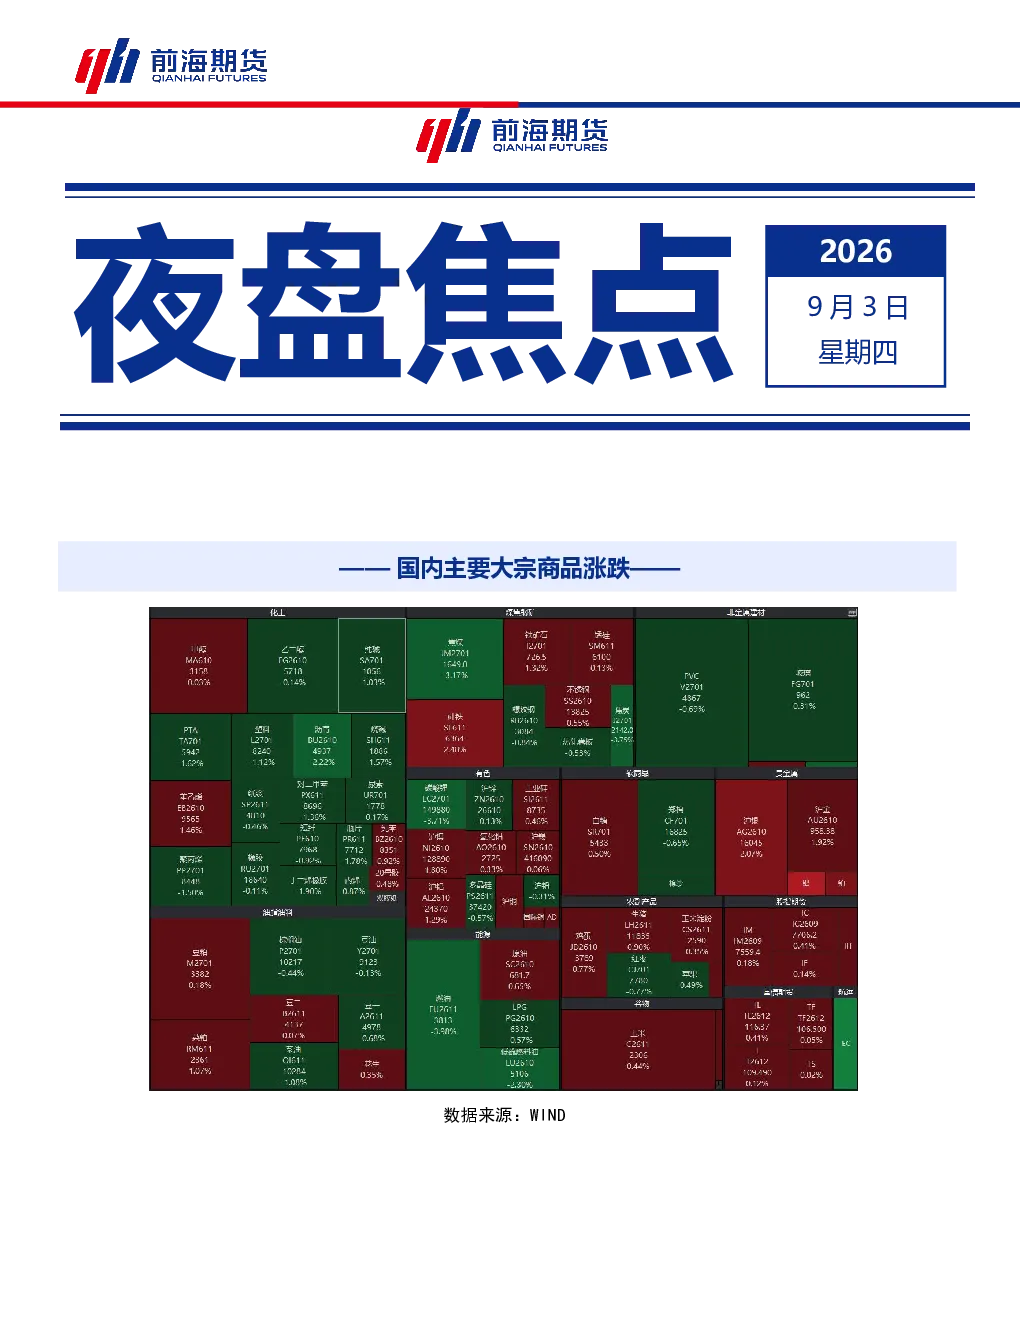
本研报聚焦国内主要大宗商品的夜盘表现,详细分析了黄金、沪铜、铝价、铁矿石、焦炭与焦煤、成材、玻璃、原油、甲醇、乙二醇、豆粕、棕榈油以及白糖等品种的行情动态。报告涵盖了各商品的供需基本面、市场情绪变化、库存情况以及关键影响因素,为投资者提供了全面的行业视角。
当前铜、铝、铁矿石等金属行业的发展趋势如何?
铜价呈现高位震荡态势,受矿石供应约束和下游补库需求支撑,但高价抑制采购,呈现“有价无市”;铝价在产能天花板和海外供应修复预期下维持震荡,需求端“弱修复”支撑底部;铁矿石价格在供应累积与需求偏弱下低位震荡,钢厂盈利状况影响采购意愿。整体看,金属行业供强需弱格局下,价格波动将加剧。
研报重点分析了哪些方向的内容?
研报重点分析了各商品的供需关系、库存变化、市场情绪以及关键数据影响。例如黄金受美联储加息概率和地缘政治影响,沪铜关注TC新低和下游补库,铝价关注产能弹性与需求修复力度,铁矿石分析港口库存与钢厂产量,焦煤焦炭关注钢厂接受度与矿山复产节奏,原油则结合地缘风险与供需基本面,甲醇、乙二醇、豆粕、棕榈油和白糖等则围绕库存、进口、开工及终端需求展开深入剖析。
目前大宗商品市场的整体现状如何判断?
当前大宗商品市场整体呈现分化态势,部分品种如黄金、原油受地缘政治和宏观政策影响波动加剧,铜、铝等金属在供应约束与需求疲软间博弈,甲醇、乙二醇等化工品受供需及库存驱动宽幅震荡,豆粕、棕榈油等农产品则面临美豆天气与国内供应的矛盾。整体看,市场情绪敏感,价格波动放大,各品种需结合自身基本面和宏观环境综合判断。
研报提示了哪些潜在的风险点需要注意?
研报提示的主要风险点包括:黄金市场受美联储加息概率和美元走势影响持续承压,沪铜和铝价在高成本下需求修复不确定性较大,铁矿石供强需弱格局可能持续,焦煤焦炭钢厂接受度不及预期引发价格回落,原油市场中东局势持续动荡和能源转型长期约束需求上限,甲醇、乙二醇等化工品库存缓冲不足易受消息面冲击,豆粕、棕榈油需关注美豆产区天气和国内供应宽松,白糖和棉花则需警惕巴西制糖比调整和新疆棉花产量预期变化。