猜你想问
这份研报主要分析了哪些大宗商品?
本研报重点分析了黄金、铜价、沪铝、铁矿石、双焦、成材、玻璃、原油、甲醇、乙二醇、豆粕、棕榈油和白糖等国内主要大宗商品的最新市场动态和基本面情况。通过对各品种的供应、需求、库存、成本等多维度因素进行剖析,展现了当前大宗商品市场的复杂博弈格局。
黄金近期走势如何?影响金价的主要因素有哪些?
近期现货黄金下跌1.85%,主要受美国公债收益率飙升(30年期收益率触及2007年年中以来峰值)和美伊紧张局势推动油价上涨影响。美伊冲突加剧通胀担忧,对无息黄金构成压力,但金价回落更像是由债券市场主导的技术性调整。短期金价或将在4300美元至4500美元区间震荡,关注美联储会议纪要,若显示更多官员倾向于维持利率不变,将为黄金打开上行空间。
铜价目前处于什么状态?未来可能的发展趋势是什么?
铜价目前处于震荡运行状态,基本面显示矿端偏紧格局未改(TC跌至历史极端低值),智利、刚果(金)、印尼等地供应受限。7月中国铜矿砂及精矿、未锻轧铜及铜材进口同比减少,需求端传统淡季需求偏弱,高铜价压制补库意愿。库存方面,LME库存减少,COMEX库存增加,全球铜流向北美规避关税风险,非美地区货源紧张。铜价处于“强现实、弱预期”博弈格局,预计维持高位震荡。
当前大宗商品市场的整体市场现状如何?
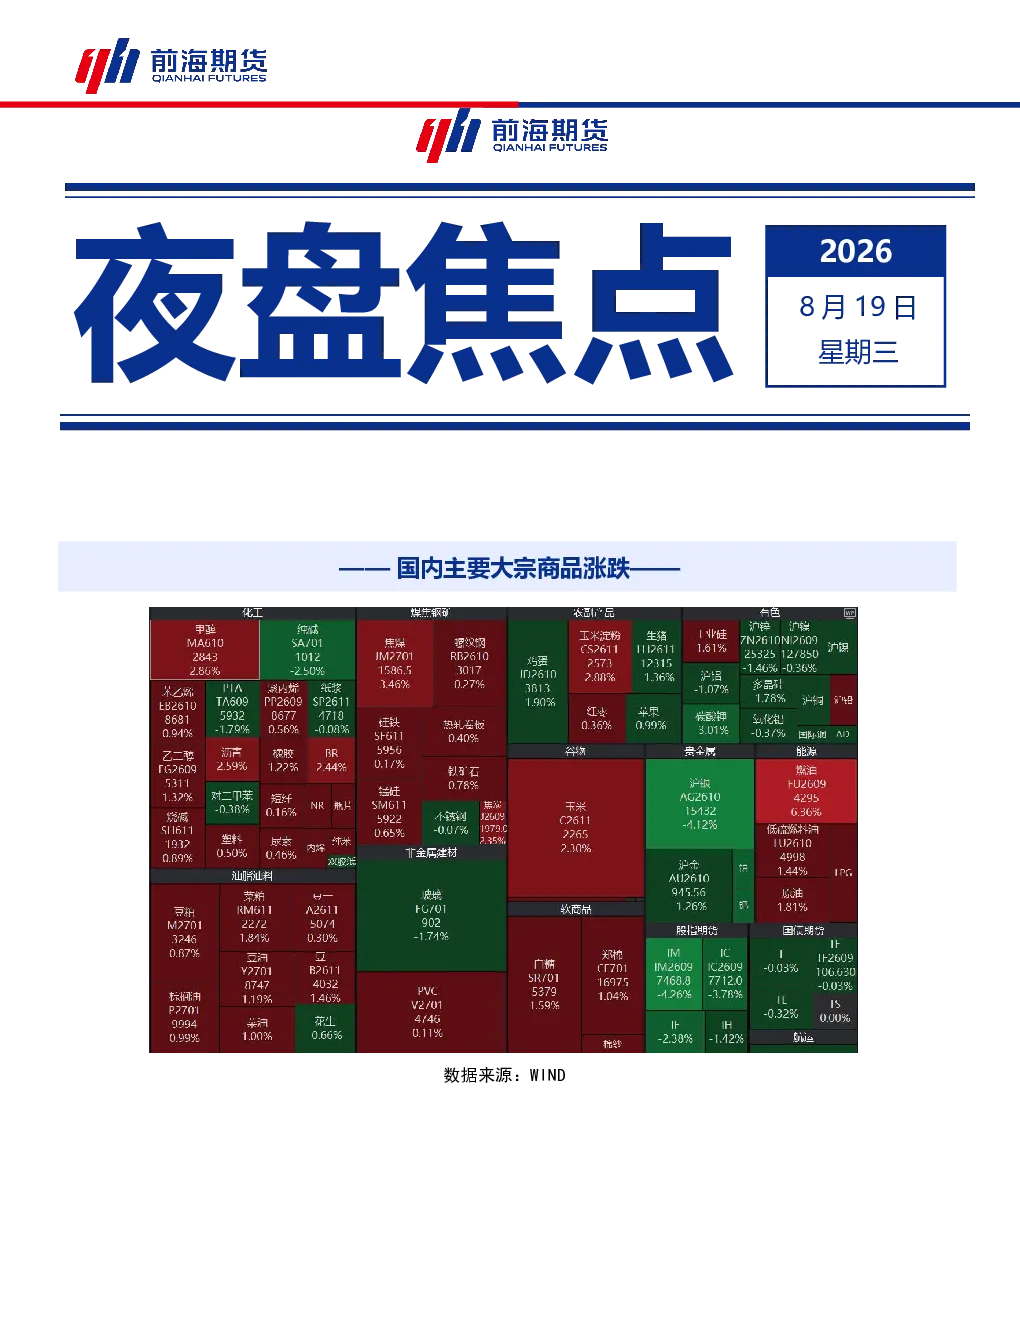
当前大宗商品市场整体呈现多空博弈的高位震荡格局。部分品种如双焦、成材在供给约束下表现偏强,而玻璃、白糖等则因需求疲软而承压。原油、乙二醇等品种则处于供需和成本的多重因素交织中。整体来看,市场情绪波动较大,各品种走势分化明显,投资者需密切关注宏观政策、地缘政治及供需变化等因素对市场的影响。
阅读这份研报需要注意哪些潜在风险?
阅读这份研报需注意以下潜在风险:一是地缘政治风险,如中东地区的紧张局势可能对原油、天然气等能源品种价格产生剧烈影响;二是宏观经济风险,美联储货币政策调整、全球经济增长放缓等因素可能影响大宗商品的需求和估值;三是产业政策风险,如国内对部分行业的产能控制和环保政策可能影响相关品种的供应格局;四是市场流动性风险,部分品种的库存水平和交易活跃度可能影响价格波动幅度。