猜你想问
迈瑞医疗2026年半年报核心内容有哪些?
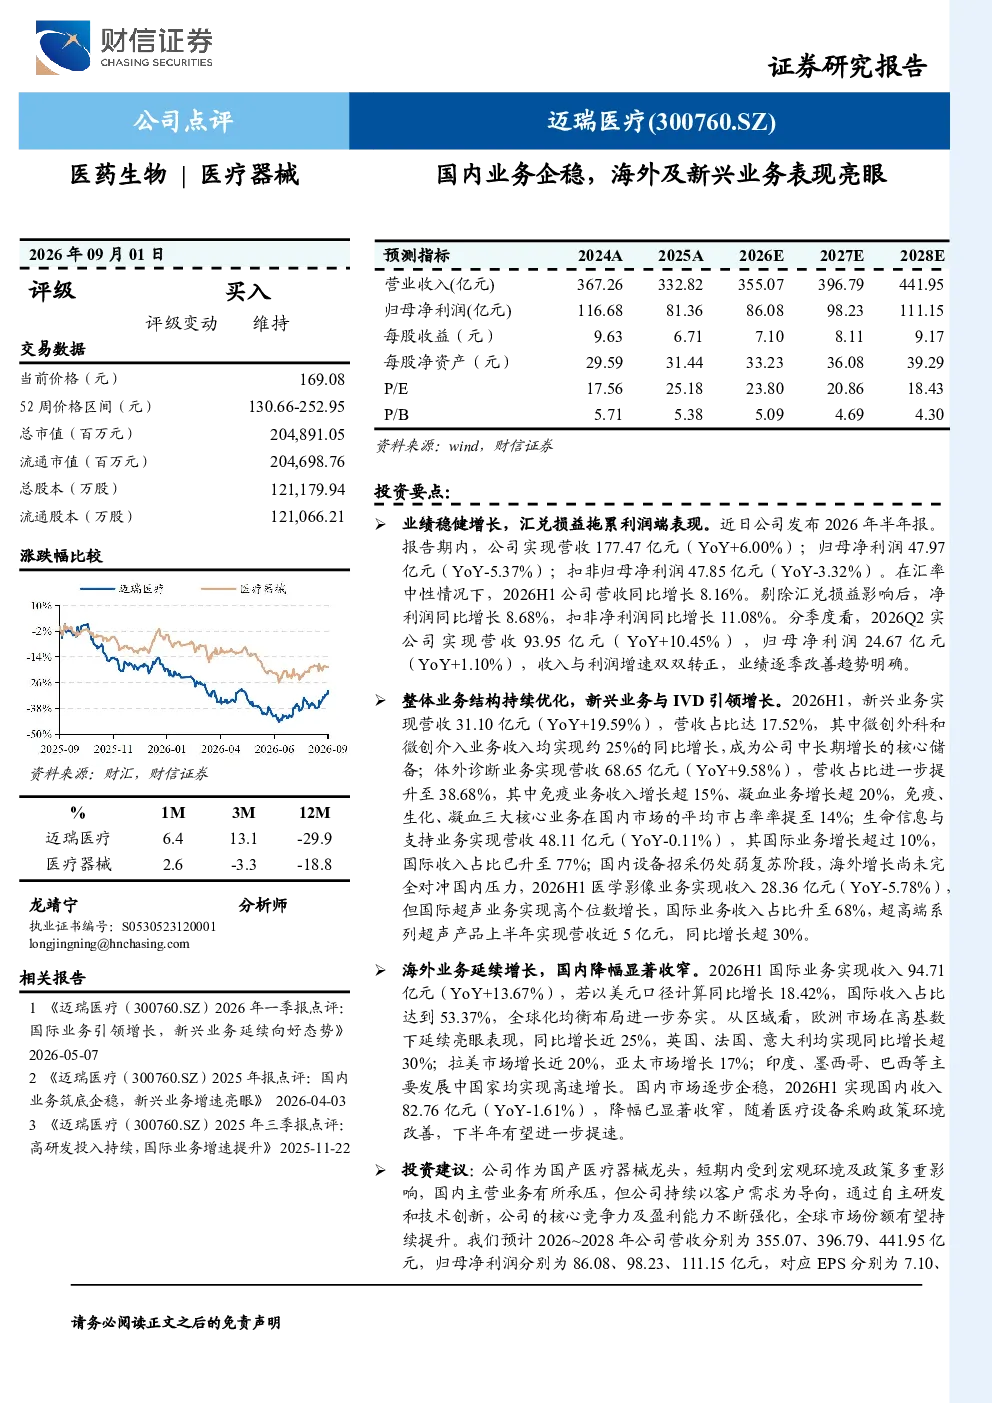
迈瑞医疗2026年半年报显示,公司整体业绩稳健增长,但受汇率影响,净利润端表现有所拖累。2026H1公司实现营收177.47亿元(YoY+6.00%),归母净利润47.97亿元(YoY-5.37%),扣非归母净利润47.85亿元(YoY-3.32%)。剔除汇兑损益后,净利润同比增长8.68%,扣非净利润同比增长11.08%。分季度看,2026Q2收入与利润增速双双转正,业绩逐季改善趋势明确。
医药生物行业发展趋势如何?
医药生物行业持续受益于人口老龄化、健康意识提升及技术革新。体外诊断(IVD)领域,免疫、凝血业务增长强劲,国内市占率提升;生命信息与支持领域,国际业务占比显著提高;医学影像领域,超高端超声产品表现突出。新兴业务如微创外科和微创介入增长迅速,成为中长期增长核心储备。海外市场表现亮眼,欧洲、拉美、亚太等区域增长显著,印度、墨西哥等发展中国家高速增长。
研报重点分析了哪些业务方向?
研报重点分析了迈瑞医疗四大业务板块:体外诊断(IVD)实现营收68.65亿元(YoY+9.58%),免疫、凝血业务收入分别增长超15%和20%;生命信息与支持实现营收48.11亿元(YoY-0.11%),国际业务增长超10%,国际收入占比升至77%;医学影像实现营收28.36亿元(YoY-5.78%),国际超声业务高个位数增长,国际收入占比升至68%;新兴业务实现营收31.10亿元(YoY+19.59%),微创外科和微创介入业务收入同比增长约25%
当前市场对迈瑞医疗的判断是什么?
迈瑞医疗2026年半年报显示,公司整体业绩稳健增长,但受汇率影响,净利润端表现有所拖累。分季度看,2026Q2收入与利润增速双双转正,业绩逐季改善趋势明确。国际业务表现亮眼,美元口径同比增长18.42%,国际收入占比达53.37%。国内市场收入降幅收窄,下半年有望提速。公司业务结构持续优化,新兴业务和海外市场成为增长核心动力。
研报提示了哪些风险?
研报提示了多项风险:国内业务复苏不及预期可能导致增长放缓;行业竞争加剧可能影响市场份额和盈利能力;集采降价超预期可能压缩产品价格空间;在研产品上市进度不及预期可能影响未来增长;国际贸易摩擦可能对海外业务造成不利影响。此外,汇率波动也可能对净利润表现产生影响。