猜你想问
璞泰来2026年中报核心内容有哪些?
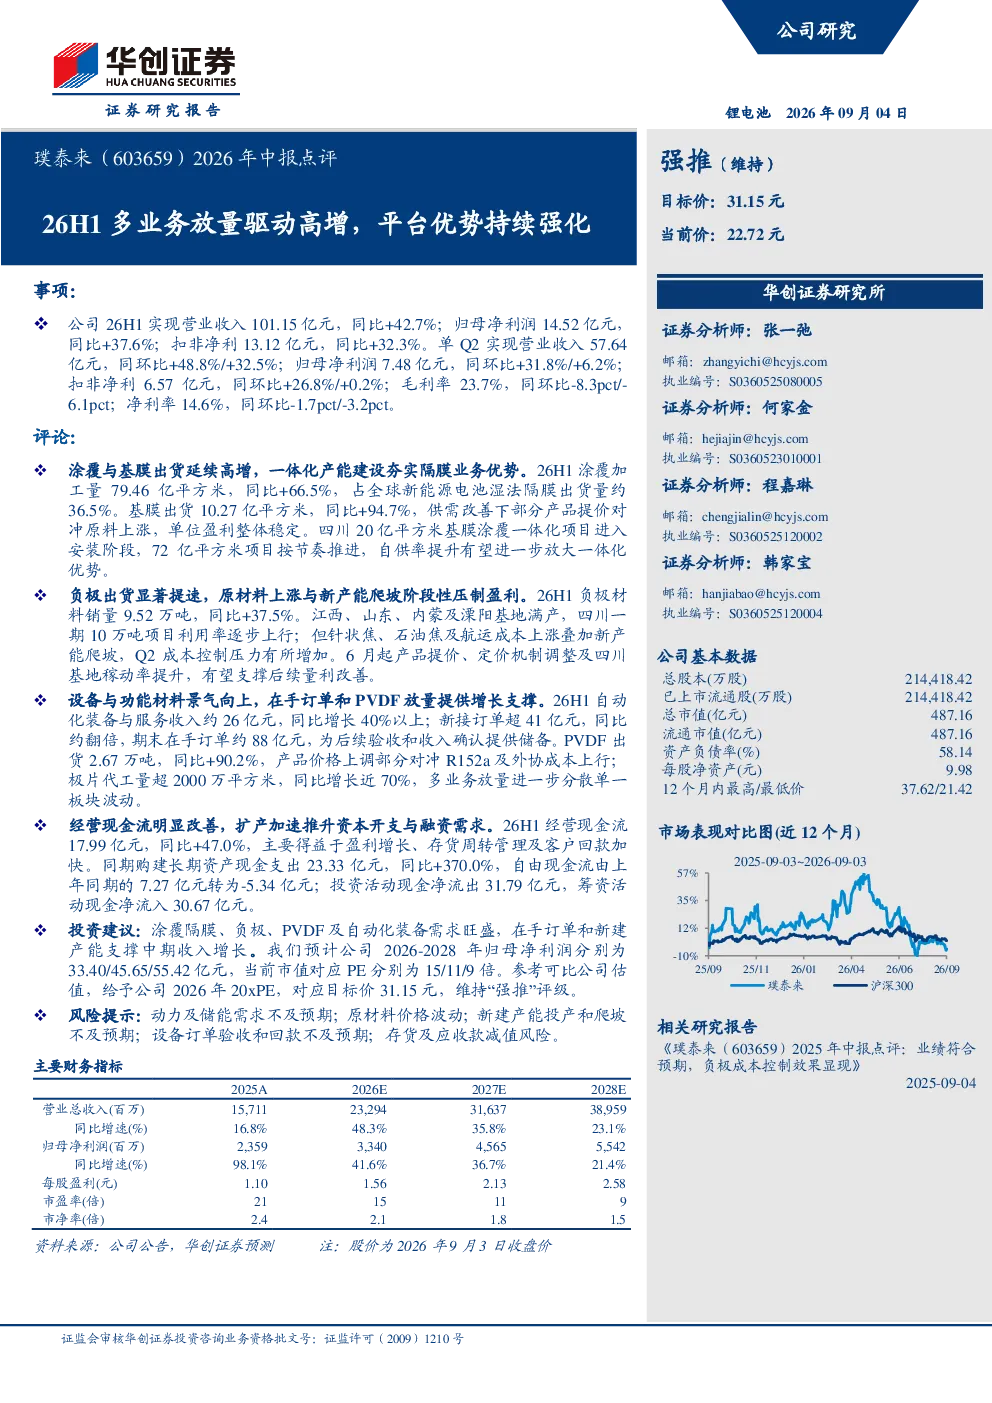
璞泰来2026年中报显示,公司业绩高增,营收101.15亿元同比增长42.7%,归母净利润14.52亿元同比增长37.6%。单Q2营收57.64亿元同环比增长48.8%/32.5%,归母净利润7.48亿元同环比增长31.8%/6.2%。涂覆与基膜业务表现突出,涂覆加工量同比增66.5%,基膜出货同比增94.7%。负极材料销量同比增37.5%,设备与功能材料收入同比增超40%,新接订单同比约翻倍。
动力电池隔膜赛道发展趋势如何?
动力电池隔膜赛道正经历快速发展,湿法隔膜市场集中度提升,头部企业如璞泰来凭借技术优势持续扩大市场份额。全球湿法隔膜出货量增长,供需关系改善推动产品提价。未来,隔膜行业将向高安全性、高能量密度方向发展,固态电池技术突破可能带来新的市场机遇。企业需关注原材料价格波动、产能扩张节奏及技术创新能力,以应对市场竞争和行业变革。
璞泰来报告重点分析了哪些业务板块?
璞泰来报告重点分析了涂覆与基膜、负极材料、设备与功能材料三大业务板块。涂覆与基膜业务贡献主要收入,基膜出货量大幅增长,涂覆加工量全球领先。负极材料销量稳步提升,基地建设加速推进。设备与功能材料业务增长迅猛,自动化装备收入同比增超40%,新接订单同比约翻倍,PVDF出货量显著增加,极片代工业务快速发展。多业务布局分散单一板块风险,增强公司抗波动能力。
当前动力电池市场现状如何?
当前动力电池市场呈现供需两旺态势,新能源汽车销量持续增长带动电池需求。市场竞争加剧,企业加速产能扩张和技术创新。原材料价格波动对行业盈利能力产生影响,企业通过提价、优化成本结构等方式应对。行业集中度提升,头部企业凭借规模和技术优势占据主导地位。未来,行业将向高端化、智能化方向发展,固态电池等新技术逐步商业化,市场格局可能进一步演变。
璞泰来报告提示了哪些风险?
璞泰来报告提示了动力及储能需求不及预期、原材料价格波动、产能爬坡不及预期、设备订单验收及回款不及预期、存货及应收款减值风险等。动力及储能市场需求受宏观经济和政策影响较大,需求放缓可能影响公司业绩。原材料价格波动直接冲击盈利能力,企业需加强供应链管理。产能扩张需按计划推进,否则可能造成资源浪费。设备订单验收和回款风险需关注,确保现金流稳定。存货及应收款减值风险需警惕,避免资产损失。