猜你想问
老铺黄金2026年中报核心数据有哪些?
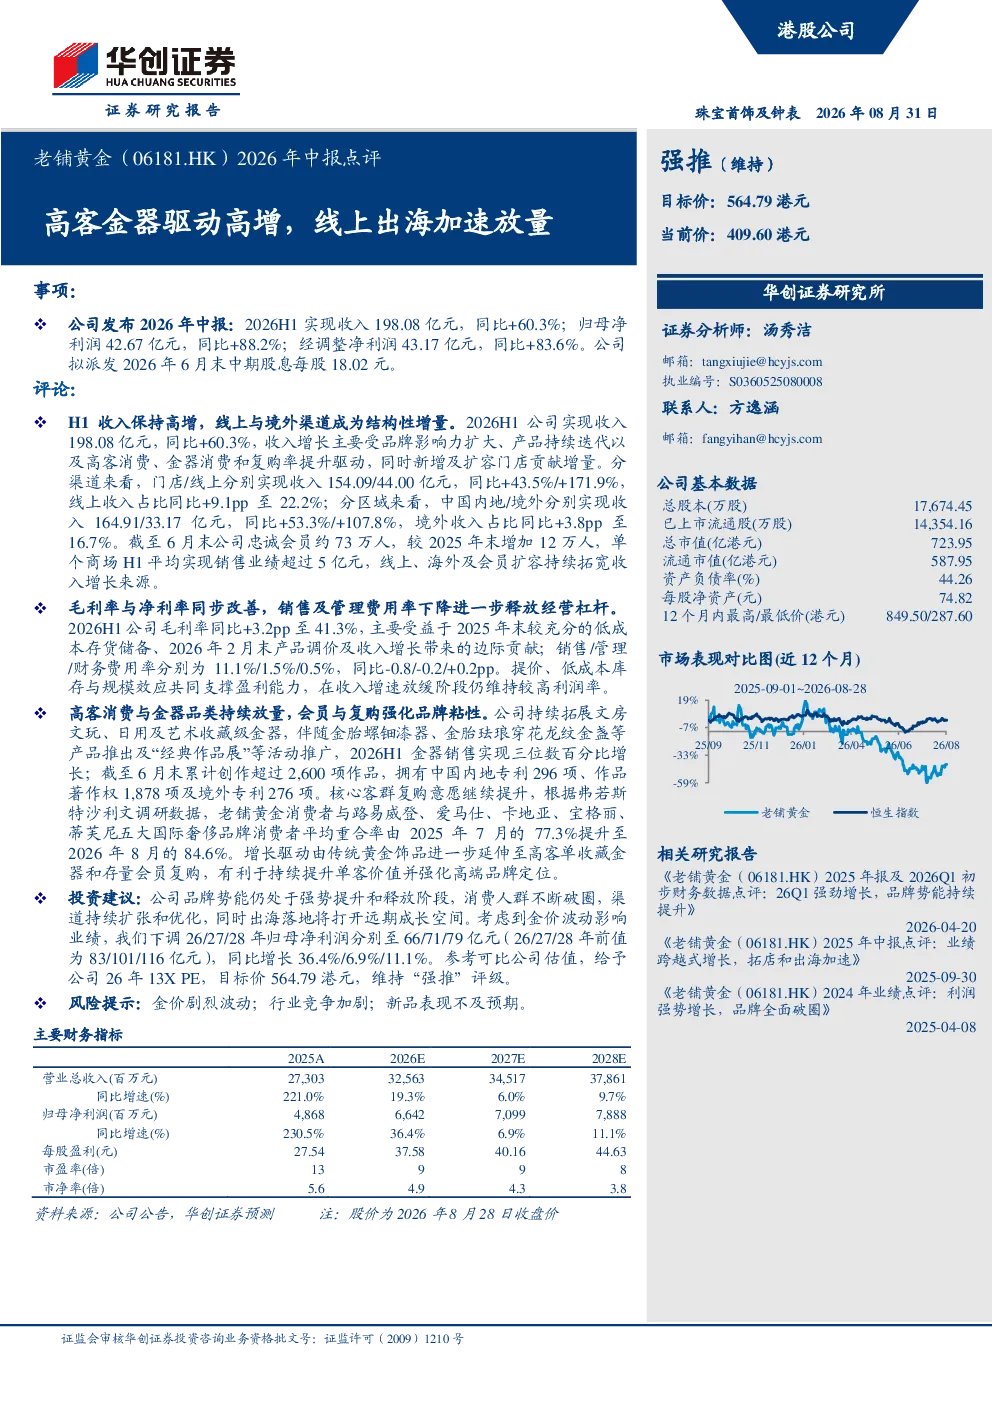
2026年H1,老铺黄金实现收入198.08亿元,同比增长60.3%;归母净利润42.67亿元,同比增长88.2%;经调整净利润43.17亿元,同比增长83.6%。公司拟派发中期股息每股18.02元。收入增长主要得益于品牌影响力扩大、产品迭代、高客消费、金器消费和复购率提升,以及新增及扩容门店的贡献。线上收入44.00亿元,同比增长171.9%,占比22.2%;境外收入33.17亿元,同比增长107.8%,占比16.7%。忠诚会员约73万人,较2025年末增加12万人,核心客群复购意愿提升。毛利率41.3%,同比+3.2pp;销售/管理/财务费用率分别为11.1%/1.5%/0.5%,同比分别下降0.8pp、0.2pp和上升0.2pp。金器销售实现三位数百分比增长,累计创作超过2,600项作品。
老铺黄金2026年中报投资建议是什么?
老铺黄金品牌势能强势提升,消费人群不断破圈,渠道持续扩张和优化,出海落地将打开远期成长空间。预计26/27/28年归母净利润同比增长36.4%/6.9%/11.1%,达到66/71/79亿元。给予26年13X PE,目标价564.79港元,维持“强推”评级。公司业绩增长主要驱动因素包括品牌影响力扩大、产品持续迭代、高客消费、金器消费和复购率提升,以及新增及扩容门店的贡献。线上收入占比持续提升,境外市场增长迅速。忠诚会员规模扩大,核心客群复购意愿提升。
老铺黄金所属赛道发展趋势如何?
老铺黄金所属的黄金珠宝赛道,近年来线上渠道发展迅速,品牌出海成为重要趋势。消费者对品牌和个性化需求提升,推动金器品类增长。同时,会员制和复购率成为关键竞争指标,头部品牌通过提升品牌势能和优化渠道结构保持领先。老铺黄金在品牌建设、产品创新和渠道扩张方面表现突出,尤其在线上和境外市场增长显著。未来,黄金珠宝行业将更加注重品牌价值和消费体验,线上化、国际化成为重要发展方向。
老铺黄金2026年中报重点分析了哪些方向?
老铺黄金2026年中报重点分析了收入增长驱动因素、渠道结构优化、会员与复购提升、盈利能力变化以及金器品类发展。报告显示,品牌影响力扩大、产品持续迭代、高客消费、金器消费和复购率提升是收入增长的主要动力。线上收入占比显著提升,境外市场增长迅速。忠诚会员规模扩大,核心客群复购意愿提升。毛利率保持稳定,费用率有所优化。金器销售实现三位数百分比增长,创新能力和知识产权保护得到加强。这些方面共同支撑了公司业绩的高增长。
老铺黄金2026年中报有哪些风险提示?
老铺黄金2026年中报提示的主要风险包括金价剧烈波动可能影响盈利能力,行业竞争加剧可能压缩利润空间,新品表现不及预期可能影响增长持续性。此外,宏观经济环境变化、消费者偏好转移等因素也可能对公司业绩产生影响。公司需持续关注市场动态,加强品牌建设和产品创新,优化渠道结构,以应对潜在风险。在金价波动方面,公司可通过多元化产品结构和加强成本控制来降低影响。在竞争加剧方面,需持续提升品牌价值和产品竞争力。