猜你想问
这份研报的核心内容是什么?
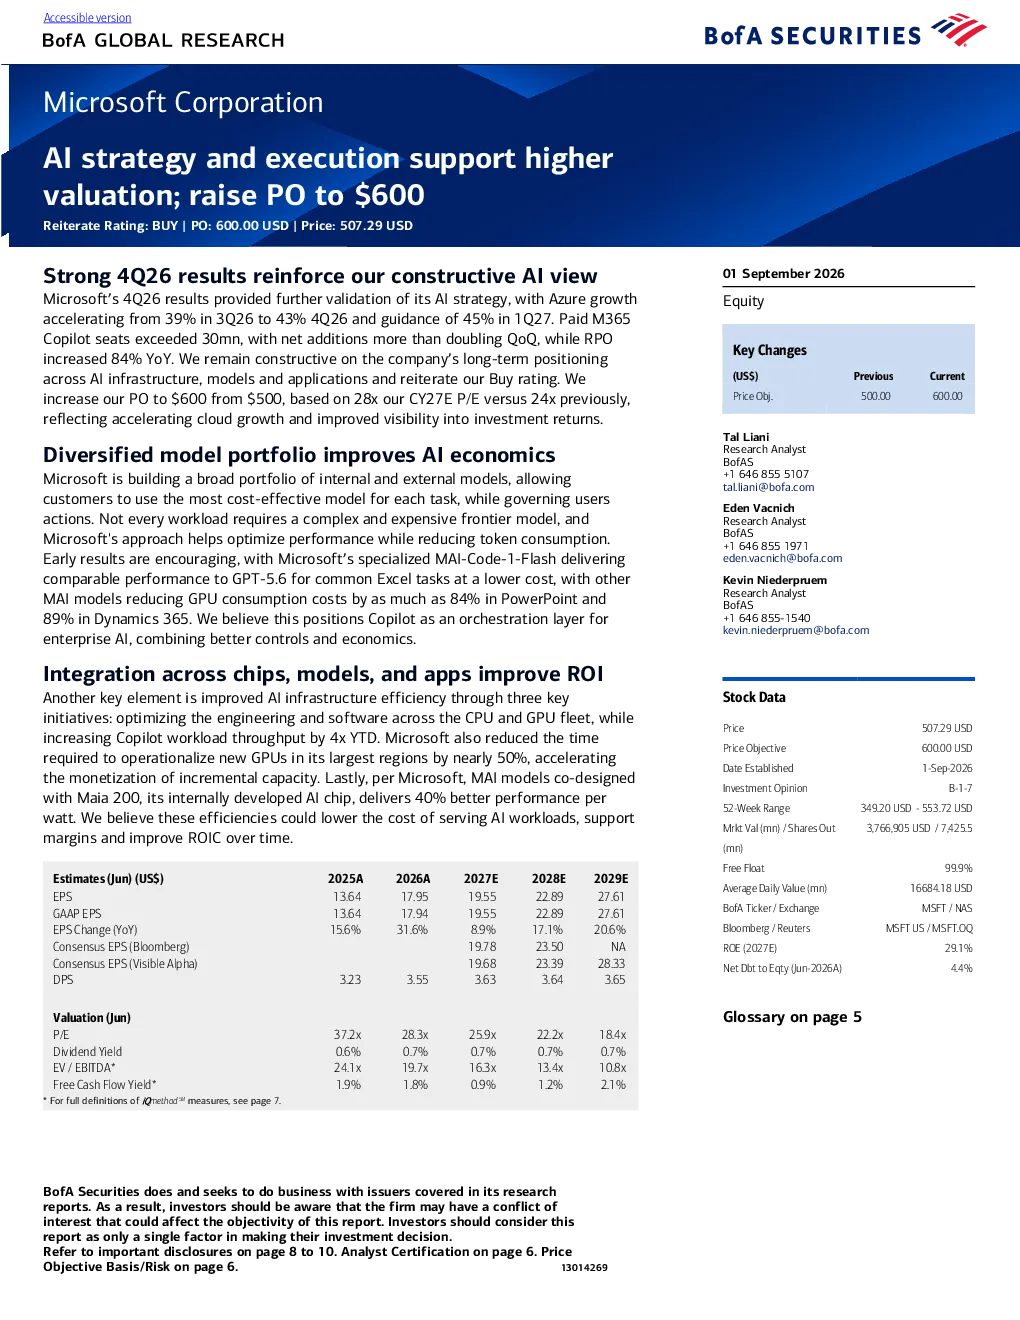
这份研报分析了微软的AI战略与执行如何支持更高估值。美银证券将微软目标价上调至600美元,主要基于Azure业务增长加速、付费M365 Copilot用户数环比净增长翻倍、RPO同比增长84%等数据。报告强调微软通过多元化模型、模型无关适配器和全栈基础设施优化提升AI经济效益和投资回报率,支持Azure增长和利润率提升。
AI行业发展趋势如何?
AI行业正朝着多元化模型和全栈基础设施优化的方向发展。微软扩展自有MAI产品组合,涵盖推理、编码、安全、图像、语音和转录领域,结合第三方前沿模型提升效益。同时,通过自研芯片开发(如Maia 200芯片)和扩展产能(如Fairwater项目),提升AI基础设施效率,降低成本和延迟,支持云业务加速增长。
研报重点分析了哪些方向?
研报重点分析了微软AI战略的多元化模型投资组合、模型无关适配器以及全栈基础设施优化。报告指出MAI-Code-1-Flash和MAI-Cyber-1-Flash等模型在保持高性能的同时降低成本,Copilot采用模型无关的harness降低对单一领先模型的依赖,并通过提升GPU运营效率、自研芯片和扩展产能等举措,全面优化AI基础设施,支持Azure业务增长和利润率提升。
当前市场现状如何判断?
当前市场判断显示微软AI战略正通过多元化模型和基础设施优化取得显著成效。Azure业务持续高速增长,付费M365 Copilot用户数大幅提升,RPO显著增长,表明微软AI产品和服务市场需求旺盛。美银证券重申“买入”评级,基于云业务加速增长和投资回报可见度提升,显示市场对微软AI战略的积极认可。
研报是否存在风险提示?
研报未明确指出具体风险提示。但可从行业竞争格局和AI技术快速迭代角度分析潜在风险。微软虽在AI领域布局广泛,但仍面临来自其他科技巨头的激烈竞争,且AI技术发展迅速,需持续投入研发以保持领先地位。此外,AI基础设施建设和扩展产能需要大量资金投入,可能存在成本控制风险。