猜你想问
CITI研报如何评估Kaspi.kz的估值?
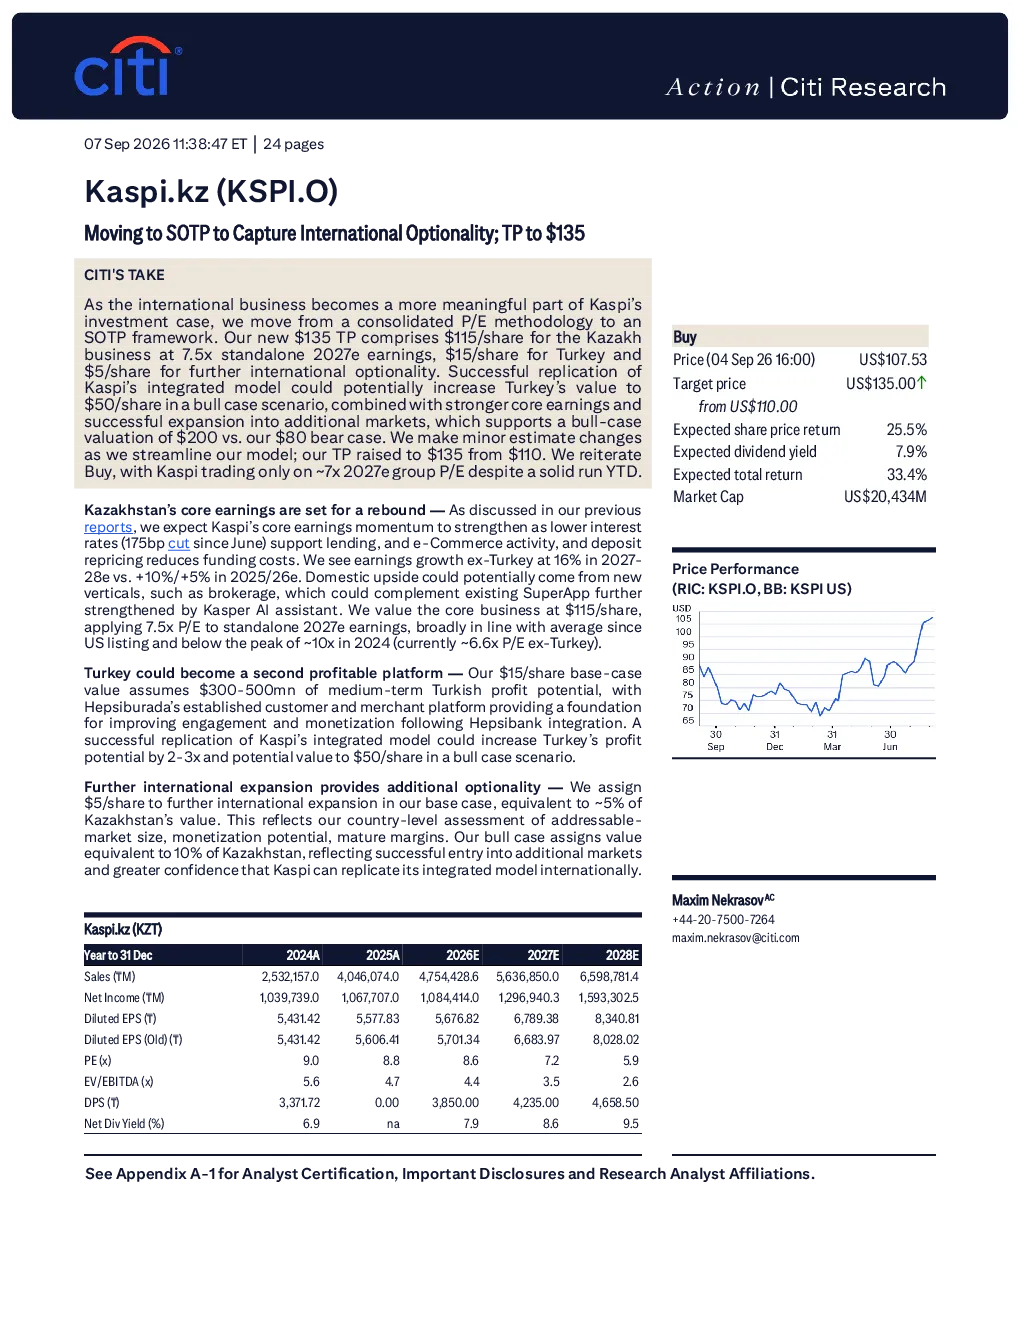
CITI将Kaspi.kz的估值方法从合并P/E转变为SOTP框架,主要因为国际业务在其投资案例中的重要性日益增加。目标价定为135美元,其中115美元对应哈萨克斯坦业务,按2027年独立盈利7.5倍估值;15美元对应土耳其业务,基于300-500百万美元的中期盈利潜力;5美元对应进一步的国际扩张机会。哈萨克斯坦业务预计2027-2028年盈利增长16%,核心业务按2027年独立盈利7.5倍P/E估值。土耳其业务基准情景下,Hepsiburada的GMV预计两年内达到100亿美元,总净利润预计为3亿-5亿美元,对应10-11倍P/E估值。进一步的国际扩张主要通过东欧和中亚的并购实现,潜在市场包括罗马尼亚、保加利亚和斯洛伐克等。
Kaspi.kz国际业务发展前景如何?
Kaspi.kz国际业务发展前景良好,土耳其业务基准情景下,Hepsiburada的GMV预计两年内达到100亿美元,电子商务净利润率为2%-3%,加上金融科技和支付业务的贡献,总净利润预计为3亿-5亿美元。进一步的国际扩张主要通过东欧和中亚的并购实现,潜在市场包括罗马尼亚、保加利亚和斯洛伐克,以及乌克兰、乌兹别克斯坦等。长期来看,Kaspi还可以考虑阿塞拜疆、吉尔吉斯斯坦、格鲁吉亚和亚美尼亚等市场。
研报对Kaspi.kz哪些业务板块进行了重点分析?
研报重点分析了Kaspi.kz的哈萨克斯坦业务、土耳其业务和进一步的国际扩张机会。哈萨克斯坦业务预计2027-2028年盈利增长16%,核心业务按2027年独立盈利7.5倍P/E估值。土耳其业务基准情景下,Hepsiburada的GMV预计两年内达到100亿美元,总净利润预计为3亿-5亿美元,对应10-11倍P/E估值。进一步的国际扩张主要通过东欧和中亚的并购实现,潜在市场包括罗马尼亚、保加利亚和斯洛伐克等。
当前Kaspi.kz的市场表现如何?
当前Kaspi.kz的市场表现良好,CITI重申对Kaspi.kz的“买入”评级,目标价从110美元上调至135美元。哈萨克斯坦业务核心盈利预计将反弹,得益于利率下降、电子商务活动和存款重新定价降低融资成本。土耳其业务基准情景下,Hepsiburada的GMV预计两年内达到100亿美元,电子商务净利润率为2%-3%,加上金融科技和支付业务的贡献,总净利润预计为3亿-5亿美元。
研报提示的Kaspi.kz投资风险有哪些?
研报提示的Kaspi.kz投资风险主要在于无法在哈萨克斯坦以外复制其整合模式。主要风险在于Kaspi无法在哈萨克斯坦以外复制其整合模式,导致国际扩张不及预期。此外,土耳其业务面临市场竞争和宏观经济波动风险,国际扩张也面临并购整合和当地市场适应风险。