核心观点与关键数据
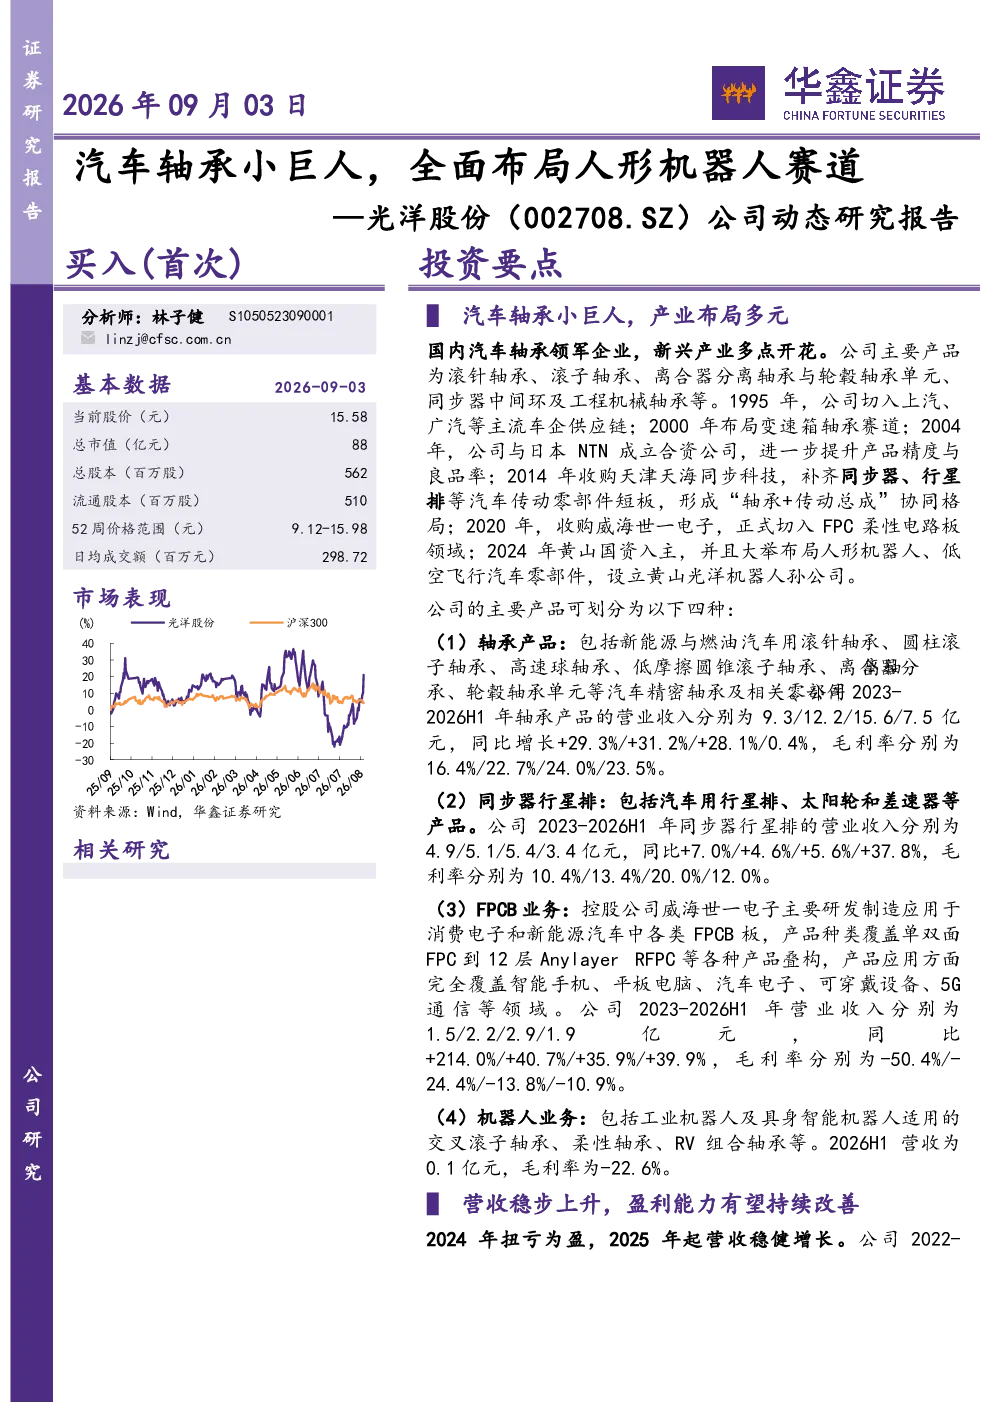
产业布局多元:光洋股份作为国内汽车轴承领军企业,业务覆盖轴承产品、同步器行星排、FPCB业务及机器人业务四大板块。公司1995年切入主流车企供应链,2004年与NTN成立合资公司,2014年收购天津天海同步科技,2020年收购威海世一电子,2024年黄山国资入主并布局人形机器人、低空飞行汽车零部件。
主要产品及业务表现:
- 轴承产品:包括新能源与燃油汽车用滚针轴承、圆柱滚子轴承等,2023-2026H1营业收入分别为9.3/12.2/15.6/7.5亿元,同比增长+29.3%/+31.2%/+28.1%/0.4%,毛利率分别为16.4%/22.7%/24.0%/23.5%。
- 同步器行星排:包括汽车用行星排、太阳轮和差速器等产品,2023-2026H1营业收入分别为4.9/5.1/5.4/3.4亿元,同比+7.0%/+4.6%/+5.6%/+37.8%,毛利率分别为10.4%/13.4%/20.0%/12.0%。
- FPCB业务:控股威海世一电子,主要研发制造消费电子和新能源汽车用FPCB板,2023-2026H1营业收入分别为1.5/2.2/2.9/1.9亿元,同比+214.0%/+40.7%/+35.9%/+39.9%,毛利率分别为-50.4%/-24.4%/-13.8%/-10.9%。
- 机器人业务:包括交叉滚子轴承、柔性轴承等,2026H1营业收入为0.1亿元,毛利率为-22.6%。
营收与盈利能力:
- 2022-2026H1营业收入分别为14.9/18.2/23.1/27.2/14.8亿元,同比分别为-8.3%/+22.5%/+26.7%/+17.6%/+17.4%。
- 2022-2026H1扣非归母净利润分别为-2.5/-1.5/0.4/0.9/0.03亿元,同比分别为-100.4%/+37.9%/+124.7%/+135.1%/-94.8%。
- 2024年扭亏为盈,2025年起营收稳健增长,主要得益于汽车零部件业务产能释放。
- 2026H1扣非后净利润同比下降,主要系机器人业务研发投入、汇兑损失及股份支付费用增加。
费用端表现:
- 2022-2026H1毛利率分别为2.7%/9.6%/14.6%/17.0%/14.9%,2024年起稳定在14%以上。
- 2022-2026H1扣非净利率分别为-16.6%/-8.4%/1.6%/3.3%/0.2%。
- 2022-2026H1费用率分别为18.3%/17.0%/12.9%/13.3%/13.7%,2022-2024年呈下降趋势,2025年及2026H1因仓储保管费、市场推广费、汇兑损失及股份支付费用增加而上升。
汽车轴承国产替代需求广阔:
- 全球车用轴承市场规模2025年接近380亿美元,新能源汽车渗透率提升推动电驱系统专用轴承需求增长。
- 行业向高端化升级,产品单价更高,国产替代空间广阔。
- 光洋股份凭借高端轴承技术与国产替代优势,持续抢占外资品牌份额,深度配套比亚迪、理想等主流车企,并延伸至采埃孚、伊顿等国际变速器主机厂。
- 吉利DHT120滚针轴承、麦格纳DHD同步器等多个项目在2025-2026年陆续量产,在手订单饱满。
PCB市场快速扩张,外延并购布局FPC赛道:
- 全球PCB市场规模2025年预计突破800亿美元,FPC需求旺盛,尤其在折叠屏手机、新能源汽车等领域。
- 通过威海世一+东南相互双平台布局FPC,聚焦AI智能穿戴、汽车电子、手机摄像头三大场景。
- 威海世一核心竞争力为高阶软硬结合板(R-FPC)技术壁垒,是国内少数能与韩日台系企业竞争的内资企业。
- 斥资6.2亿元收购常熟东南相互,切入华为手机、摄像头模组用软硬结合板领域。
积极拥抱新兴产业,全面布局机器人赛道:
- 公司依托精密制造能力,切入机器人产业链,产品涵盖谐波减速器柔性轴承、交叉滚子轴承等。
- 通过增资逐际动力、卓誉科技,入股陕西大祺(传感器),深度绑定产业链上下游。
- 交叉滚子轴承与柔性轴承完成高刚性、高精度等关键技术研发,关节模组与整机代工项目推进中。
- 客户矩阵齐全,覆盖国内外重要厂商,产能逐步释放,2026年逐步投产机器人订单。
盈利预测:
- 预测2026-2028年收入分别为34.9、42.5、51.2亿元,归母净利润分别为1.5、2.1、3.0亿元。
- 轴承业务稳步增长,机器人业务勾勒第二成长曲线。
风险提示:
- 原材料价格波动风险;应收账款坏账风险;汽车行业产销量不及预期风险;新增固定资产折旧风险;业绩下滑风险。
研究结论
光洋股份凭借其在汽车轴承领域的领先地位和多元化产业布局,有望在新能源汽车、FPC及机器人等新兴市场获得持续增长动力。公司2024年扭亏为盈,2025年起营收稳健增长,盈利能力有望持续改善。未来,轴承业务将保持稳步增长,机器人业务将成为第二成长曲线,公司给予“买入”投资评级。