猜你想问
2026年航空行业半年报核心内容有哪些?
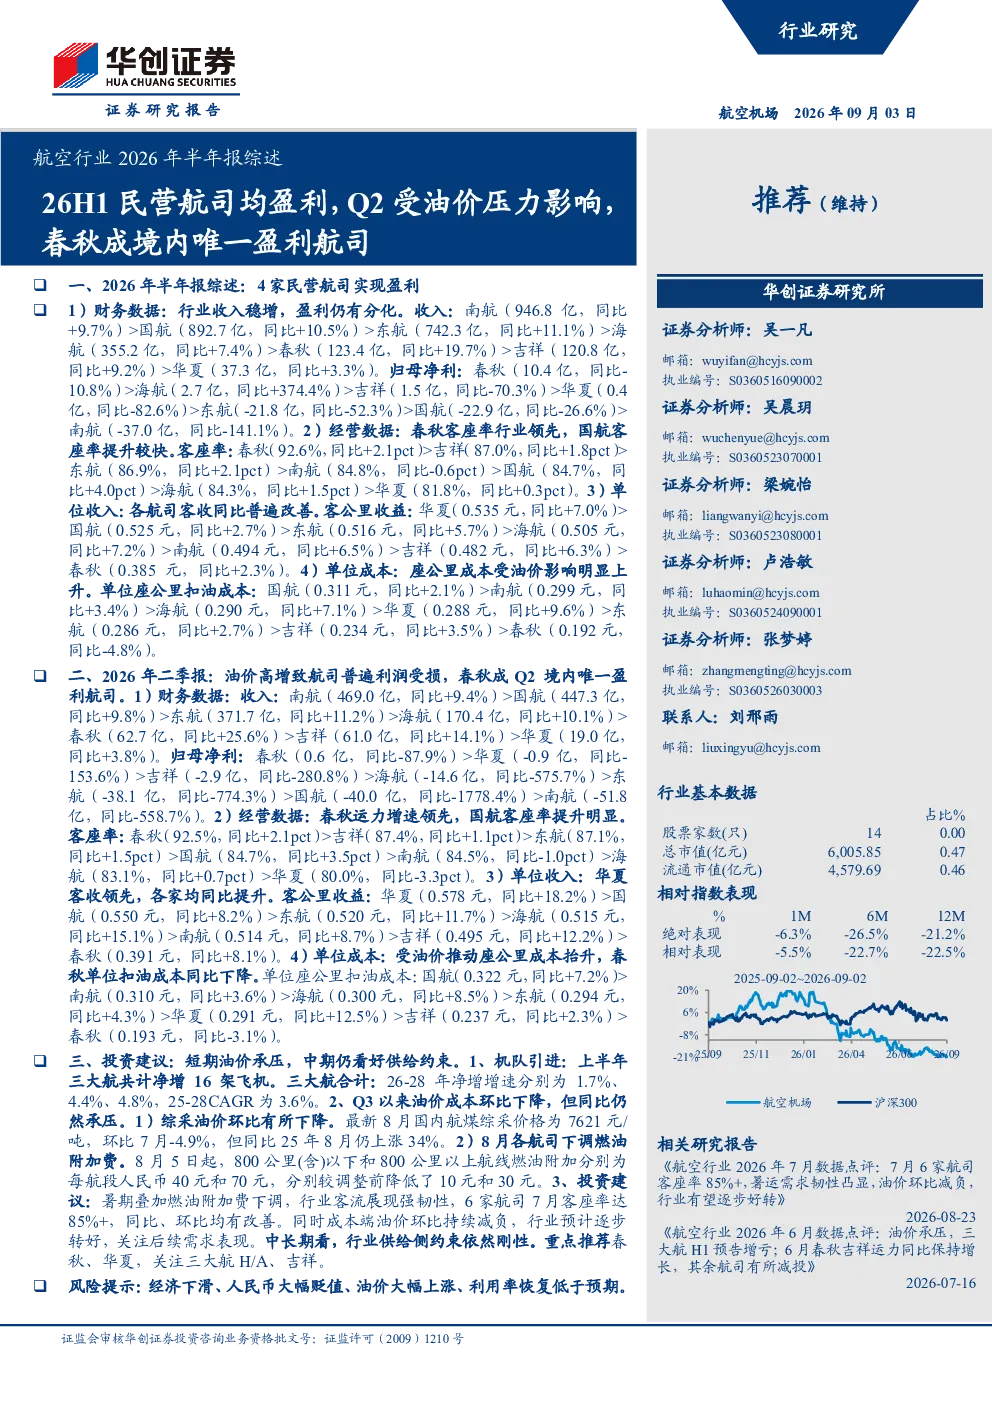
2026年上半年,中国民营航空公司普遍实现盈利,其中春秋航空表现突出。行业整体收入稳步增长,但盈利分化明显。南航、国航、东航收入分别为946.8亿、892.7亿、742.3亿元,同比增长9.7%、10.5%、11.1%;春秋航空收入增长最快,达到123.4亿元,同比增长19.7%。盈利方面,春秋航空归母净利为10.4亿元,同比下降10.8%,但仍领先于其他民营航司。国航、东航、南航归母净利分别为-22.9亿、-21.8亿、-37.0亿元,同比分别下降26.6%、52.3%、141.1%。客座率方面,春秋航空行业领先,达到92.6%,同比增长2.1个百分点;国航客座率提升较快,达到84.7%,同比增长4.0个百分点。客公里收益方面,华夏航空领先,达到0.535元,同比增长7.0%。单位成本方面,座公里成本受油价影响明显上升,国航最高,达到0.492元,同比增长11.5%
2026年航空行业发展趋势如何?
2026年航空行业整体收入稳步增长,但盈利分化明显。油价高企导致航司普遍利润受损,春秋航空成为境内唯一盈利航司。短期来看,油价承压对航司利润造成压力,但暑期客流展现强韧性,燃油附加费下调有助于成本缓解。中长期来看,行业供给侧约束依然刚性。机队引进方面,2026-2028年三大航机队合计净增增速为1.7%,春秋航空净增增速最快。行业客座率整体提升,春秋航空表现突出,国航客座率提升较快。客公里收益方面,华夏航空领先。油价上涨导致单位成本上升,国航座公里成本最高。
2026年航空行业半年报重点分析了哪些方向?
2026年航空行业半年报重点分析了民营航司盈利情况、行业收入增长与盈利分化、主要航司收入与利润表现、客座率及客公里收益对比、以及单位成本变化。报告显示民营航司普遍盈利,春秋航空表现最佳;南航、国航、东航收入稳步增长但盈利亏损;春秋航空客座率行业领先;华夏航空客公里收益最高;油价上涨导致座公里成本普遍上升,国航成本最高。
2026年航空行业市场现状如何判断?
2026年航空行业市场现状表现为收入稳步增长与盈利分化。民营航司普遍实现盈利,春秋航空表现突出。油价高企对航司利润造成压力,春秋航空成为境内唯一盈利航司。客座率整体提升,春秋航空行业领先。客公里收益分化,华夏航空领先。单位成本受油价影响明显上升,国航成本最高。暑期客流展现强韧性,燃油附加费下调有助于成本缓解,但行业供给侧约束依然刚性。
2026年航空行业研报有哪些风险提示?
2026年航空行业研报提示的主要风险包括经济下滑可能影响航空需求、人民币大幅贬值增加外债成本、油价大幅上涨进一步挤压利润空间、以及利用率恢复低于预期可能导致收入增长不及预期。这些风险因素可能对航司盈利能力和财务状况产生不利影响,需密切关注市场变化和政策调整。