猜你想问
浔兴股份2026年中报核心数据有哪些?
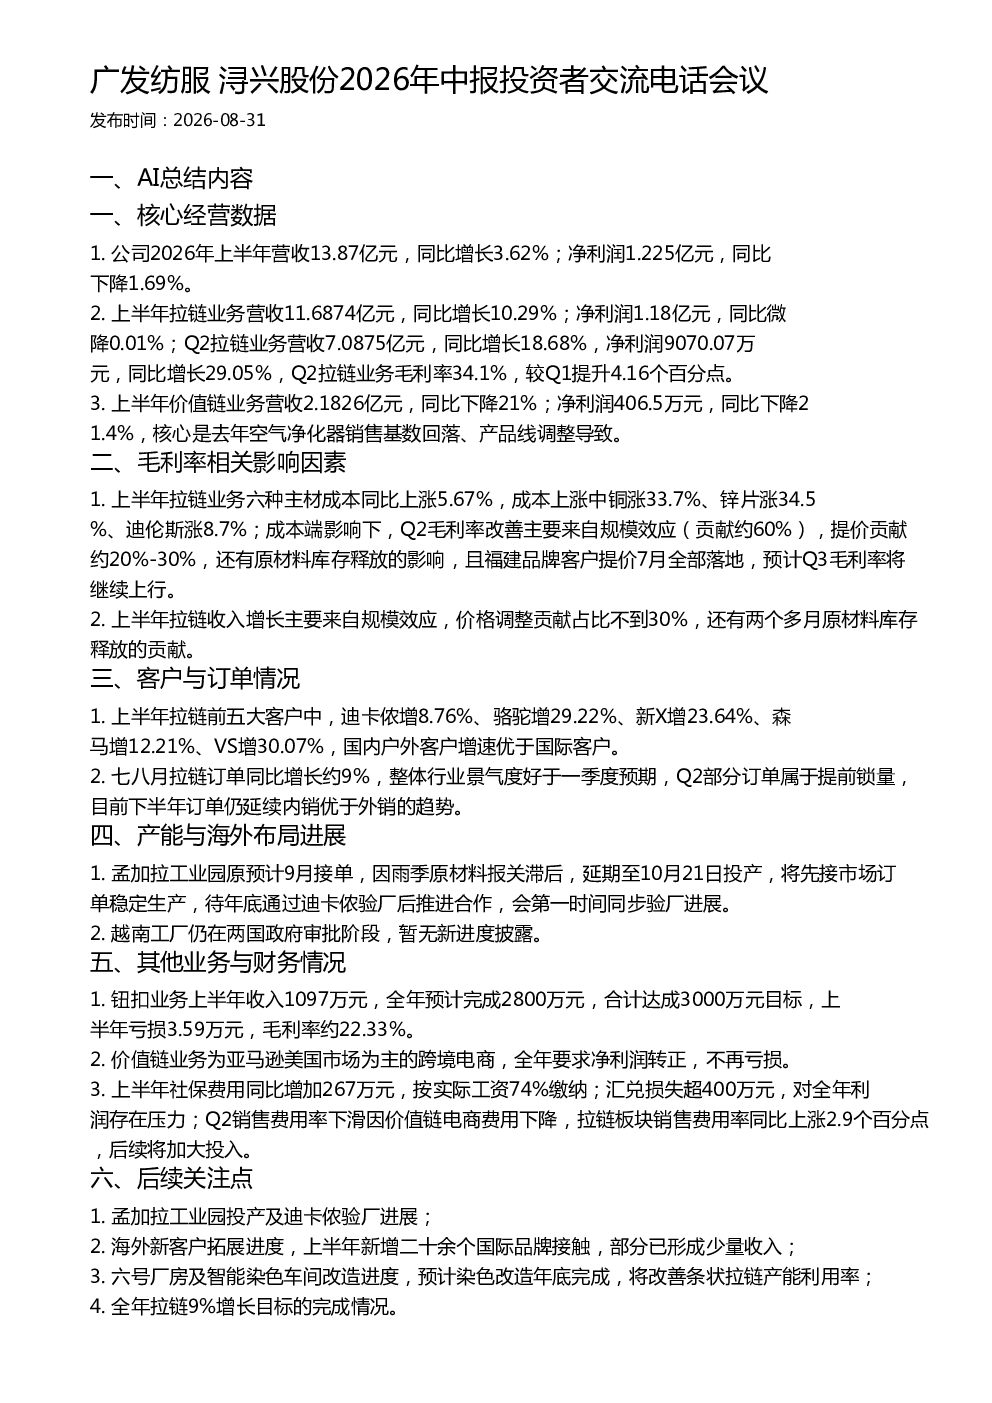
2026年上半年公司营收13.87亿元,同比增长3.62%;净利润1.225亿元,同比下降1.69%。拉链业务营收11.6874亿元,同比增长10.29%;净利润1.18亿元,同比微降0.01%。价值链业务营收2.1826亿元,同比下降21%;净利润406.5万元,同比下降21.4%
拉链业务毛利率变化及影响因素是什么?
上半年拉链业务六种主材成本同比上涨5.67%,其中铜涨33.7%、锌片涨34.5%、迪伦斯涨8.7%。Q2毛利率改善主要来自规模效应(贡献约60%)、提价(贡献约20-30%)和原材料库存释放的影响。福建品牌客户提价7月全部落地,预计Q3毛利率将继续上行
报告如何分析拉链业务的客户与订单情况?
上半年拉链前五大客户中,迪卡侬增8.76%、骆驼增29.22%、新X增23.64%、森马增12.21%、VS增30.07%,国内户外客户增速优于国际客户。七八月拉链订单同比增长约9%,整体行业景气度好于一季度预期,Q2部分订单属于提前锁量,下半年订单仍延续内销优于外销的趋势
浔兴股份产能与海外布局进展如何?
孟加拉工业园原预计9月接单,因雨季原材料报关滞后,延期至10月21日投产,将先接市场订单稳定生产,待年底通过迪卡侬验厂后推进合作。越南工厂仍在两国政府审批阶段,暂无新进度披露
报告提示哪些风险因素需要注意?
上半年社保费用同比增加267万元,按实际工资74%缴纳;汇兑损失超400万元,对全年利润存在压力;Q2销售费用率下滑因价值链电商费用下降,拉链板块销售费用率同比上涨2.9个百分点,后续将加大投入
你可能感兴趣
广发纺服富春染织2026年中报投资者交流电话会议
未知机构2026-08-28
广发纺服雅戈尔2026年中报投资者交流电话会议纪要
未知机构2026-08-31
广发证券纺服南山智尚2026年中报投资者交流电话会议纪要
未知机构2026-08-27
广发纺服·百隆东方2026年中报投资者交流电话会纪要
未知机构2026-08-07
晶苑国际2026年中期交流核心要点 广发纺服感
未知机构2026-08-19
长江纺服 歌力思2026年中报解读电话会议
未知机构2026-08-28
长江纺服 三夫户外2026年中报解读电话会议
未知机构2026-08-31
广发纺服运动鞋服行业2026年中报总结
未知机构2026-09-01
广发纺服2026年中报业绩前瞻
未知机构2026-06-24
超盈国际2026年中报核心要点 广发纺服感谢支持
未知机构2026-08-26