猜你想问
雅戈尔2026年中报核心数据有哪些?
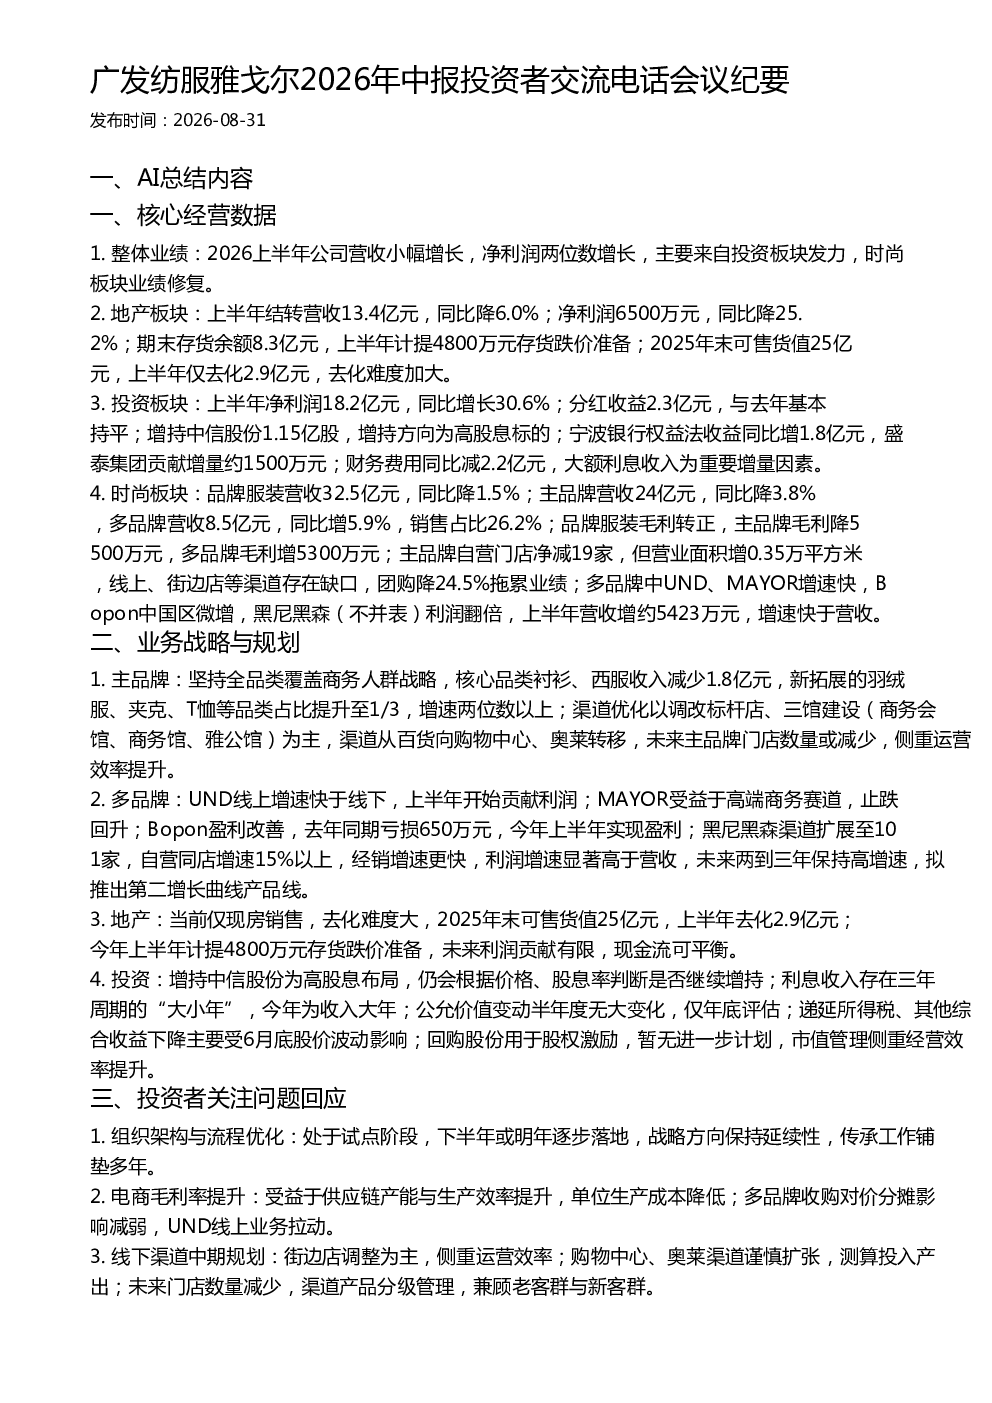
雅戈尔2026上半年营收小幅增长,净利润实现两位数增长,主要得益于投资板块的强劲表现和时尚板块的业绩修复。投资板块净利润同比增长30.6%,达到18.2亿元,其中增持中信股份1.15亿股作为高股息布局,宁波银行权益法收益同比增加1.8亿元。时尚板块品牌服装营收32.5亿元,主品牌营收24亿元,多品牌营收8.5亿元,多品牌销售占比26.2%,品牌服装毛利转正,主品牌毛利下降5500万元,多品牌毛利增加5300万元。
雅戈尔时尚板块未来发展趋势如何?
雅戈尔时尚板块未来将坚持全品类覆盖商务人群战略,核心品类衬衫、西服收入减少,新拓展的羽绒服、夹克、T恤等品类占比提升至1/3,增速超过两位数。多品牌方面,UND线上增速快于线下,MAYOR受益于高端商务赛道止跌回升,Bopon盈利改善,黑尼黑森渠道扩展至101家,自营同店增速超过15%。公司计划明年推出黑尼黑森第二增长曲线产品线,多品牌未来两到三年将保持高增速。
雅戈尔地产板块现状及未来展望?
雅戈尔地产板块上半年结转营收13.4亿元,同比降6.0%;净利润6500万元,同比降25.2%。期末存货余额8.3亿元,上半年计提4800万元存货跌价准备。2025年末可售货值25亿元,上半年仅去化2.9亿元,去化难度加大。当前仅现房销售,未来利润贡献有限,现金流可平衡。公司计划调整街边店,侧重运营效率,购物中心、奥莱渠道谨慎扩张。
雅戈尔报告反映的市场现状如何?
雅戈尔报告显示,公司整体业绩稳健,投资板块成为主要增长动力,时尚板块多品牌表现亮眼,主品牌面临渠道调整压力。公司通过渠道优化、多品牌布局提升运营效率,但线下渠道去化难度加大,线上渠道存在缺口。地产板块利润贡献下降,未来需谨慎管理。公司连续多年进行股份回购,主要用于股权激励,市值管理侧重经营效率提升。
雅戈尔研报存在哪些风险提示?
雅戈尔研报提示,公司地产板块去化难度加大,存货跌价准备计提增加,未来利润贡献有限。时尚板块主品牌自营门店数量减少,线上渠道存在缺口,团购业务拖累业绩。投资板块利息收入存在三年周期“大小年”,公允价值变动、递延所得税受股价波动影响。公司组织架构与流程优化处于试点阶段,效果有待观察。部分新渠道如商务会馆尚未达到单店盈利标准,需持续投入。