猜你想问
这份研报的核心内容是什么?
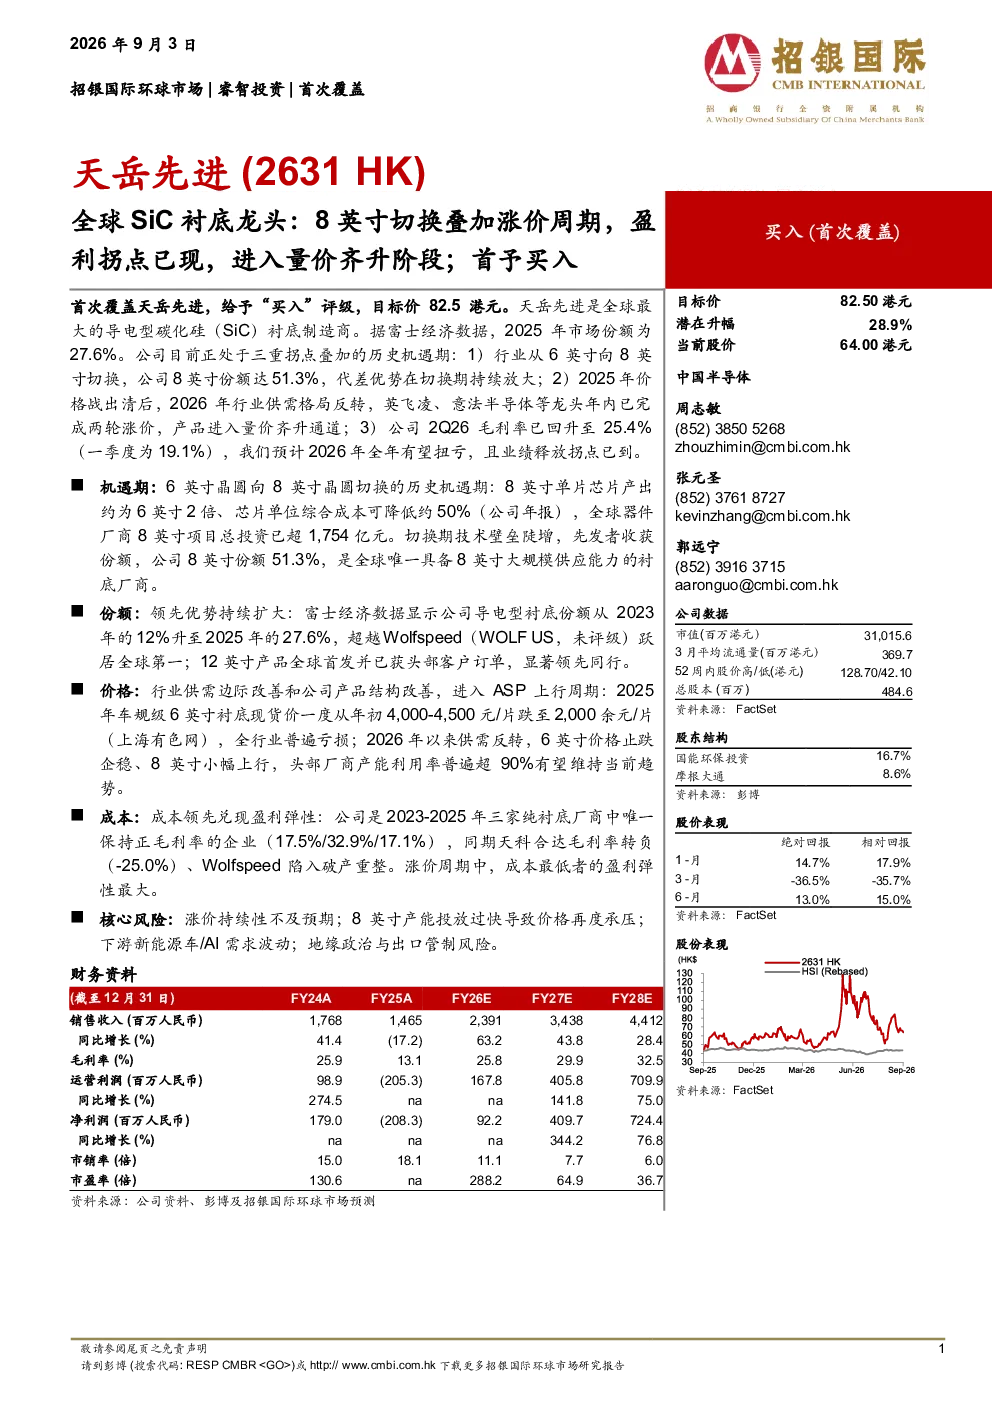
这份研报分析了天岳先进作为全球最大的导电型碳化硅(SiC)衬底制造商的市场地位和机遇。报告指出公司处于三重拐点叠加的历史机遇期:6英寸向8英寸切换、价格战出清与供需反转、盈利拐点已现。天岳先进凭借技术领先、成本优势和客户优势,在行业进入量价齐升阶段。预计2026年公司导电型衬底综合ASP同比上涨24%,毛利率回升至25.8%,全年归母净利润转正至0.92亿元。
SiC衬底赛道的发展趋势如何?
全球SiC衬底市场预计2025年达113亿元,2030年达664亿元(CAGR 39.0%),导电型衬底是主战场。目前行业处于6英寸向8英寸切换的关键时期,头部厂商如英飞凌、意法半导体等已完成两轮涨价,供需格局反转,产品进入量价齐升通道。天岳先进作为全球龙头,受益于技术领先和成本优势,市场份额持续扩大,未来成长可期。
研报重点分析了天岳先进的哪些方面?
研报重点分析了天岳先进的竞争优势和市场机遇。公司在技术方面拥有长晶know-how和12英寸全球首发优势,成本方面是同行业中唯一持续正毛利的企业,客户方面绑定全球头部器件厂,认证壁垒深厚。报告还分析了公司处于6英寸向8英寸切换的历史机遇期,以及2026年行业供需反转带来的盈利拐点。
当前SiC衬底市场的现状如何?
当前SiC衬底市场处于6英寸向8英寸切换的关键时期,2025年行业经历价格战后,2026年供需格局反转,头部厂商产能利用率普遍超90%。6英寸产品价格止跌企稳,8英寸产品小幅上行。导电型衬底市场是主战场,预计2025年达113亿元,2030年达664亿元。天岳先进作为全球龙头,受益于技术领先和成本优势,市场份额持续扩大。
研报提示了哪些风险?
研报提示了涨价持续性风险、产能过剩风险、良率风险、下游需求风险、竞争风险和地缘与汇率风险。涨价持续性风险主要关注行业价格能否维持高位;产能过剩风险需警惕新增产能带来的竞争压力;良率风险影响产品成本和交付能力;下游需求风险关乎器件厂采购意愿;竞争风险需关注国内外厂商的竞争格局;地缘与汇率风险可能影响供应链和财务表现。