猜你想问
九方智投2026年中报核心内容有哪些?
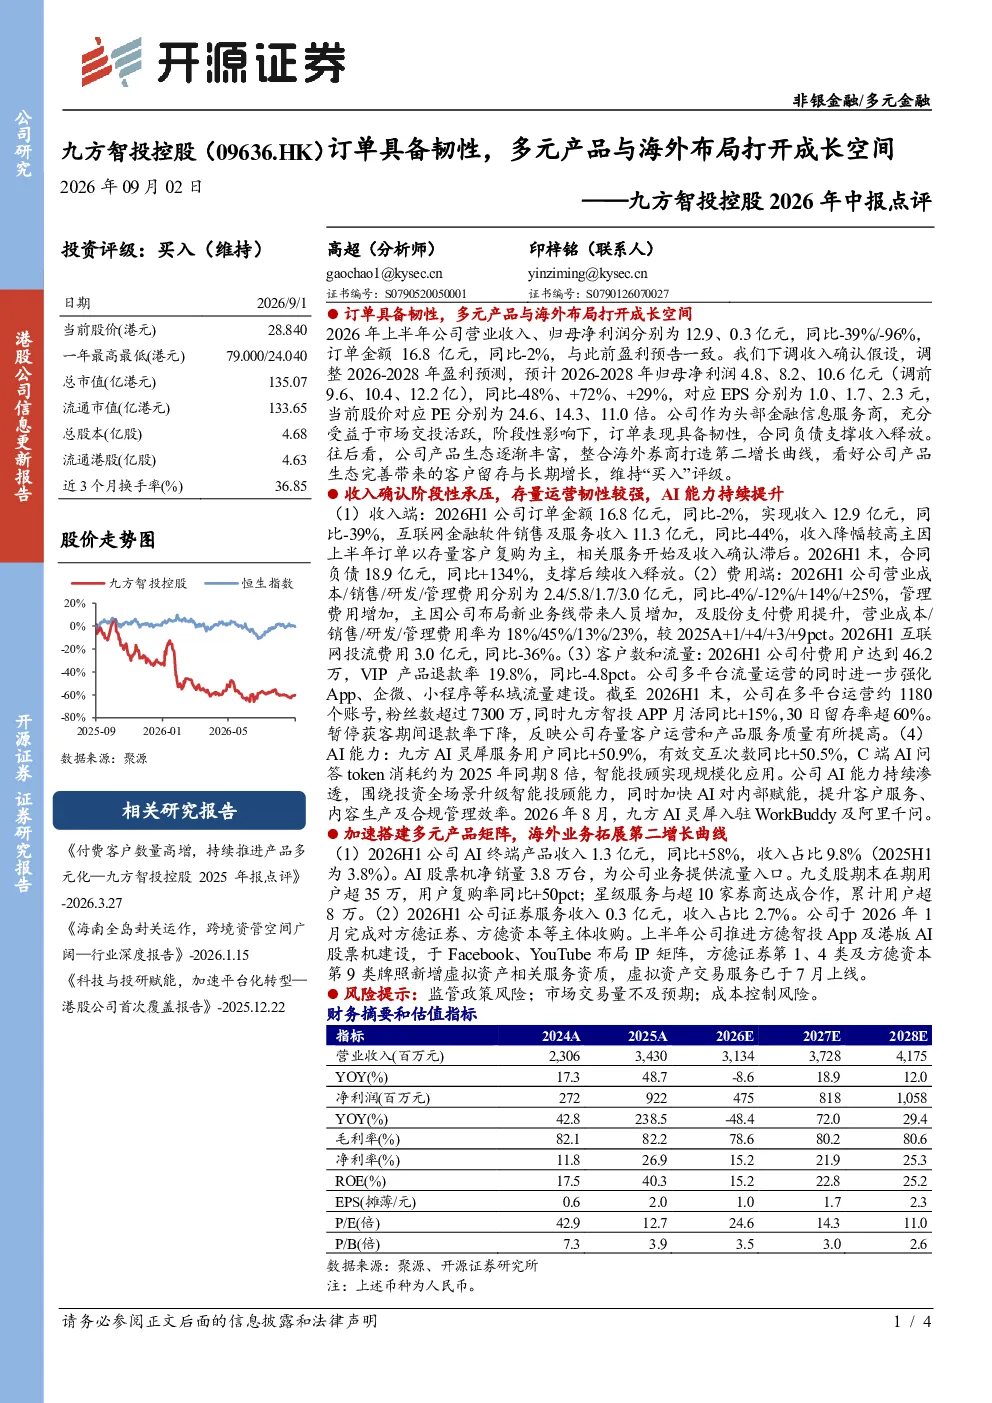
2026年上半年,九方智投营业收入12.9亿元,同比-39%;归母净利润0.3亿元,同比-96%。订单金额16.8亿元,同比-2%。公司订单表现具备韧性,主要因存量客户复购为主,服务收入确认滞后。合同负债18.9亿元,同比+134%,支撑后续收入释放。AI灵犀服务用户同比+50.9%,有效交互次数同比+50.5%
当前AI行业发展趋势如何?
AI行业持续快速发展,九方智投AI终端产品收入1.3亿元,同比+58%。AI股票机净销量3.8万台,九爻股期末在期用户超35万,复购率同比+50pct。C端AI问答token消耗约2025年同期的8倍,智能投顾规模化应用,行业前景广阔
九方智投报告重点分析了哪些方向?
报告重点分析了公司订单韧性、多元产品矩阵搭建及海外业务拓展。订单方面,存量客户复购支撑收入稳定;产品方面,加速布局AI终端产品、证券服务等;海外业务方面,整合海外券商打造第二增长曲线,布局Facebook、YouTube等平台
当前市场对九方智投的判断是什么?
市场关注九方智投订单韧性及多元产品布局,公司合同负债增长支撑未来收入释放。AI终端产品表现亮眼,收入占比9.8%,复购率提升。海外业务拓展提供第二增长曲线,但需关注市场接受度及运营效率
九方智投报告提示了哪些风险?
报告提示需关注监管政策变化、市场交易量波动及成本控制风险。管理费用同比+25%,主要因新业务线人员增加及股份支付费用提升,未来需优化费用结构,提升运营效率
你可能感兴趣
合同负债高增蓄势待发,AI与海外全牌照双轮驱动成长——九方智投控股(09636.HK)2026年半年报点评
华创证券2026-09-03
九方智投控股2025年中报点评:订单用户扩量,毛利净利提质
太平洋证券2025-10-14
孩子王(301078)2026年中报点评:加盟与丝域驱动业绩增长,多元协同打开成长空间
华创证券2026-08-31
2026年中报点评:2026H1海外收入同比+21%,新能源与矿山机械打开成长空间
机械设备东吴证券2026-08-31
2025年中报点评Q2业绩韧性突出,AI+缝纫智造打开成长空间
华西证券2025-09-05
2025年年报&2026年一季报点评:业绩稳健增长,多元布局打开成长空间
机械设备财信证券2026-04-27
市场活跃叠加流量红利,业绩持续爆发——九方智投控股2025半年报点评
国泰海通证券2025-08-29
2026年中报点评:“两机”业务高增&订单充足,一体化成品交付打开成长空间
机械设备东吴证券2026-08-31
克莱特(920689)2026年中报点评:在手订单支撑营收稳定增加,看好可转债打开新领域成长空间
东吴证券2026-08-26
产品矩阵多元,公司业绩具备韧性-2025年中报点评
国泰海通证券2025-08-31