猜你想问
2026年中报A股整体业绩表现如何?
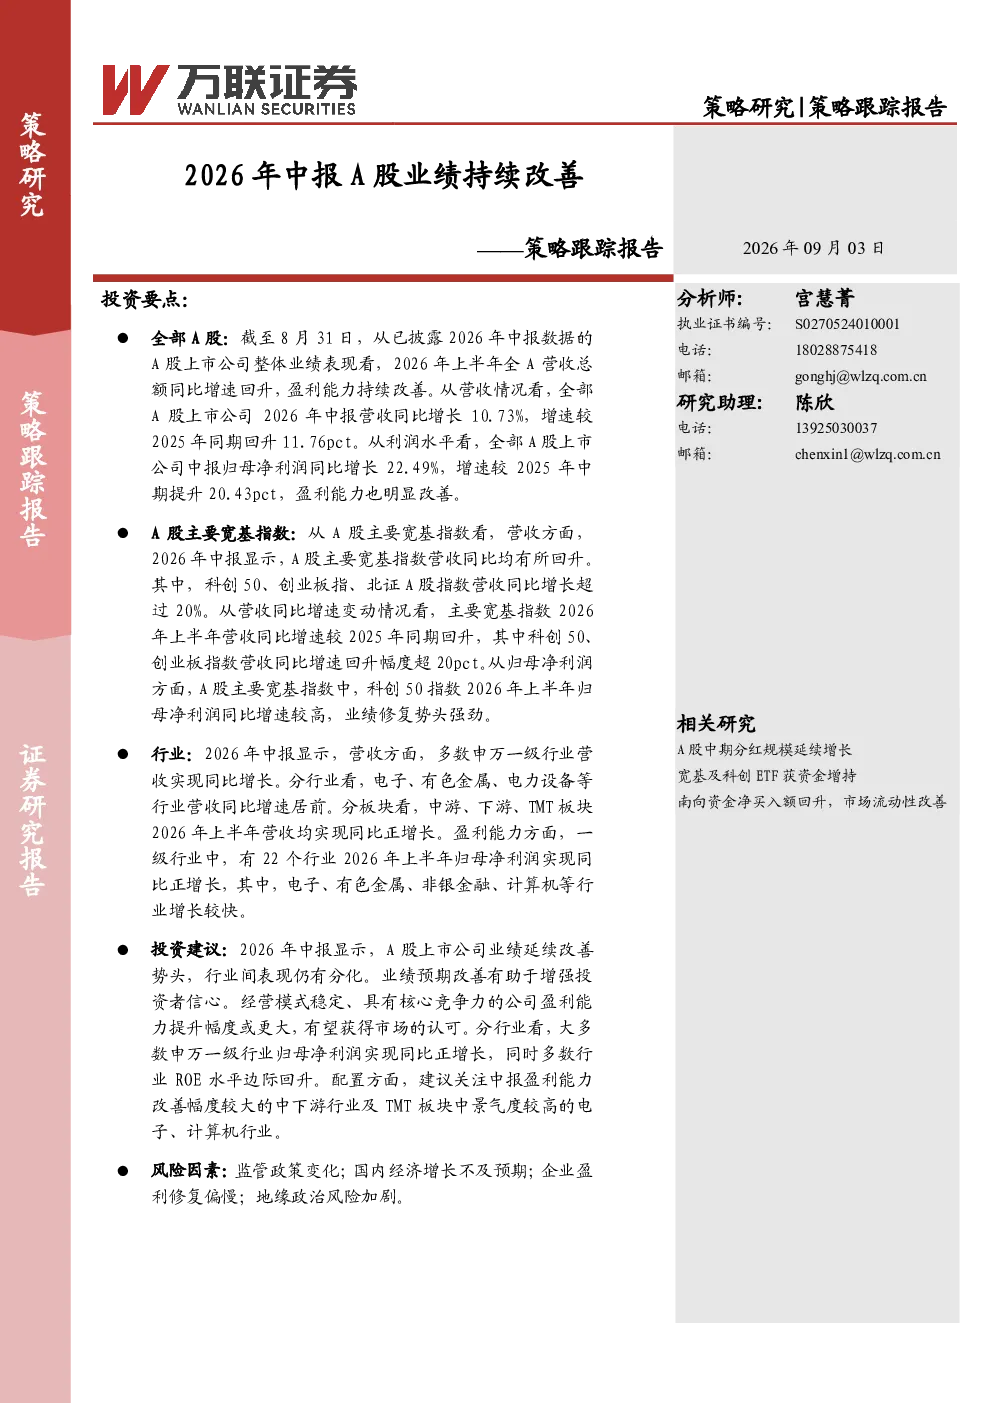
2026年上半年,全部A股营收同比增长10.73%,增速回升11.76个百分点;归母净利润同比增长22.49%,增速提升20.43个百分点,显示A股盈利能力明显改善。宽基指数如科创50、创业板指、北证A股指数营收同比增速均超20%,其中科创50指数归母净利润同比增速较高,业绩修复强劲。22个申万一级行业归母净利润实现正增长,电子、有色金属、非银金融、计算机等行业增长较快,中下游及TMT板块营收均实现同比正增长。
哪些行业在2026年中报中表现突出?
2026年中报中,22个申万一级行业归母净利润实现正增长,电子、有色金属、非银金融、计算机等行业增长较快。行业ROE排名显示,有色金属、食品饮料、非银金融行业ROE水平位列前三。15个行业ROE水平提升,其中有色金属、电子、非银金融、电力设备行业提升幅度居前。多数申万一级行业2026年中报ROE较一季度有所提升,中下游行业及TMT板块表现突出。
报告对投资有哪些建议?
A股上市公司业绩改善,但行业分化明显,经营模式稳定、竞争力强的公司盈利提升幅度更大。建议关注中下游行业及TMT板块中景气度较高的电子、计算机行业。报告指出,行业间盈利能力分化,中下游及TMT板块表现突出,电子、计算机行业景气度高,建议关注相关领域投资机会。
当前A股市场现状如何?
2026年中报显示A股整体业绩改善,盈利能力提升,行业间分化明显。中下游及TMT板块表现突出,电子、计算机行业景气度高。22个申万一级行业归母净利润实现正增长,电子、有色金属、非银金融、计算机等行业增长较快。多数申万一级行业2026年中报ROE较一季度有所提升,显示A股市场整体经营状况改善。
报告中提示了哪些风险因素?
需注意监管政策变化、国内经济增长不及预期、企业盈利修复偏慢、地缘政治风险加剧等风险因素。报告指出,A股整体业绩改善,但需关注监管政策变化可能带来的影响,以及国内经济增长不及预期对企业盈利修复的制约。此外,企业盈利修复偏慢和地缘政治风险加剧也可能对市场造成不确定性。