猜你想问
中谷物流2026年中报的主要业绩表现是什么?
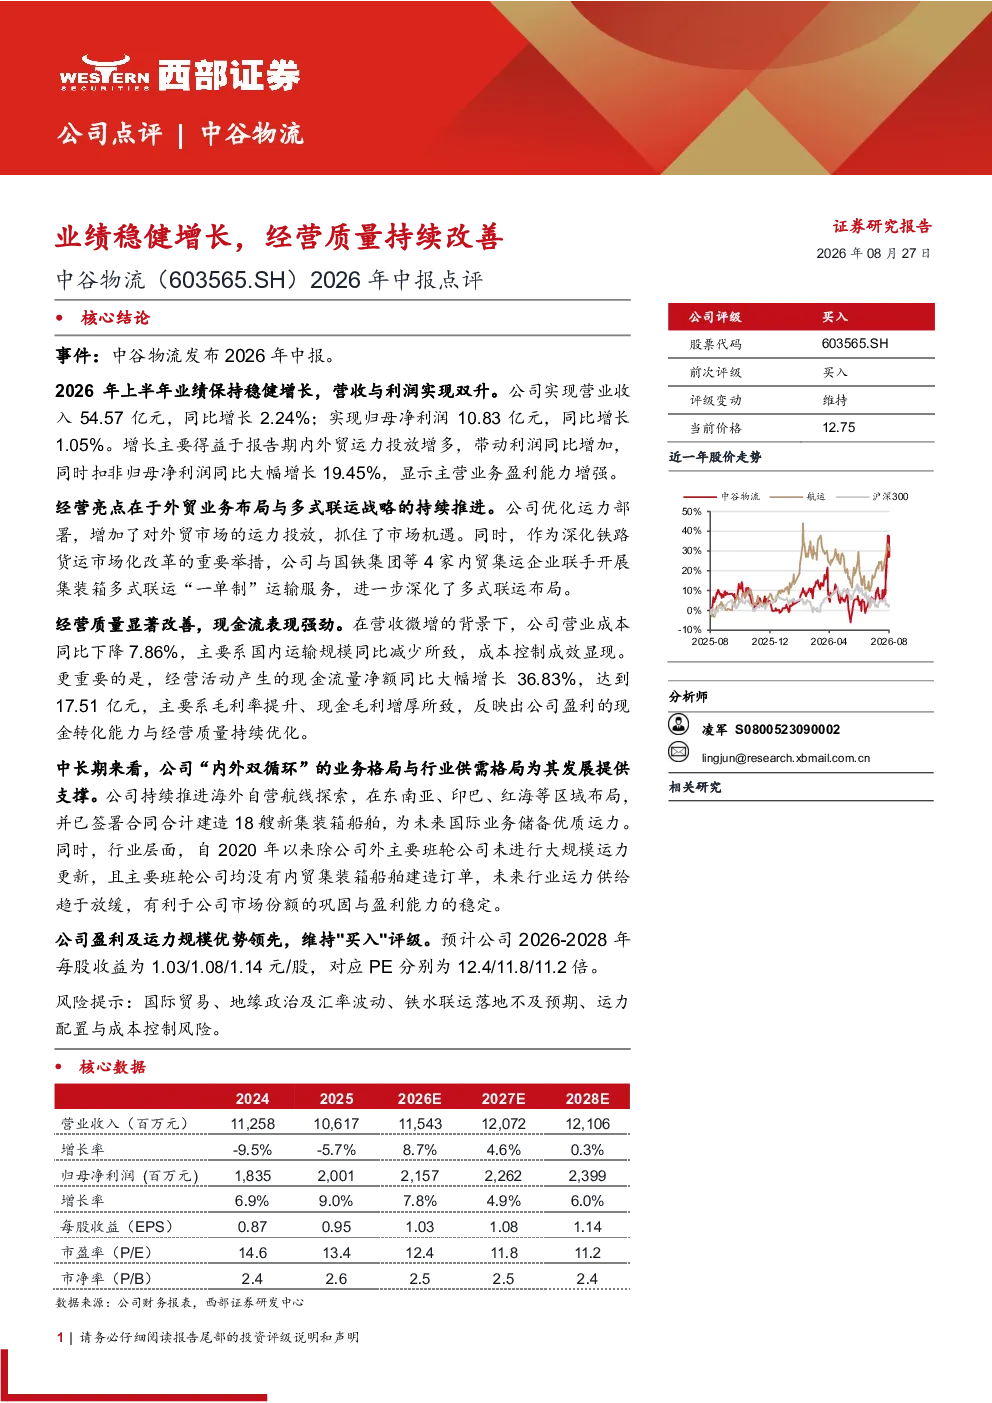
中谷物流2026年中报显示业绩稳健增长,营业收入54.57亿元同比增长2.24%,归母净利润10.83亿元同比增长1.05%。增长主要得益于外贸运力投放增多,带动利润增加,同时扣非归母净利润同比大幅增长19.45%,显示主营业务盈利能力增强。
中谷物流在外贸业务和多式联运方面有哪些布局?
中谷物流持续推进外贸业务布局与多式联运战略,优化运力部署增加对外贸市场的运力投放。与国铁集团等4家内贸集运企业联手开展集装箱多式联运“一单制”运输服务,深化多式联运布局,抓住市场机遇。
报告如何评价中谷物流的经营质量和现金流状况?
报告显示,中谷物流经营质量显著改善,营收微增背景下营业成本同比下降7.86%,主要系国内运输规模同比减少,成本控制成效显现。经营活动产生的现金流量净额同比大幅增长36.83%,达到17.51亿元,主要系毛利率提升、现金毛利增厚所致。
中谷物流的中长期发展策略和行业前景如何?
中谷物流持续推进“内外双循环”业务格局,海外自营航线探索布局东南亚、印巴、红海等区域,并已签署合同建造18艘新集装箱船舶储备优质运力。行业层面,自2020年以来主要班轮公司未进行大规模运力更新,未来运力供给趋于放缓,有利于中谷物流市场份额巩固与盈利能力稳定。
中谷物流研报提示的主要风险有哪些?
研报提示中谷物流面临国际贸易、地缘政治及汇率波动风险,铁水联运落地不及预期风险,以及运力配置与成本控制风险。这些风险可能影响公司业绩表现和战略实施效果。
你可能感兴趣
2026年中报点评:26H1业绩扭亏拐点确立,经营质量持续改善
公用事业西南证券2026-09-07
公司2025年报及2026年一季报点评业绩逆势增长,经营质量持续改善
国泰海通证券2026-05-07
2026年中报业绩点评产寿经营指标持续改善,OPAT及分红稳健
国泰海通证券2026-08-21
古茗(1364)2026年中报业绩点评:经营质量稳健,看好长期成长潜力
国泰海通证券2026-08-28
2026年中报点评主业稳健增长,盈利质量改善
中邮证券2026-09-09
2026年中报点评:26H1运营业务稳健增长,经营现金流改善
公用事业西南证券2026-08-27
旭升集团(603305)2026年中报点评:经营稳健改善,储能、机器人业务持续推进
华创证券2026-09-04
经营质量显著改善,受益5G红利,持续看好未来业绩稳健增长
信息技术东吴证券2020-04-22
光大银行2024中报点评:利润增长持续改善,资产质量稳健
金融信达证券2024-08-31
23年中报点评:Q2业绩加速修复,经营质量持续改善
纺织服装东吴证券2023-08-29