猜你想问
2026年中报港股业绩改善的主要表现是什么?
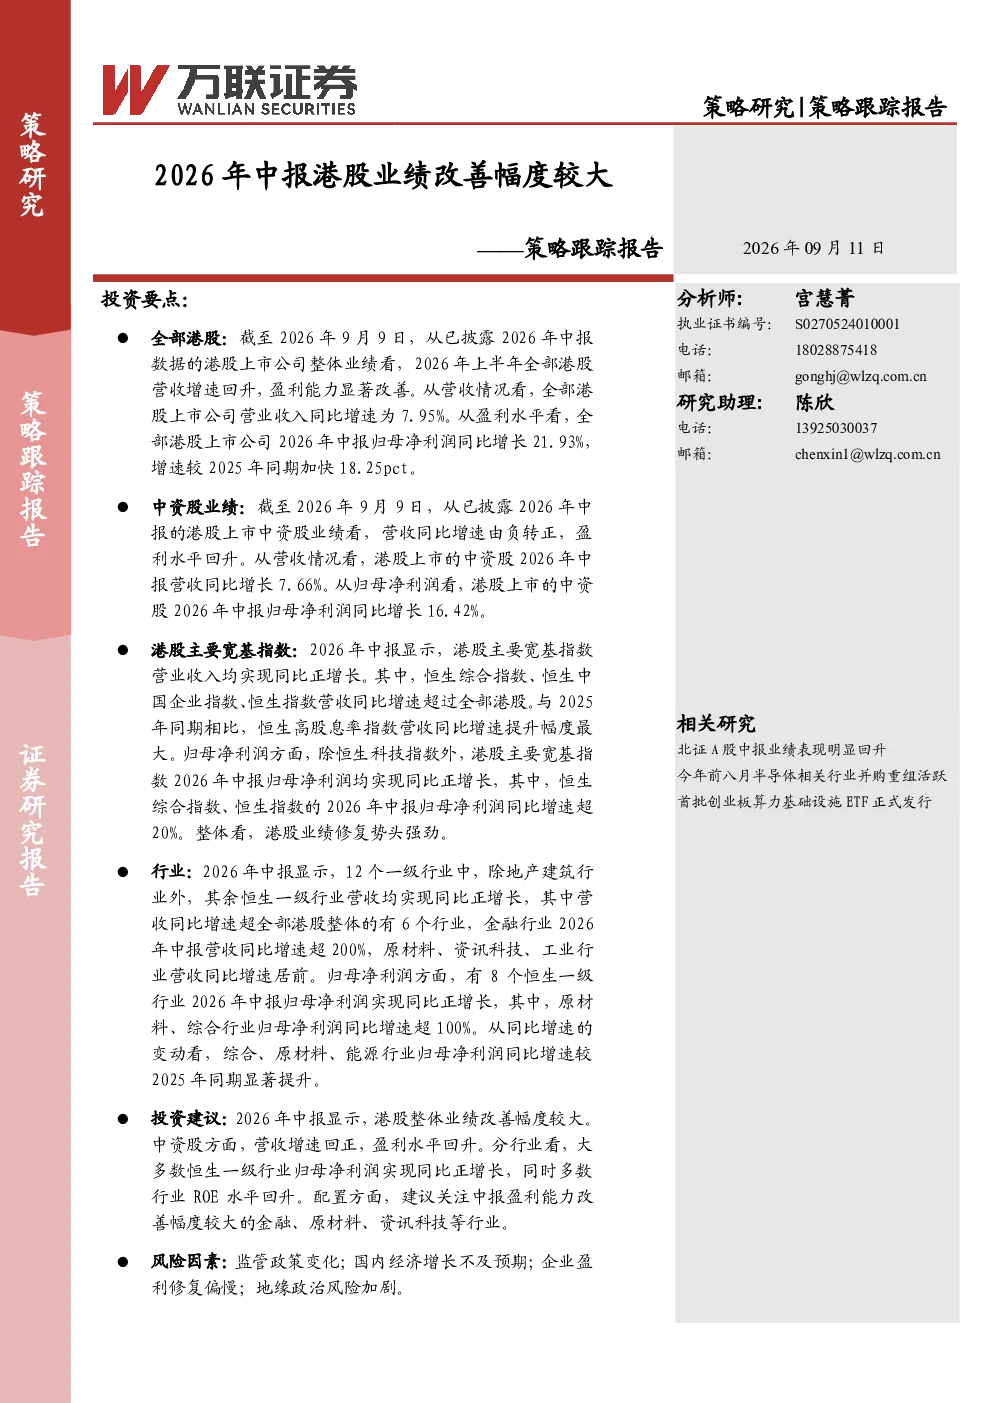
2026年上半年,全部港股营收增速回升至7.95%,归母净利润同比增长21.93%,增速较2025年同期加快18.25pct。中资股营收同比增速由负转正至7.66%,归母净利润同比增长16.42%,增速加快9.64pct。主要宽基指数如恒生综合指数、恒生中国企业指数、恒生指数营收增速均超7.95%,其中恒生高股息率指数增速提升幅度最大。除恒生科技指数外,主要宽基指数归母净利润均实现同比正增长,恒生综合指数、恒生指数增速超20%。
哪些行业在2026年中报中表现突出?
除地产建筑行业外,其余11个恒生一级行业营收均实现同比正增长,其中金融行业增速超200%,原材料、资讯科技、工业行业居前。8个行业归母净利润实现同比正增长,原材料、综合行业增速超100%。原材料、综合、能源行业归母净利润同比增速较2025年同期显著提升。多数恒生一级行业ROE改善,原材料、资讯科技、能源、必需性消费行业ROE均高于10%,原材料、综合行业提升幅度超1pct。综合、原材料、公用事业行业销售净利率提升超2%,支撑ROE提升。
报告对投资有哪些方向性建议?
建议关注中报盈利能力改善幅度较大的金融、原材料、资讯科技等行业。原材料行业营收和利润增速领先,资讯科技行业ROE表现突出,金融行业增速超200%。综合行业利润增速超100%,公用事业行业销售净利率提升显著。地产建筑行业表现拖累中资股整体盈利,需关注其修复情况。
当前港股市场整体呈现怎样的发展态势?
2026年上半年港股市场整体呈现盈利能力回升态势。主要宽基指数营收和归母净利润均实现同比正增长,除恒生科技指数外,其余指数增速均较快。恒生综合指数、恒生中国企业指数、恒生指数营收增速超7.95%,归母净利润增速超20%。多数行业营收和利润增速加快,金融、原材料、资讯科技等行业表现突出,地产建筑行业拖累整体表现。
投资港股需关注哪些风险因素?
投资港股需关注监管政策变化、国内经济增长不及预期、企业盈利修复偏慢、地缘政治风险加剧等风险因素。部分行业如地产建筑、必需性消费、非必需性消费拖累中资股整体盈利,需警惕相关风险。同时,恒生科技指数增速回落,需关注其未来发展趋势。原材料、综合、能源行业虽表现突出,但需关注其盈利持续性及外部环境变化影响。