猜你想问
颐海国际2026年中报主要业绩表现如何?
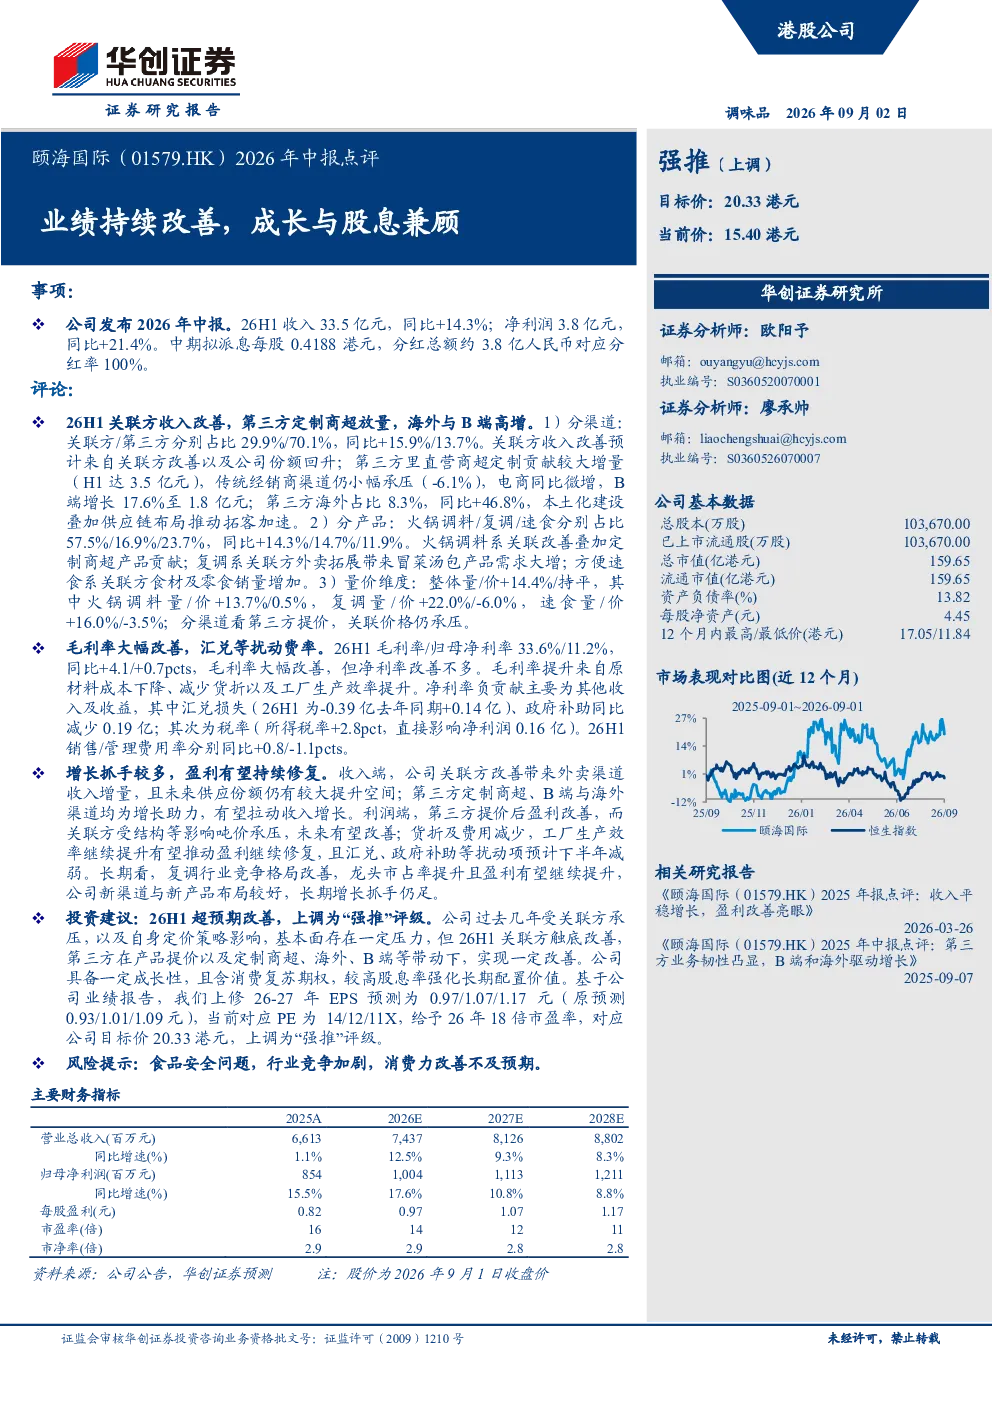
颐海国际2026年上半年实现收入33.5亿元,同比增长14.3%;净利润3.8亿元,同比增长21.4%。中期拟派息每股0.4188港元,分红总额约3.8亿人民币,对应分红率达100%。主要增长动力来自第三方定制商超、B端及海外业务,其中第三方直营商超定制贡献较大增量,上半年达3.5亿元。产品结构方面,火锅调料占比57.5%,同比增长14.3%;复调占比16.9%,同比增长14.7%;速食占比23.7%,同比增长11.9%。
颐海国际2026年中报渠道表现有何亮点?
颐海国际2026年中报显示,第三方定制商超收入占比70.1%,同比增长13.7%,其中直营渠道贡献显著增量,上半年达3.5亿元。电商渠道同比微增,B端收入增长17.6%至1.8亿元。海外业务占比8.3%,同比增长46.8%。关联方收入占比29.9%,同比增长15.9%,但传统经销商渠道小幅承压,下降6.1%。第三方渠道提价带动盈利改善,而关联方价格承压。
颐海国际2026年中报盈利能力如何变化?
颐海国际2026年中报毛利率/归母净利率为33.6%/11.2%,同比分别提升4.1pct和0.7pct。毛利率提升主要来自原材料成本下降、减少货折及工厂生产效率提升。净利率提升受汇兑损失(-0.39亿)、政府补助减少(0.19亿)及所得税率提升(+2.8pct)影响。销售费用率同比+0.8pct,管理费用率同比-1.1pct,整体盈利能力有所修复。
颐海国际2026年中报市场现状如何判断?
颐海国际2026年中报显示,整体销量/价格同比增长14.4%/持平。火锅调料销量/价格同比增长13.7%/增长0.5%;复调销量/价格同比增长22.0%/-6.0%;速食销量/价格同比增长16.0%/-3.5%。第三方渠道提价改善盈利,但关联方价格承压。收入端,关联方改善带动外卖渠道收入增长,第三方定制商超、B端及海外业务助力整体增长。产品结构持续优化,火锅调料占比提升至57.5%。
颐海国际2026年中报有哪些风险提示?
颐海国际2026年中报提示的主要风险包括:食品安全问题可能影响品牌声誉;行业竞争加剧可能压缩利润空间;消费力改善不及预期可能影响渠道销售。此外,汇兑损失、政府补助减少及所得税率提升对净利率产生负面影响,需关注下半年这些扰动项的减弱情况。关联方吨价未来改善及货折、费用减少有助于盈利修复,但需持续关注市场变化。