猜你想问
古茗2026H1业绩报告核心数据有哪些?
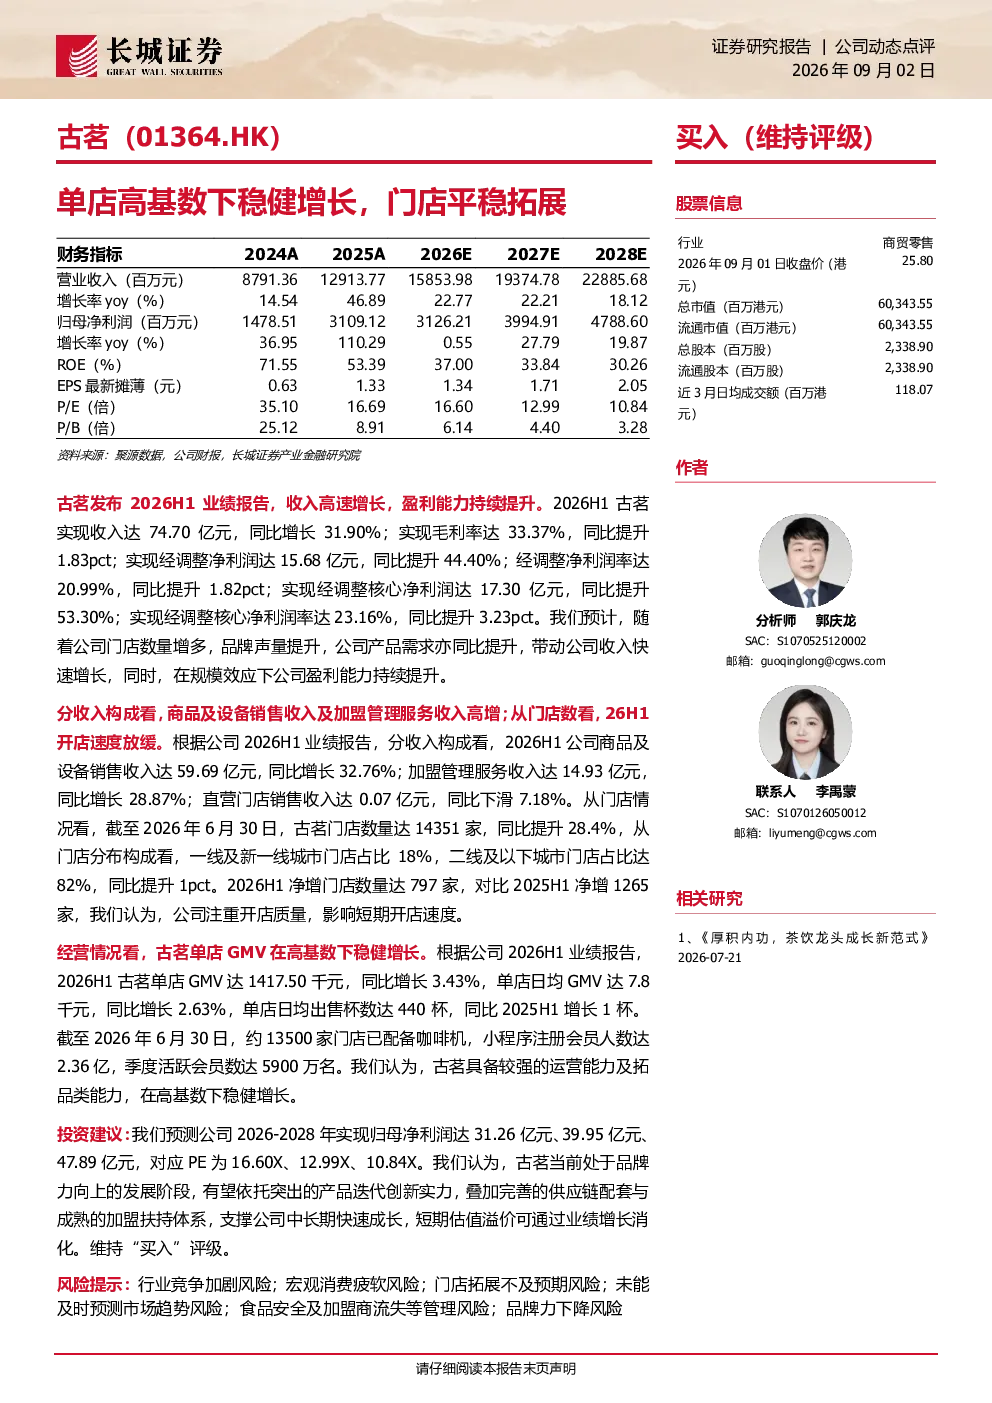
古茗2026H1实现收入74.70亿元,同比增长31.90%;毛利率达33.37%,同比提升1.83pct;经调整净利润达15.68亿元,同比提升44.40%;经调整净利润率达20.99%,同比提升1.82pct;经调整核心净利润达17.30亿元,同比提升53.30%;经调整核心净利润率达23.16%,同比提升3.23pct。商品及设备销售收入59.69亿元,同比增长32.76%;加盟管理服务收入14.93亿元,同比增长28.87%。门店数量达14351家,同比提升28.4%
当前咖啡赛道发展趋势如何?
咖啡赛道呈现品牌集中与下沉市场拓展并行的趋势。头部品牌通过产品创新和供应链优化提升竞争力,同时积极向二线及以下城市渗透。消费者需求多元化,健康化、个性化趋势明显,驱动产品迭代加速。加盟模式仍是主要扩张方式,但品牌对开店质量管控趋严,注重单店盈利能力。未来竞争将聚焦品牌力、产品力及数字化运营能力
古茗报告重点分析了哪些方面?
报告重点分析了古茗收入构成、门店网络扩张、单店经营表现及未来增长潜力。收入端,商品及设备销售和加盟管理服务双轮驱动;门店端,数量稳健增长但增速放缓,下沉市场占比提升;单店层面,GMV持续增长,数字化工具赋能会员运营。同时评估了供应链、加盟体系对长期发展的支撑作用
古茗当前市场表现如何?
古茗市场表现呈现高增长与结构性优化的特点。收入规模持续扩大,盈利能力显著增强,单店GMV在高位仍保持增长。门店布局向二线及以下城市倾斜,反映品牌下沉策略成效。会员体系庞大且活跃度高,数字化运营能力突出。但需关注直营收入下滑及开店速度放缓对短期业绩的影响
古茗报告提示了哪些风险?
报告提示的主要风险包括:行业竞争加剧可能导致价格战或市场份额波动;宏观经济下行可能影响消费意愿;门店拓展速度放缓或质量不及预期;市场趋势变化若未能及时响应可能错失增长机会;食品安全问题或加盟商流失可能损害品牌声誉;品牌力建设仍需持续投入以应对竞争加剧