猜你想问
这份研报的核心内容是什么?
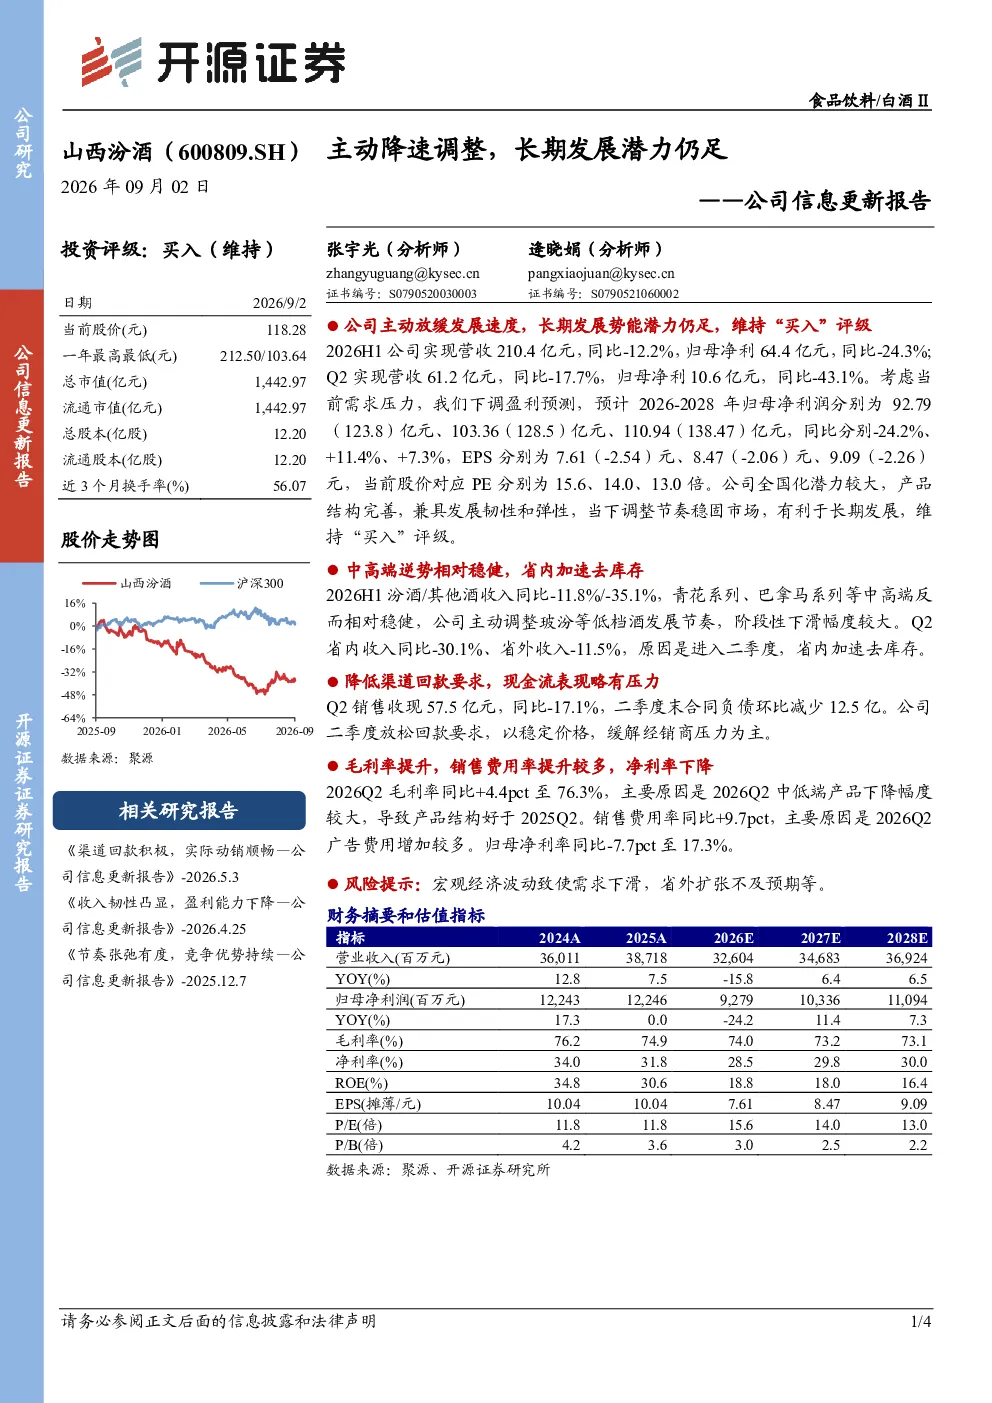
本报告指出公司主动放缓发展速度,长期发展势能潜力仍足,维持“买入”评级。报告显示2026H1公司营收210.4亿元,同比-12.2%;归母净利64.4亿元,同比-24.3%。Q2营收61.2亿元,同比-17.7%;归母净利10.6亿元,同比-43.1%。2026-2028年归母净利润预测分别为92.79、103.36、110.94亿元,同比分别-24.2%、+11.4%、+7.3%。Q2毛利率同比+4.4pct至76.3%,销售费用率同比+9.7pct,净利率同比-7.7pct至17.3%。公司中高端产品相对稳健,低档酒发展节奏放缓,省内加速去库存导致省内收入同比-30.1%,省外收入-11.5%。销售收现57.5亿元,同比-17.1%,合同负债环比减少12.5亿,公司放松回款要求以稳定价格。
报告对行业发展趋势有何分析?
报告分析指出,公司主动调整发展节奏主要是为了稳固市场,此举有利于长期发展。中高端产品如青花系列、巴拿马系列表现相对稳健,而低档酒发展节奏放缓,省内加速去库存导致省内收入下滑。省外市场虽然也面临一定压力,但仍是公司未来发展的重点。报告认为,通过主动放缓速度,公司能够更好地控制市场风险,为长期发展奠定基础。这种策略有助于公司在激烈的市场竞争中保持稳定,并有望在未来实现更可持续的增长。
报告重点分析了哪些方面?
报告重点分析了公司主动放缓发展速度的原因和影响,以及长期发展潜力。具体包括营收、净利润、毛利率、销售费用率等关键财务数据的变化,以及中高端和低档酒产品的市场表现。报告还分析了省内去库存对收入的影响,以及公司放松回款要求以稳定价格的策略。此外,报告对2026-2028年的归母净利润进行了预测,显示公司未来有望实现稳步增长。这些分析有助于投资者全面了解公司的经营状况和未来发展方向。
报告对当前市场现状有何判断?
报告判断,公司当前正处于主动调整发展节奏的阶段,通过放缓速度来稳固市场,这一策略有利于长期发展。报告显示,公司虽然面临一定的营收和利润下滑,但中高端产品表现相对稳健,且未来有望实现稳步增长。省内去库存和省外市场压力是当前面临的主要挑战,但公司通过放松回款要求等措施来应对。总体来看,报告认为公司当前的市场现状虽然面临挑战,但通过主动调整策略,未来有望实现更可持续的发展。
研报中有哪些风险提示?
报告提示了宏观经济波动可能导致的需求下滑风险,以及省外扩张不及预期的风险。此外,公司主动放缓发展速度也可能带来一定的市场风险,需要密切关注。省内去库存和省外市场压力也是需要关注的风险点。虽然公司通过放松回款要求等措施来应对,但仍需警惕市场变化对公司经营的影响。投资者在关注公司发展潜力的同时,也需要注意这些潜在风险,以便做出更全面的投资决策。