猜你想问
这份研报主要分析了蜜雪集团的哪些核心内容?
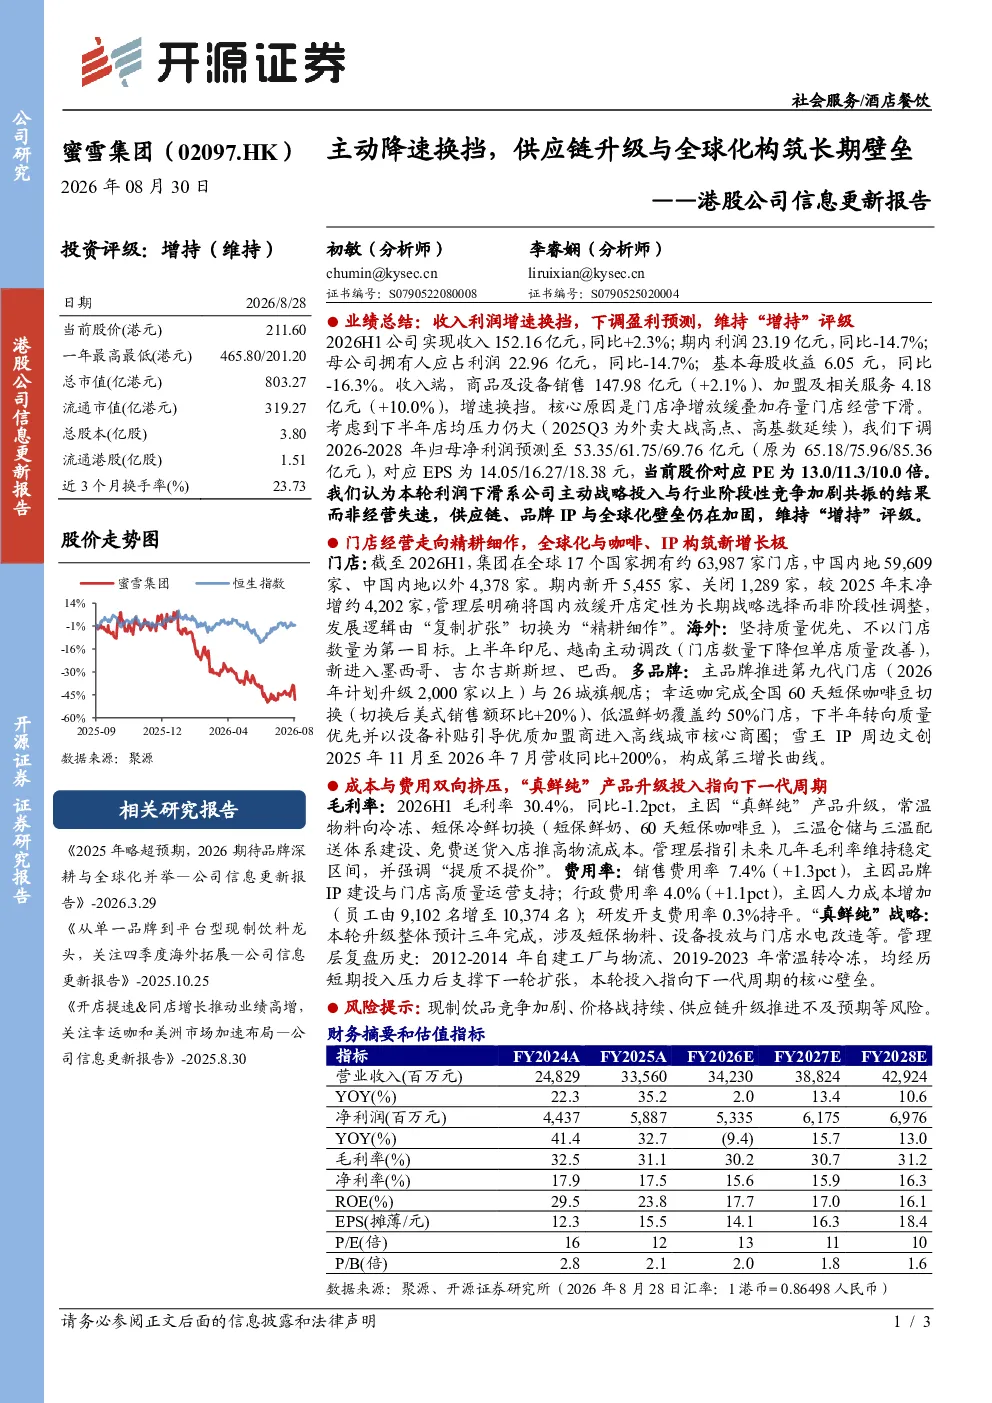
这份研报主要分析了蜜雪集团2026年上半年的业绩表现,包括收入和利润的同比变化。报告指出,公司上半年实现收入152.16亿元,同比增长2.3%;利润23.19亿元,同比下滑14.7%。收入端,商品及设备销售147.98亿元(增长2.1%)、加盟及相关服务4.18亿元(增长10.0%),增速换挡。报告还分析了利润下滑的原因,认为主要是由门店净增放缓和存量门店经营下滑导致的,并将此视为公司主动战略投入与行业竞争加剧的结果,而非经营失速。此外,报告还下调了2026-2028年归母净利润预测至53.35/61.75/69.76亿元,对应EPS为14.05/16.27/18.38元,当前股价对应PE为13.0/11.3/10.0倍。报告维持“增持”评级,认为供应链、品牌IP与全球化壁垒仍在加固。
蜜雪集团所在的赛道/行业发展趋势如何?
蜜雪集团所在的现制饮品行业竞争激烈,价格战持续,但行业也在经历转型升级。报告指出,蜜雪集团通过“真鲜纯”战略,向冷冻、短保冷鲜产品升级,并建设三温仓储与配送体系,以构筑长期壁垒。同时,行业内的多品牌战略成为趋势,蜜雪集团的多品牌布局,如幸运咖和雪王IP周边文创,已构成第三增长曲线。此外,行业也在加速全球化布局,蜜雪集团在海外市场的门店调整和新增,显示出其全球化战略的推进。总体来看,行业竞争加剧,但创新和多元化成为企业发展的关键。
这份报告重点分析了蜜雪集团的哪些方面?
这份报告重点分析了蜜雪集团的业绩表现、门店经营与战略调整、成本与费用及“真鲜纯”战略。在业绩方面,报告详细分析了收入和利润的变化,以及利润下滑的原因。在门店经营与战略调整方面,报告指出公司由“复制扩张”切换为“精耕细作”,并在海外市场坚持质量优先。在成本与费用方面,报告分析了“真鲜纯”战略对毛利率和费用率的影响,并指出管理层强调“提质不提价”。此外,报告还分析了多品牌战略的推进情况,如幸运咖的短保咖啡豆切换和雪王IP周边文创的增长。
根据这份研报,蜜雪集团的市场现状如何?
根据这份研报,蜜雪集团的市场现状呈现出增速换挡和战略调整的特点。报告指出,公司上半年收入增长2.3%,但利润下滑14.7%,显示出增速换挡。在国内市场,公司放缓开店速度,转向“精耕细作”模式;在海外市场,公司坚持质量优先,积极拓展新市场。此外,公司通过“真鲜纯”战略升级产品,并推进多品牌战略,以构筑长期壁垒。总体来看,蜜雪集团在市场竞争加剧的环境下,通过战略调整和多元化布局,寻求长期稳定发展。
这份研报提示了哪些风险?
这份研报提示了几个风险,包括现制饮品竞争加剧、价格战持续、供应链升级推进不及预期等。报告指出,现制饮品行业竞争激烈,价格战持续,蜜雪集团需要应对激烈的市场竞争。此外,公司通过“真鲜纯”战略升级供应链,但供应链升级推进不及预期可能会影响公司的发展。此外,行业内的竞争加剧和价格战,也可能对公司利润造成压力。因此,蜜雪集团需要密切关注市场变化,并持续推进战略调整和供应链升级,以应对潜在风险。