猜你想问
当升科技2026年半年报主要有哪些亮点?
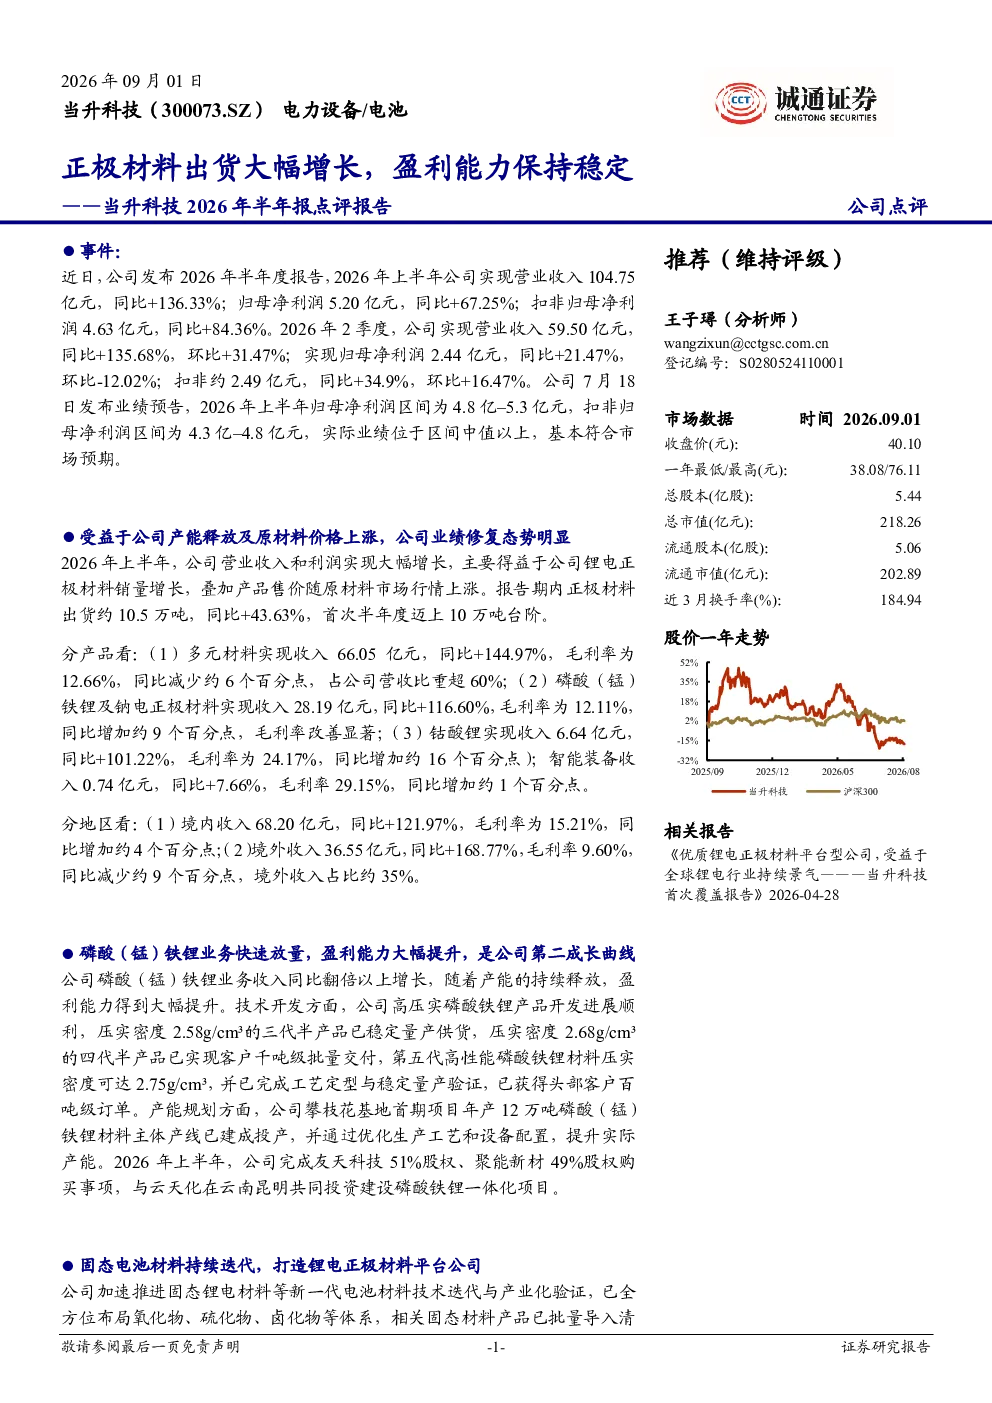
当升科技2026年半年报显示,公司营业收入达104.75亿元,同比增长136.33%,归母净利润5.20亿元,同比增长67.25%。业绩增长主要得益于正极材料销量大幅提升及原材料价格上涨。报告期内正极材料出货量突破10万吨,同比增长43.63%。产品方面,多元材料、磷酸(锰)铁锂及钠电正极材料收入显著增长,境外市场收入增速尤为突出。磷酸铁锂业务收入同比翻倍,高压实产品已量产,固态电池材料研发加速,已批量导入清陶、卫蓝等客户。公司维持“推荐”评级,业绩符合市场预期。
正极材料行业未来发展趋势如何?
正极材料行业正经历快速发展阶段,磷酸铁锂凭借成本和性能优势成为主流,同时钠离子电池、固态电池等新技术加速布局。行业竞争加剧,头部企业通过技术迭代和产能扩张巩固领先地位。原材料价格波动仍是行业挑战,但技术进步有助于降低对钴镍等稀缺资源的依赖。下游应用领域持续拓宽,从传统动力电池向储能、电动工具、消费电子等多元化场景延伸。当升科技等龙头企业积极布局固态电池材料,有望在下一代技术竞争中占据先机。
报告中哪些业务板块表现突出?
报告中多元材料业务收入同比增长144.97%,磷酸(锰)铁锂及钠电正极材料收入同比增长116.60%,成为主要增长引擎。高压实磷酸铁锂产品已量产,第四代产品实现客户批量交付,第五代产品获百吨级订单,盈利能力显著提升。固态电池材料研发加速,已布局氧化物、硫化物、卤化物体系,并批量导入清陶、卫蓝等客户。公司在攀枝花基地首期项目投产,并完成友天科技、聚能新材股权收购,进一步强化产业链布局。这些业务板块均展现出强劲的增长潜力。
当前锂电池市场整体情况如何?
当前锂电池市场处于高速增长期,新能源汽车渗透率持续提升带动电池需求旺盛。正极材料作为电池核心材料,市场格局由钴酸锂向磷酸铁锂主导转变,磷酸铁锂凭借成本优势加速渗透。行业竞争激烈,技术迭代加速,固态电池等下一代技术备受关注。原材料价格波动对行业盈利能力产生影响,但技术进步有助于降低成本。全球锂电池产能持续扩张,但产能利用率仍存在提升空间。中国企业在技术、成本和供应链方面具备优势,但需关注技术迭代和市场竞争风险。
研报提示了哪些主要风险?
研报提示的主要风险包括:全球锂电池行业增长不及预期可能导致需求下滑;技术迭代风险,如固态电池等新技术突破可能颠覆现有技术路线;政策风险,如补贴退坡或环保政策收紧可能影响行业增长;竞争加剧风险,新进入者可能加剧市场分额争夺;原材料价格波动风险,锂、钴等价格大幅波动可能影响企业盈利;全球贸易争端及汇率波动风险,可能影响公司出口业务和财务表现。这些风险需持续关注,但当前行业基本面仍具备较强支撑。