猜你想问
这份研报的核心内容是什么?
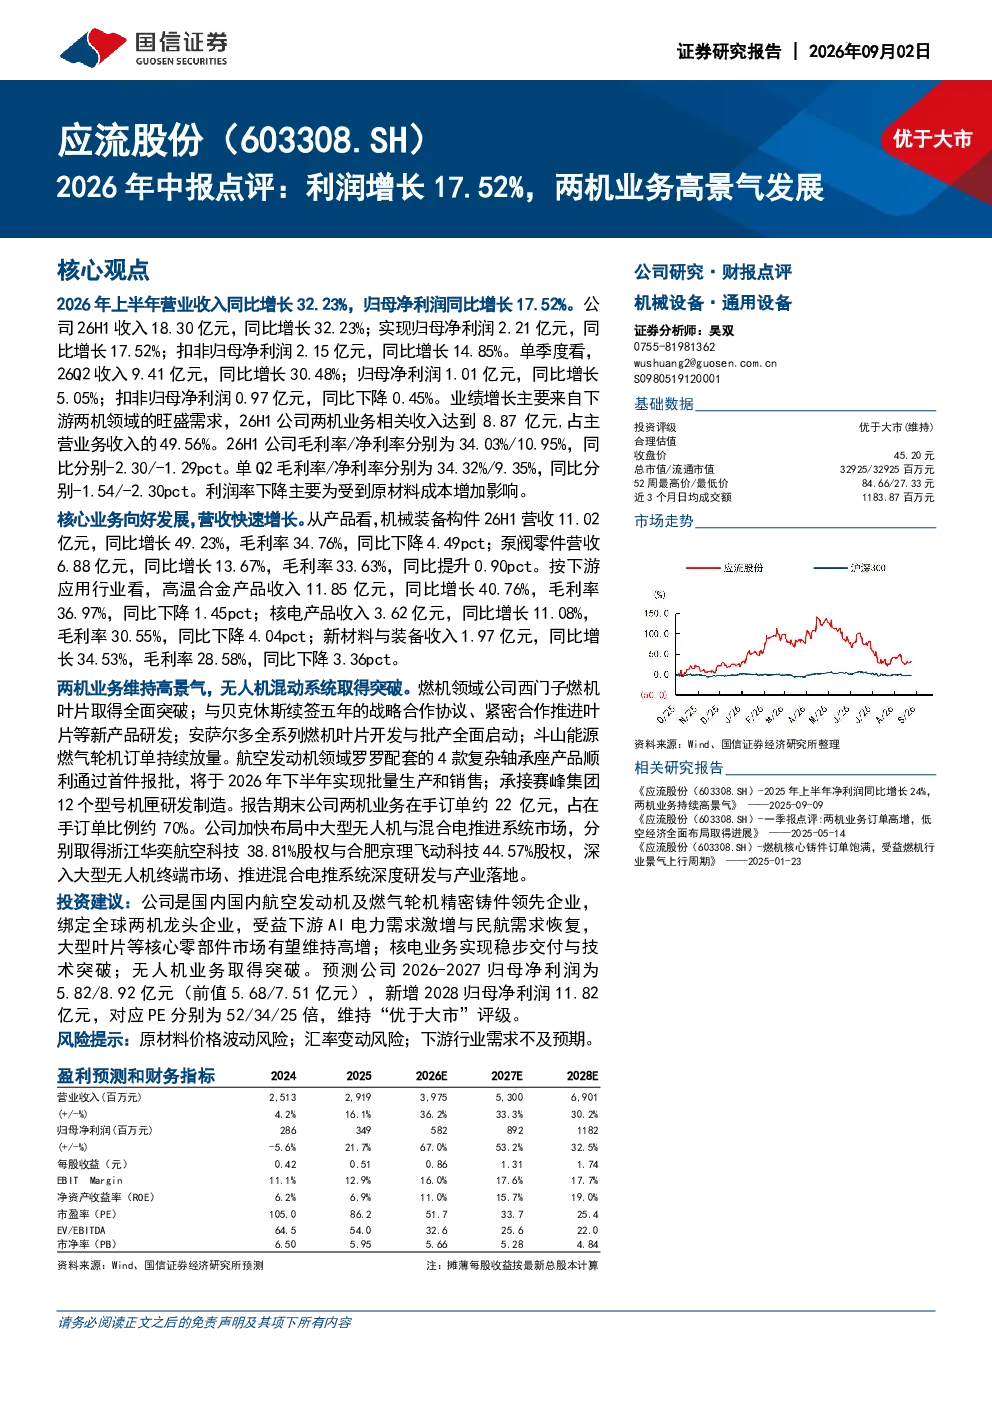
这份研报指出,公司2026年上半年营业收入同比增长32.23%,归母净利润同比增长17.52%,主要得益于下游两机领域的旺盛需求。两机业务相关收入占主营业务收入的49.56%。然而,利润率有所下降,主要受到原材料成本增加的影响。报告还详细分析了各业务板块的具体数据,如机械装备构件、泵阀零件、高温合金产品等的营收增长情况,以及公司在燃机、航空发动机和无人机领域的业务进展。
两机赛道的发展趋势如何?
两机赛道,即燃机与航空发动机领域,目前展现出高景气度的发展态势。从研报数据来看,相关业务收入占比较高且增长迅猛,例如机械装备构件和泵阀零件营收同比增长显著。同时,公司在燃机领域与西门子、贝克休斯等国际巨头合作深入,航空发动机领域也获得罗罗等国际客户的认可,显示出行业需求的强劲和技术的不断突破。未来,随着全球能源转型和航空工业的发展,两机领域有望持续受益于政策支持和市场需求的双重驱动。
研报重点分析了哪些方向?
研报重点分析了公司业绩增长的驱动因素、两机业务的竞争优势以及未来发展趋势。具体包括:1)业绩增长主要来自下游两机领域的旺盛需求,特别是燃机和航空发动机领域的订单放量;2)公司两机业务在手订单约22亿元,占在手订单比例约70%,显示出较强的市场地位和订单储备;3)公司在技术层面取得多项突破,如西门子燃机叶片全面突破、罗罗配套产品顺利通过首件报批等,进一步巩固了其行业领先地位。
当前市场对两机业务的态度如何?
当前市场对两机业务持积极态度。从研报数据可以看出,相关业务收入占比高且增长迅猛,反映出下游需求的旺盛。同时,公司在技术层面不断取得突破,与多家国际知名企业建立战略合作关系,显示出较强的竞争力和发展潜力。此外,报告期末公司两机业务在手订单充足,进一步印证了市场对公司未来发展的信心。综合来看,两机领域正处于快速发展阶段,市场关注度较高。
研报提到了哪些风险提示?
研报提示了原材料价格波动风险、汇率变动风险以及下游行业需求不及预期的风险。具体来说,原材料成本增加是导致公司利润率下降的主要原因之一,未来若原材料价格持续上涨,可能对公司盈利能力造成压力。此外,汇率波动也可能影响公司海外业务收入。最后,下游行业需求若不及预期,可能影响公司订单的持续放量,进而影响业绩增长。公司需密切关注这些风险因素,并采取相应措施进行管理。