猜你想问
这份研报的核心内容是什么?
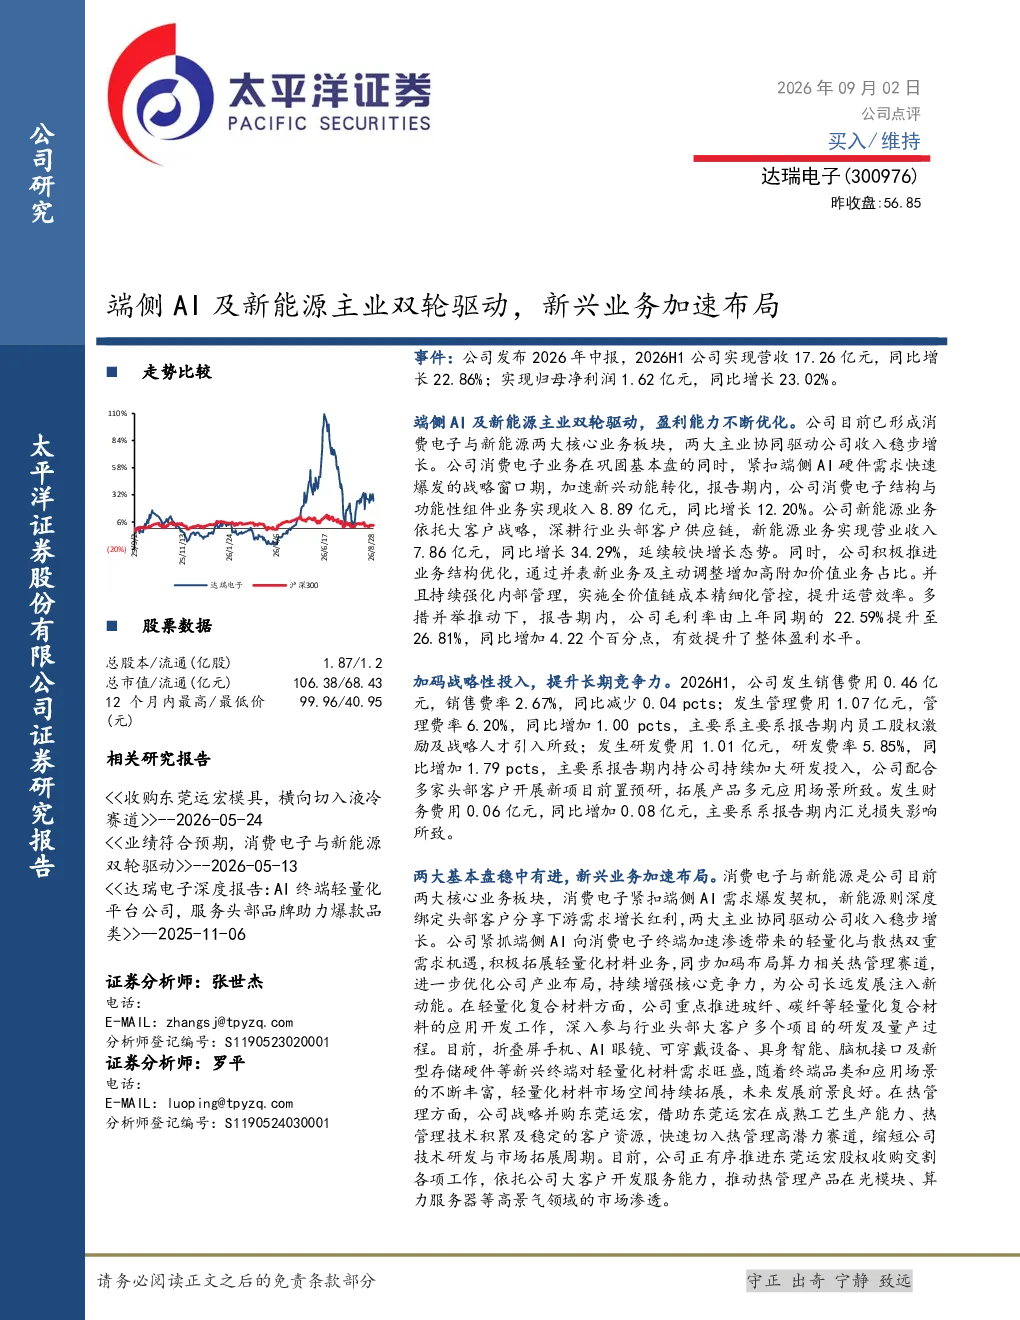
这份研报分析了达瑞电子2026年H1的经营情况,显示公司实现营收17.26亿元,同比增长22.86%;归母净利润1.62亿元,同比增长23.02%。报告强调端侧AI及新能源业务双轮驱动,盈利能力持续优化。消费电子业务收入8.89亿元,同比增长12.20%;新能源业务收入7.86亿元,同比增长34.29%。毛利率由22.59%提升至26.81%,主要得益于业务结构优化和成本管控。研发费用1.01亿元,费率5.85%,同比增加1.79pcts,主要系加大研发投入及新项目预研。
端侧AI及新能源赛道的发展趋势如何?
端侧AI及新能源赛道正快速发展,端侧AI设备对轻量化材料需求增加,玻纤、碳纤等轻量化材料业务拓展潜力巨大,算力热管理成为重要增长点。达瑞电子紧抓这一趋势,拓展轻量化材料业务,并战略并购东莞运宏切入热管理赛道,推动产品在光模块、算力服务器等领域的市场渗透。行业整体受益于技术进步和市场需求增长,预计未来几年将保持较高增速。
研报重点分析了哪些方向?
研报重点分析了达瑞电子的核心业务表现、盈利能力提升、费用结构优化及战略布局。核心业务方面,消费电子和新能源业务均实现较快增长,新能源业务增速尤为突出。盈利能力方面,毛利率显著提升,显示公司成本管控和业务结构优化成效。费用结构方面,销售费用率下降,研发费用率上升,反映公司加大研发投入。战略布局方面,公司通过拓展轻量化材料和并购,积极布局端侧AI和热管理赛道。
当前市场对达瑞电子的判断是什么?
当前市场对达瑞电子的判断是积极肯定的。公司2026年H1业绩表现亮眼,营收和净利润均实现双位数增长,端侧AI和新能源业务双轮驱动明显。盈利能力持续优化,毛利率提升显著。公司战略布局清晰,通过拓展轻量化材料和并购,积极布局高增长赛道。未来几年营收和净利润预计将保持较快增长,投资价值得到市场认可。
研报提示了哪些风险?
研报提示了几个主要风险。新业务拓展不及预期风险,端侧AI和新能源业务虽然前景广阔,但市场拓展仍需时间,存在拓展不及预期的可能性。行业景气度波动风险,消费电子和新能源行业受宏观经济和市场需求影响较大,景气度波动可能影响公司业绩。此外,股权激励和汇兑损失等也会对财务数据产生一定影响,需持续关注。