猜你想问
秋乐种业2026年半年报核心内容有哪些?
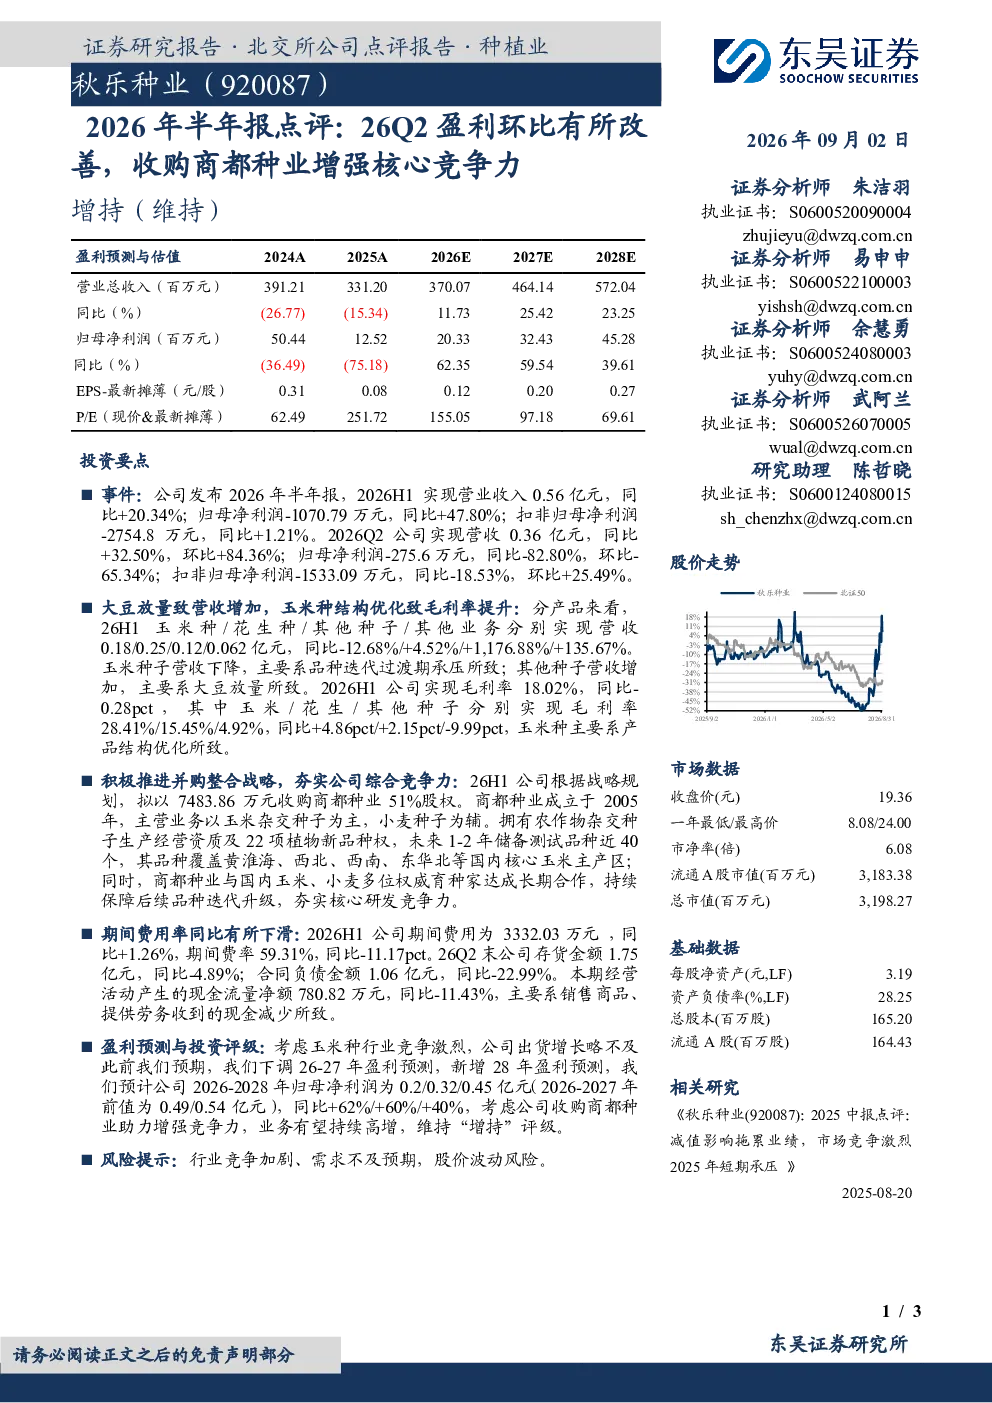
2026年上半年,秋乐种业实现营业收入0.56亿元,同比增20.34%,归母净利润-1070.79万元,同比增47.80%。第二季度营收0.36亿元,同比增32.50%,环比增84.36%,归母净利润-275.6万元,同比降82.80%,环比降65.34%。营收结构方面,玉米种子营收降12.68%,花生种子增4.52%,其他种子(大豆)增1166.88%,其他业务增135.67%。毛利率方面,整体毛利率为18.02%,同比降0.28pct,玉米种子毛利率为28.41%,同比增4.86pct。费用与现金流方面,期间费用3332.03万元,同比增1.26%,期间费率59.31%,同比降11.17pct;存货1.75亿元,同比降4.89%;合同负债1.06亿元,同比降22.99%;经营活动现金流量净额780.82万元,同比降11.43%
种业赛道2026年发展趋势如何?
2026年种业赛道呈现结构性分化,一方面,传统玉米种子业务面临产品结构优化压力,部分企业营收有所下滑,但通过品种更新和品质提升逐步改善毛利率。另一方面,大豆等经济作物种子需求增长显著,部分企业在大豆种子领域布局加速,带动整体营收结构优化。同时,生物育种技术如基因编辑、分子育种等加速应用,为行业带来长期增长动力,但研发投入高、周期长仍是行业普遍挑战。政策层面持续支持种业创新和产业链整合,为头部企业并购扩张提供机遇,但行业竞争加剧和市场需求波动仍是主要风险因素
报告重点分析了秋乐种业的哪些方面?
报告重点分析了秋乐种业的盈利改善情况、业务结构变化及并购整合战略。盈利方面,尽管上半年净利润仍为负,但环比有所改善,主要得益于第二季度营收大幅增长。业务结构上,玉米种子营收占比下降,大豆等高增长品种贡献提升,但玉米种子毛利率改善带动整体盈利能力增强。并购整合方面,收购商都种业51%股权将显著增强公司在核心玉米产区的品种储备和育种能力,商都种业拥有22项植物新品种权和近40个测试品种,覆盖国内主要玉米产区,并与多位权威育种家合作,此次收购将优化秋乐种业的研发实力和产品竞争力
当前种业市场现状如何?
当前种业市场呈现“头部集中+细分赛道爆发”的格局。头部企业在研发、种质资源、渠道等方面优势明显,通过并购整合持续强化竞争力,如秋乐种业收购商都种业。细分赛道方面,大豆、杂交水稻等高附加值品种需求增长较快,带动相关企业业绩提升。但行业整体仍面临研发投入高企、品种同质化、政策变动等挑战。国际种业巨头通过技术壁垒和品牌优势持续抢占市场份额,国内企业需在创新和国际化方面加快布局,以应对日益激烈的市场竞争
研报提示了哪些风险?
研报提示的主要风险包括:行业竞争加剧风险,随着生物育种技术突破和资本市场助力,新进入者增多,可能导致市场份额重新洗牌;需求不及预期风险,农产品价格波动和种植结构调整可能影响种子需求;股价波动风险,种业上市公司业绩受政策、天气等多重因素影响,股价可能出现较大波动。此外,并购整合后的协同效应不及预期、研发失败等也存在一定不确定性,投资者需关注这些潜在风险因素对投资决策的影响