猜你想问
晋控煤业2026年半年报核心内容是什么?
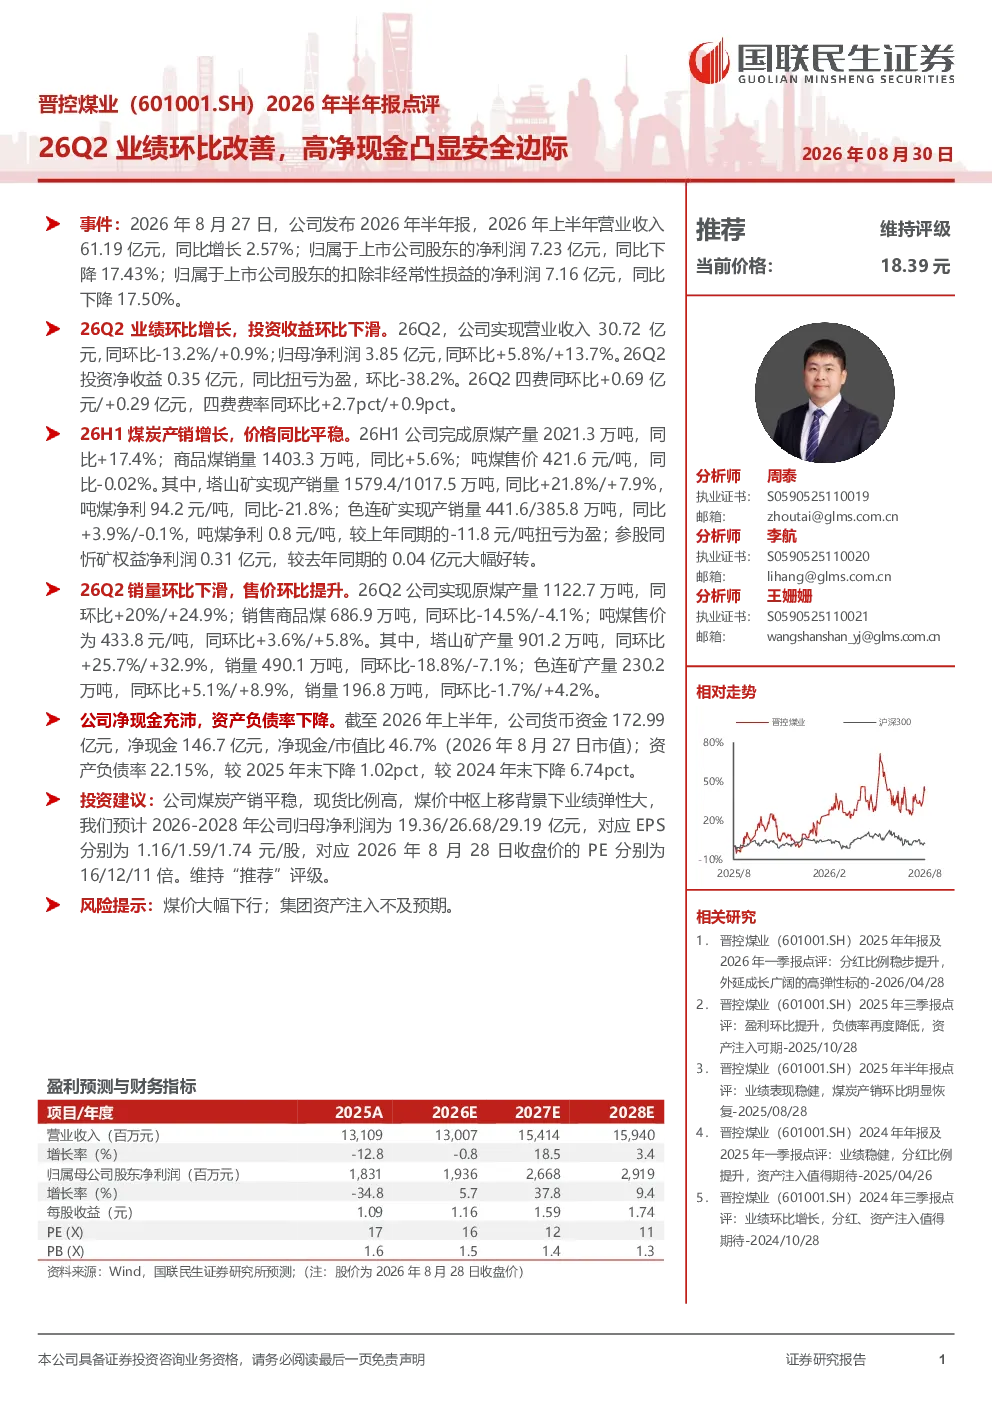
2026年上半年业绩环比改善,高净现金凸显安全边际。公司上半年营业收入61.19亿元,同比增长2.57%;归母净利润7.23亿元,同比下降17.43%。26Q2业绩环比增长,投资收益环比下滑,归母净利润3.85亿元,同环比+5.8%/+13.7%。26Q2投资净收益0.35亿元,同比扭亏为盈,环比-38.2%。四费同环比+0.69亿元/+0.29亿元,四费费率同环比+2.7pct/+0.9pct。26H1煤炭产销增长,价格同比平稳。公司完成原煤产量2021.3万吨,同比+17.4%;商品煤销量1403.3万吨,同比+5.6%;吨煤售价421.6元/吨,同比-0.02%。塔山矿产销量同比+21.8%/+7.9%,吨煤净利94.2元/吨,同比-21.8%;色连矿产销量同比+3.9%/-0.1%,吨煤净利扭亏为盈;参股同忻矿权益净利润大幅好转。26Q2销量环比下滑,售价环比提升。公司原煤产量1122.7万吨,同环比+20%/+24.9%;销售商品煤686.9万吨,同环比-14.5%/-4.1%;吨煤售价433.8元/吨,同环比+3.6%/+5.8%。塔山矿产量销量同比+25.7%/+32.9%/-18.8%/-7.1%;色连矿产量销量同比+5.1%/+8.9%/-1.7%/+4.2%。公司净现金充沛,资产负债率下降。截至2026年上半年,货币资金172.99亿元,净现金146.7亿元,净现金/市值比46.7%;资产负债率22.15%,较2025年末下降1.02pct,较2024年末下降6.74pct。投资建议:预计2026-2028年归母净利润为19.36/26.68/29.19亿元,对应EPS分别为1.16/1.59/1.74元/股,对应PE分别为16/12/11倍。维持“推荐”评级。
煤炭行业2026年发展趋势如何?
26H1煤炭产销增长,价格同比平稳。公司完成原煤产量2021.3万吨,同比+17.4%;商品煤销量1403.3万吨,同比+5.6%;吨煤售价421.6元/吨,同比-0.02%。塔山矿产销量同比+21.8%/+7.9%,吨煤净利94.2元/吨,同比-21.8%;色连矿产销量同比+3.9%/-0.1%,吨煤净利扭亏为盈;参股同忻矿权益净利润大幅好转。26Q2销量环比下滑,售价环比提升。公司原煤产量1122.7万吨,同环比+20%/+24.9%;销售商品煤686.9万吨,同环比-14.5%/-4.1%;吨煤售价433.8元/吨,同环比+3.6%/+5.8%。塔山矿产量销量同比+25.7%/+32.9%/-18.8%/-7.1%;色连矿产量销量同比+5.1%/+8.9%/-1.7%/+4.2%。煤炭行业整体呈现产销稳步增长态势,价格保持相对稳定,但部分矿区吨煤净利有所波动。企业需关注市场供需变化及成本控制,以维持盈利能力。
晋控煤业半年报报告重点分析了哪些方面?
报告重点分析了晋控煤业2026年上半年的业绩表现及财务状况。核心内容包括:业绩环比改善,26Q2归母净利润3.85亿元,同环比+5.8%/+13.7%;投资收益同比扭亏为盈;煤炭产销增长,26H1原煤产量同比+17.4%,销量同比+5.6%;吨煤售价平稳;塔山矿吨煤净利同比-21.8%,色连矿扭亏为盈;26Q2销量环比下滑但售价提升;净现金充沛,净现金/市值比46.7%,资产负债率下降。报告还提供了未来三年盈利预测及投资评级。
当前煤炭市场现状如何?
当前煤炭市场呈现产销稳步增长但价格波动特征。26H1煤炭产销均实现同比增长,原煤产量同比+17.4%,销量同比+5.6%,吨煤售价421.6元/吨,同比持平。塔山矿吨煤净利有所下降,色连矿扭亏为盈。26Q2销量环比下滑但售价提升,显示市场供需关系变化。企业需关注煤价波动风险,同时积极拓展市场,优化成本结构,以应对行业周期性变化。
研报提示了哪些风险因素?
研报提示的主要风险因素包括:煤价大幅下行可能导致企业盈利能力下降;集团资产注入不及预期可能影响公司长期发展。此外,煤炭行业受政策、供需等多重因素影响,企业需密切关注市场变化,加强风险管理,以维持稳健经营。煤价波动是行业固有风险,企业需具备应对能力。