猜你想问
山西焦煤2026年半年报核心内容有哪些?
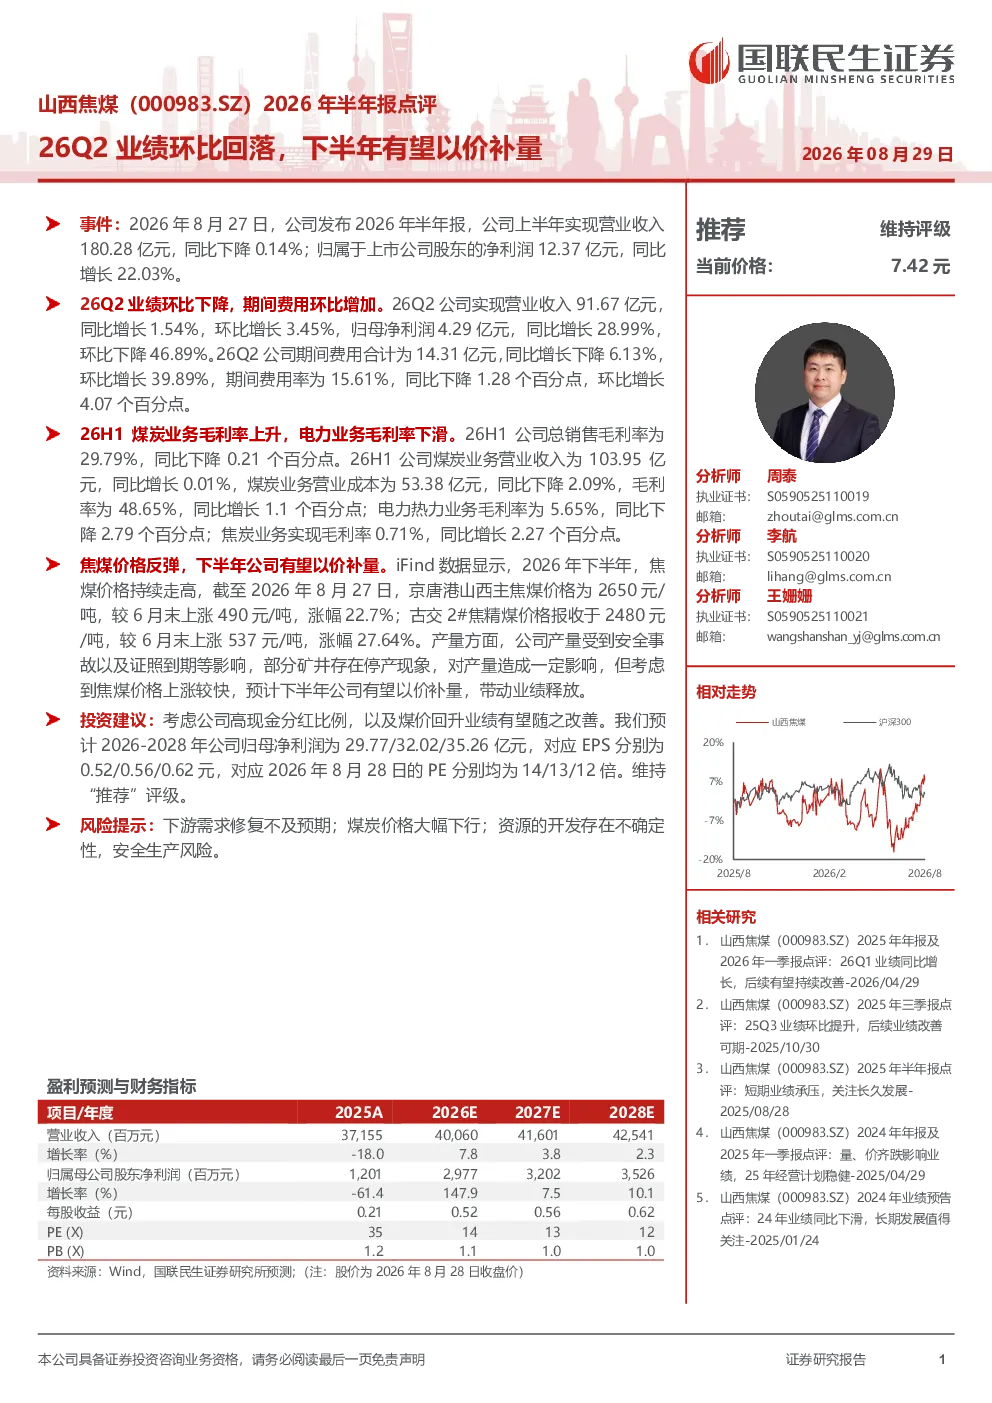
2026年8月27日,山西焦煤发布半年报,上半年实现营业收入180.28亿元,同比下降0.14%;归母净利润12.37亿元,同比增长22.03%。26Q2业绩环比回落,期间费用环比增加,实现营业收入91.67亿元,同比增长1.54%,环比增长3.45%;归母净利润4.29亿元,同比增长28.99%,环比下降46.89%;期间费用合计14.31亿元,同比增长下降6.13%,环比增长39.89%,期间费用率为15.61%。煤炭业务毛利率上升,电力热力业务毛利率下滑,总销售毛利率为29.79%,同比下降0.21个百分点。
煤炭行业2026年下半年发展趋势如何?
2026年下半年焦煤价格持续走高,截至8月27日,京唐港山西主焦煤价格上涨22.7%,古交2#焦精煤价格上涨27.64%。公司产量受安全事故及证照到期影响,部分矿井停产。预计焦煤价格上涨将带动业绩释放,但需关注下游需求修复情况及煤炭价格波动风险。
研报对山西焦煤半年报的重点分析方向是什么?
研报重点分析了山西焦煤26H1业绩表现,特别是煤炭业务毛利率上升、电力热力业务毛利率下滑的情况。同时关注了公司产量受安全事故及证照到期影响,以及下半年焦煤价格上涨对公司业绩的潜在带动作用。
当前山西焦煤的市场现状如何?
山西焦煤上半年业绩环比回落,但归母净利润同比增长22.03%。煤炭业务毛利率上升,电力热力业务毛利率下滑。公司产量受影响,但焦煤价格上涨预期为下半年业绩提供支撑。
研报提示的主要风险有哪些?
研报提示的主要风险包括下游需求修复不及预期、煤炭价格大幅下行、资源开发不确定性及安全生产风险。需关注这些因素对公司业绩的潜在影响。
你可能感兴趣
华阳股份2026年半年报点评:26Q2以价补量,利润同环比增长
国联民生证券2026-08-27
2026年半年报点评26Q2业绩同环比改善,Q3弹性有望进一步释放
国联民生证券2026-08-21
广汇能源2026年半年报点评:26Q2利润同环比大增,业绩弹性有望进一步释放
国联民生证券2026-08-20
2026年半年报点评:天然碱龙头资源禀赋,以量补价展现经营韧性
基础化工西南证券2026-08-07
2026年半年报点评:Q2以价补量盈利提升,双基地梯次扩能打开成长空间
西部证券2026-08-25
晋控煤业(601001.SH)2026年半年报点评:26Q2业绩环比改善,高净现金凸显安全边际
国联民生证券2026-08-27
潞安环能2026年半年报点评:26Q2业绩改善,价格抬升有望释放业绩弹性
国联民生证券2026-08-25
动态点评:湿法隔膜新增产能完全投产,有望以量补价增厚下半年业绩
轻工制造东方财富2018-07-18
中煤能源2023三季报点评:以量补价,税费控制,业绩环比提升
国泰君安证券2023-10-26
兰花科创(600123.SH)2026年半年报点评:煤价抬升,26Q2盈利同环比转正
国联民生证券2026-08-24