猜你想问
华阳股份2026年半年报核心内容是什么?
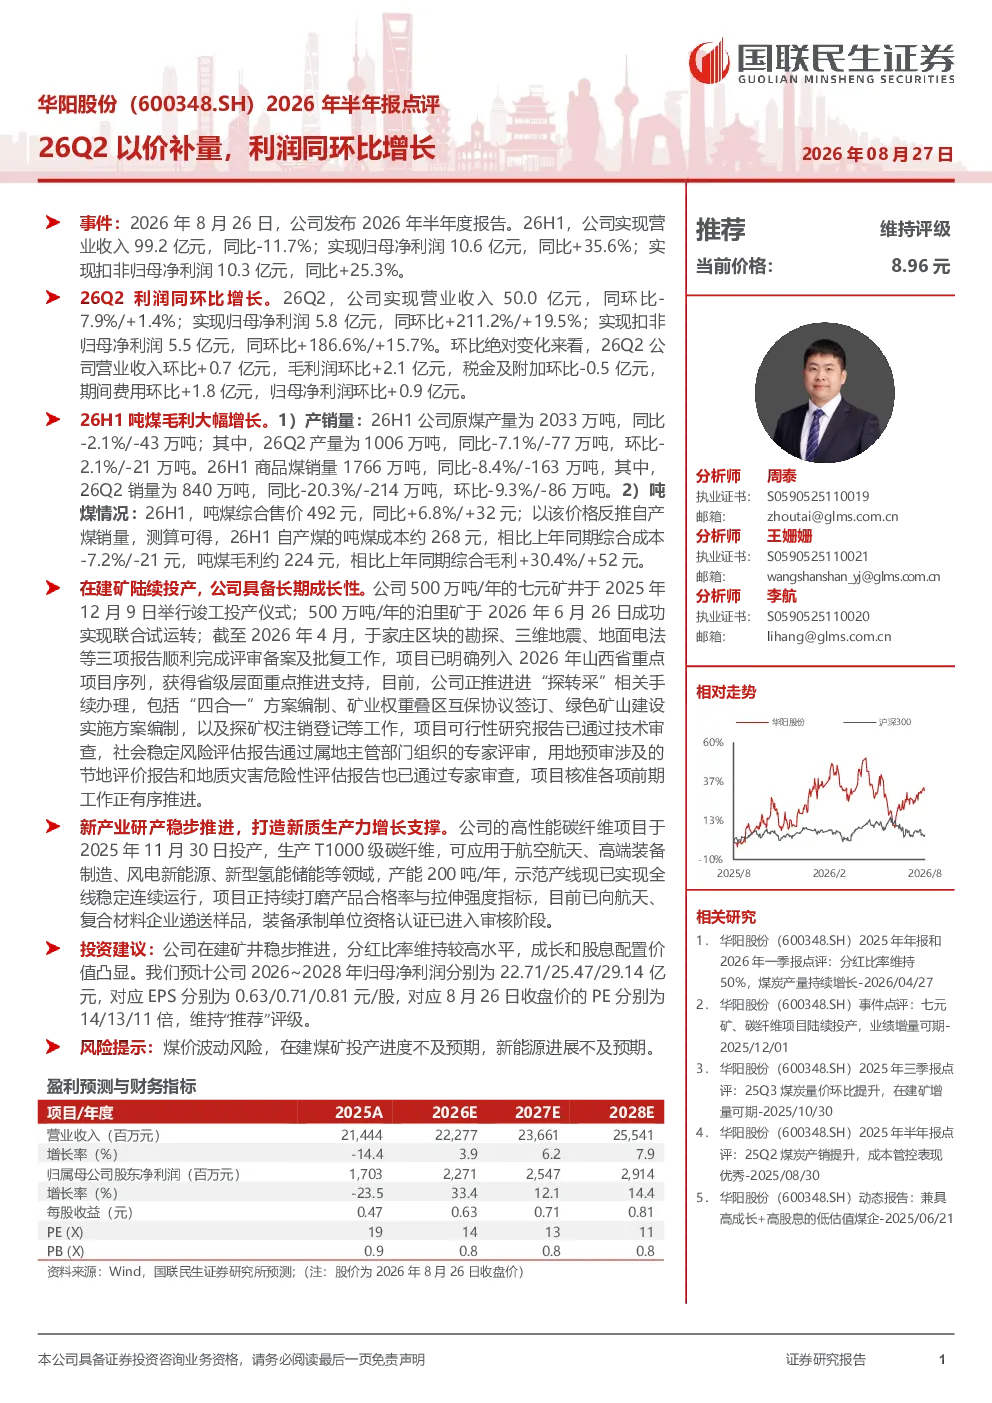
华阳股份2026年半年报显示,公司26H1营业收入99.2亿元,同比-11.7%;归母净利润10.6亿元,同比+35.6%。26Q2利润同环比增长,营业收入50.0亿元,同环比-7.9%/+1.4%;归母净利润5.8亿元,同环比+211.2%/+19.5%。吨煤毛利大幅增长,吨煤综合售价492元,同比+6.8%;吨煤毛利约224元,同比+30.4%/+52元。公司在建矿陆续投产,七元矿井和泊里矿已投产或进入试运转,于家庄区块项目获省级支持。新产业研产稳步推进,高性能碳纤维项目已投产,产能200吨/年,应用于航空航天等领域。
煤炭行业2026年发展趋势如何?
煤炭行业在2026年面临煤价波动和需求结构调整的挑战。随着新能源发展,煤炭消费结构持续优化,但仍是能源供应的重要支撑。国内煤炭企业通过技术升级和产业延伸,提升盈利能力和可持续发展能力。华阳股份等龙头企业通过在建矿投产和产业多元化,增强长期竞争力。行业整体向绿色、高效、清洁方向发展,智能化开采和低碳化利用成为关键趋势。
华阳股份2026年半年报重点分析了哪些方向?
华阳股份2026年半年报重点分析了公司经营业绩、成本毛利变化、在建矿投产进度及新产业发展情况。报告显示,公司26H1吨煤毛利大幅增长,吨煤综合售价和毛利同比提升。在建矿陆续投产,七元矿井和泊里矿已投产或进入试运转,于家庄区块项目获省级支持,具备长期成长性。新产业方面,高性能碳纤维项目已投产,产能200吨/年,应用于航空航天等领域,展现多元化发展潜力。
当前煤炭市场现状如何判断?
当前煤炭市场处于供需平衡状态,但结构性变化明显。国内煤炭供应充足,但消费端向清洁能源转型,导致煤炭消费总量下降。煤炭价格受供需关系和宏观经济影响波动,企业通过提升效率和控制成本应对市场变化。华阳股份等煤炭企业通过技术创新和产业延伸,增强抗风险能力。未来煤炭市场将更加注重绿色低碳发展,智能化开采和高效利用成为行业共识。
华阳股份2026年半年报有哪些风险提示?
华阳股份2026年半年报提示的主要风险包括:煤价波动风险,煤炭价格受供需关系和宏观经济影响波动,可能影响公司盈利能力;在建煤矿投产进度不及预期,项目延期可能导致产能释放不及计划;新能源进展不及预期,公司新产业发展受政策和技术突破影响较大。此外,行业竞争加剧和环保政策变化也可能对公司经营带来挑战。