猜你想问
7月中国服饰出口增长情况如何?
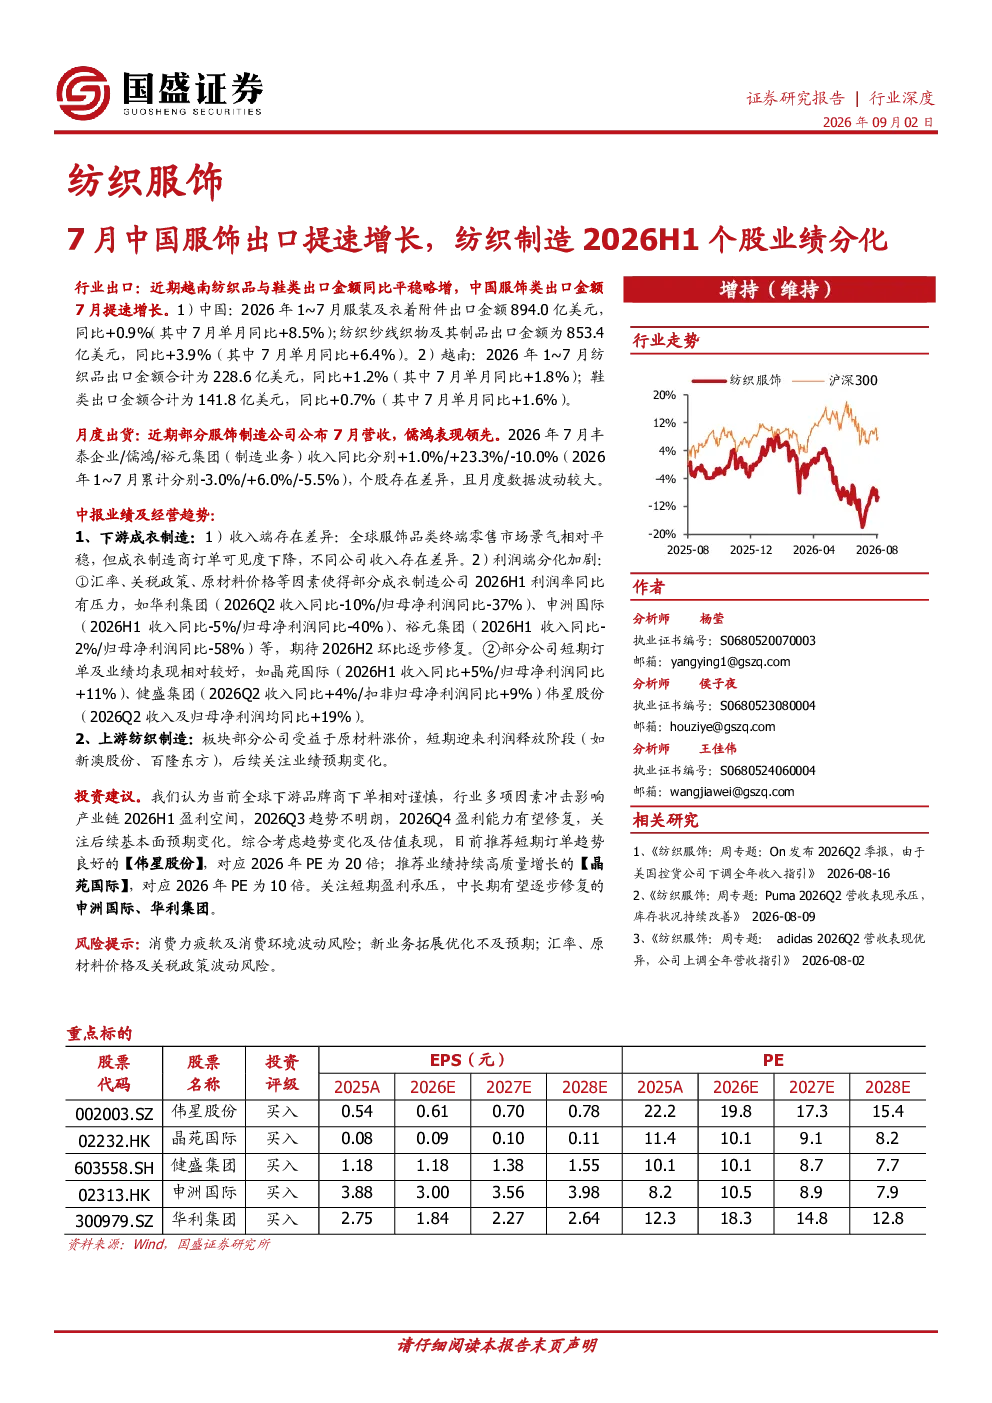
根据报告,2026年1-7月中国服装及衣着附件出口金额为894.0亿美元,同比+0.9%,其中7月单月同比+8.5%;纺织纱线织物及其制品出口金额为853.4亿美元,同比+3.9%,其中7月单月同比+6.4%
2026H1纺织制造板块个股业绩分化表现?
报告显示,2026年7月儒鸿收入同比+23.3%表现领先,而丰泰企业同比+1.0%,裕元集团(制造业务)同比-10.0%;中报业绩方面,华利集团、申洲国际、裕元集团利润率承压,但晶苑国际、健盛集团、伟星股份短期订单及业绩表现较好
全球服饰终端零售市场发展趋势?
全球服饰终端零售市场景气相对平稳,但品牌商下单意愿偏谨慎,导致制造公司订单可见度下降,快反订单占比提升;部分销售靓丽的品牌存在短期补单机会,Nike、Puma仍在库存去化阶段,未来订单中长期存在修复空间
报告对纺织制造板块市场现状的判断?
2026H1服饰制造公司利润空间受压缩,订单不及预期、行业竞争加大、关税承担、汇率波动等因素导致短期利润率表现较弱;原材料波动影响将逐步传导,期待2026Q4成衣制造盈利能力环比好转
研报提示的主要风险有哪些?
报告提示的主要风险包括:消费力疲软及消费环境波动风险;新业务拓展优化不及预期;汇率、原材料价格及关税政策波动风险
你可能感兴趣
纺织服饰行业专题研究:品牌服饰个股业绩分化,成衣制造Q2环比改善——2026H1行业总结
纺织服装国盛证券2026-09-06
纺织服饰2026H1行业总结:品牌服饰个股业绩分化,成衣制造Q2环比改善
纺织服装国盛证券2026-09-06
纺织服饰2024Q3前瞻:服饰制造继续稳健增长,品牌服饰个股分化
纺织服装国盛证券2024-10-11
纺织服饰行业点评报告-21年报&22年一季报总结:上下游表现分化,看好出口制造龙头
纺织服装东吴证券2022-05-14
美容护理、纺织服饰周报(2024.08.05-2024.08.11):7月纺织品、鞋类出口景气度较佳,华利、健盛24H1业绩增长靓丽
纺织服装中邮证券2024-08-11
纺织服饰行业2024H1业绩综述报告:行业利润承压,个股业绩分化
纺织服装万联证券2024-09-12
纺织服饰行业专题研究:2025Q4业绩前瞻:内需零售景气稳健,制造出口表现平淡
纺织服装国盛证券2026-01-09
纺织服饰行业周报:纺服出口补库逐步验证,关注纺织制造板块业绩超预期
纺织服装上海证券2024-03-17
纺织服饰行业周专题:9月服饰制造台股营收公布,期待Q3板块业绩稳健增长
纺织服装国盛证券2024-10-13
纺织服饰行业周报:优衣库欧美业绩超预期带动增长,推荐出口和出海优质标的
纺织服装开源证券2024-04-14