猜你想问
银河社服中报后投资方向有哪些?
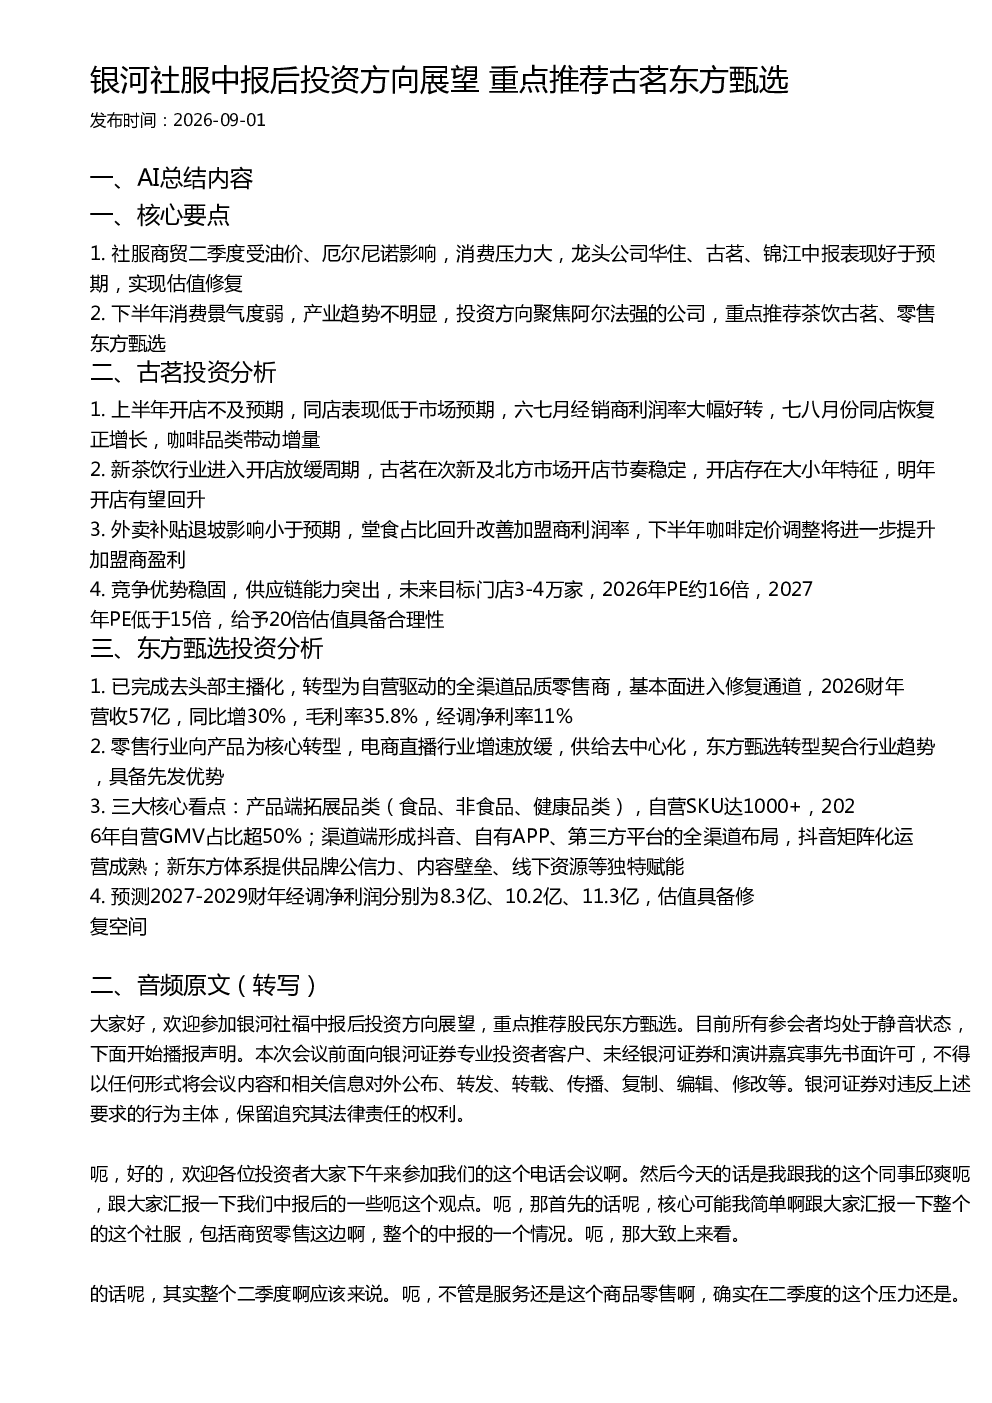
银河社服中报显示,受油价、厄尔尼诺影响,消费压力大,但华住、古茗、锦江表现好于预期,实现估值修复。下半年消费景气度弱,投资方向聚焦阿尔法强的公司,重点推荐茶饮古茗、零售东方甄选。古茗上半年开店不及预期,但经调整后同店增长,咖啡品类带动增量,未来开店有望回升。东方甄选完成去头部主播化,转型为自营驱动的全渠道品质零售商,基本面进入修复通道,2026财年营收预计增长30%,毛利率35.8%,经调净利率11%。
新茶饮行业发展趋势如何?
新茶饮行业进入开店放缓周期,古茗在次新及北方市场开店节奏稳定,存在大小年特征。外卖补贴退坡影响小于预期,堂食占比回升改善加盟商利润率,下半年咖啡定价调整将进一步提升加盟商盈利。行业竞争激烈,但古茗凭借供应链能力和稳固的市场地位,未来目标门店3-4万家,估值具备合理性。零售行业向产品为核心转型,电商直播增速放缓,东方甄选转型契合行业趋势,具备先发优势。
报告重点推荐了哪些公司?
报告重点推荐茶饮古茗和零售东方甄选。古茗上半年同店增长改善,咖啡品类带动增量,未来开店有望回升,竞争优势稳固,未来目标门店3-4万家,估值具备合理性。东方甄选完成去头部主播化,转型为自营驱动的全渠道品质零售商,基本面进入修复通道,2026财年营收预计增长30%,毛利率35.8%,经调净利率11%,产品端拓展品类,渠道端形成全渠道布局,新东方体系提供品牌公信力等独特赋能。
当前市场现状如何判断?
当前社服商贸受油价、厄尔尼诺影响,消费压力大,但华住、古茗、锦江中报表现好于预期,实现估值修复。下半年消费景气度弱,产业趋势不明显,投资方向聚焦阿尔法强的公司。古茗上半年开店不及预期,但经调整后同店增长,咖啡品类带动增量。东方甄选完成去头部主播化,转型为自营驱动的全渠道品质零售商,基本面进入修复通道,2026财年营收预计增长30%,毛利率35.8%,经调净利率11%。
研报是否存在风险提示?
研报显示,社服商贸受油价、厄尔尼诺影响,消费压力大,但华住、古茗、锦江表现好于预期,实现估值修复。下半年消费景气度弱,产业趋势不明显,投资方向聚焦阿尔法强的公司。古茗上半年开店不及预期,但经调整后同店增长,咖啡品类带动增量。东方甄选完成去头部主播化,转型为自营驱动的全渠道品质零售商,基本面进入修复通道,2026财年营收预计增长30%,毛利率35.8%,经调净利率11%。需关注行业竞争加剧、政策变化等风险因素。