猜你想问
这份研报主要分析了什么内容?
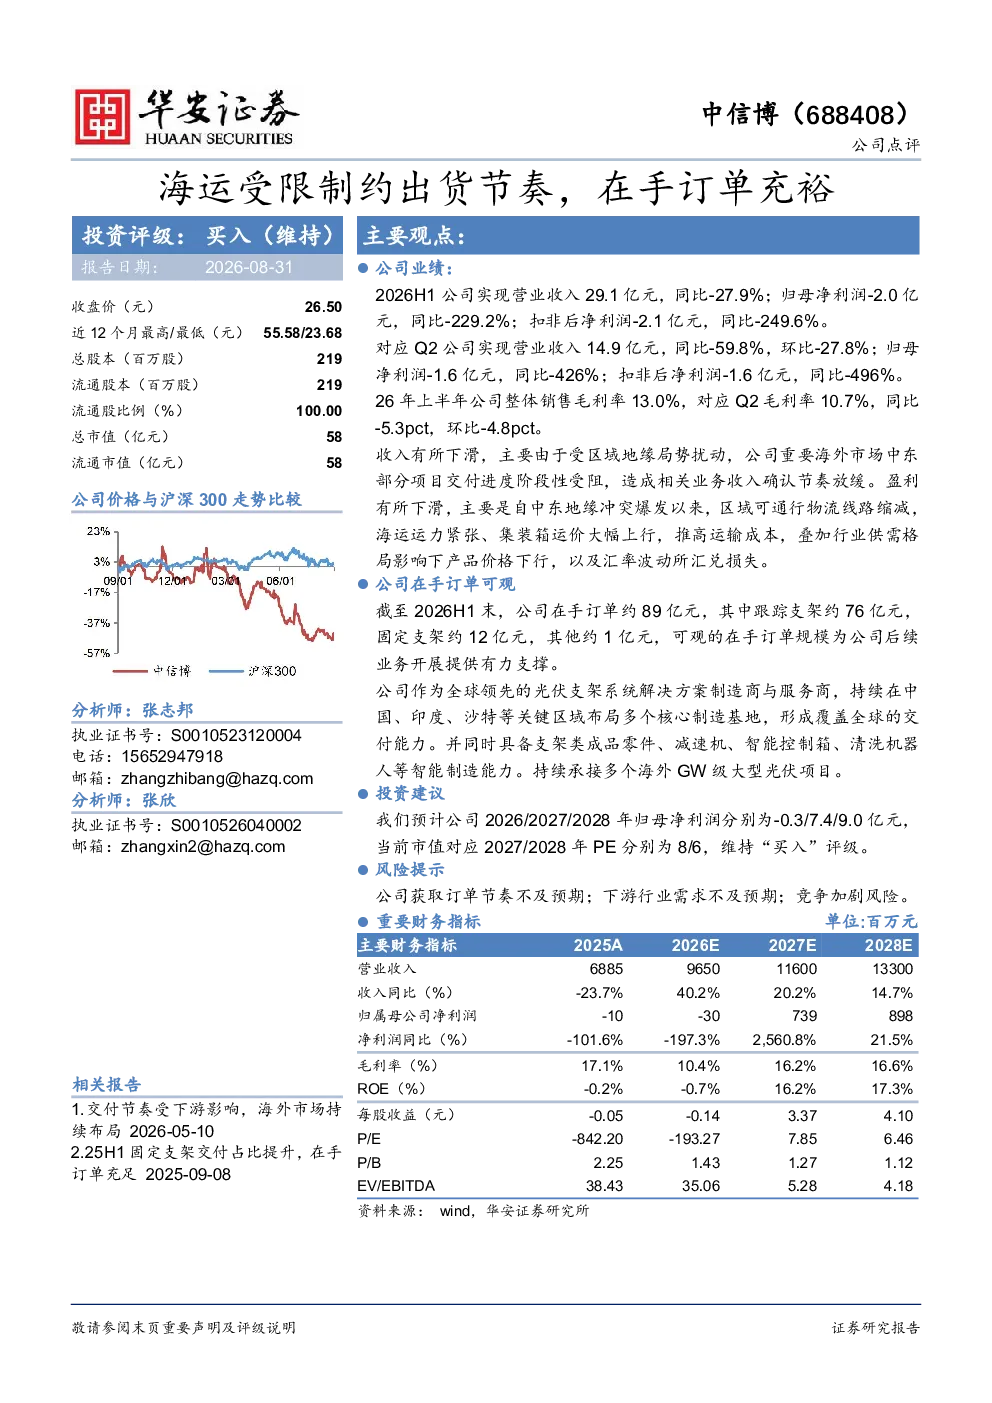
本研报分析了公司2026年上半年业绩受地缘局势、海运成本上升等因素影响导致营收利润下滑,但手订单充裕且具备全球交付能力。报告指出公司毛利率下降,但未来三年预计收入利润将大幅增长,维持买入评级。
光伏行业目前的发展趋势如何?
光伏行业受全球能源转型驱动,需求持续增长。公司具备智能制造能力,持续承接大型海外光伏项目,跟踪支架和固定支架订单可观,行业前景广阔。
研报重点分析了公司的哪些方面?
研报重点分析了公司业绩下滑原因、在手订单情况、全球交付能力及智能制造优势,并预测未来三年业绩将逐步改善,同时提示订单节奏、下游需求及竞争风险。
当前光伏市场整体情况怎样?
当前光伏市场受地缘政治和海运影响存在波动,但长期需求旺盛。公司具备全球布局和交付能力,在手订单充足,未来收入利润预计将实现快速增长。
研报提示了哪些主要风险?
研报提示的主要风险包括订单节奏不及预期、下游需求不及预期以及行业竞争加剧。需关注地缘局势对供应链和交付的影响,以及汇率波动风险。
你可能感兴趣
2020年三季报点评:风机出货持续高增长,在手订单充裕
机械设备上海证券2020-11-02
项目节奏影响Q2业绩,在手订单充裕静待拐点
信息技术国盛证券2026-08-28
2025年中报点评:25H1公司经营稳健,在手订单充裕支撑成长
信息技术民生证券2025-07-30
海外业务快速增长,在手订单充裕
电子设备国金证券2025-08-21
北交所信息更新:募投子公司完成增资、在手订单充裕,2024预计归母净利润达1.16亿元
开源证券2025-03-14
在手订单充裕收入高增,新品设备产业化进展顺利
山西证券2024-05-13
一季度业绩超预期,在手订单充裕
电气设备财通证券2024-05-12
在手订单充裕,关注国内外订单释放
电气设备华安证券2026-05-08
在手订单充裕,关注海风项目进展
华安证券2026-05-10
在手订单充裕,业绩增长势头向好
国元国际2024-03-18