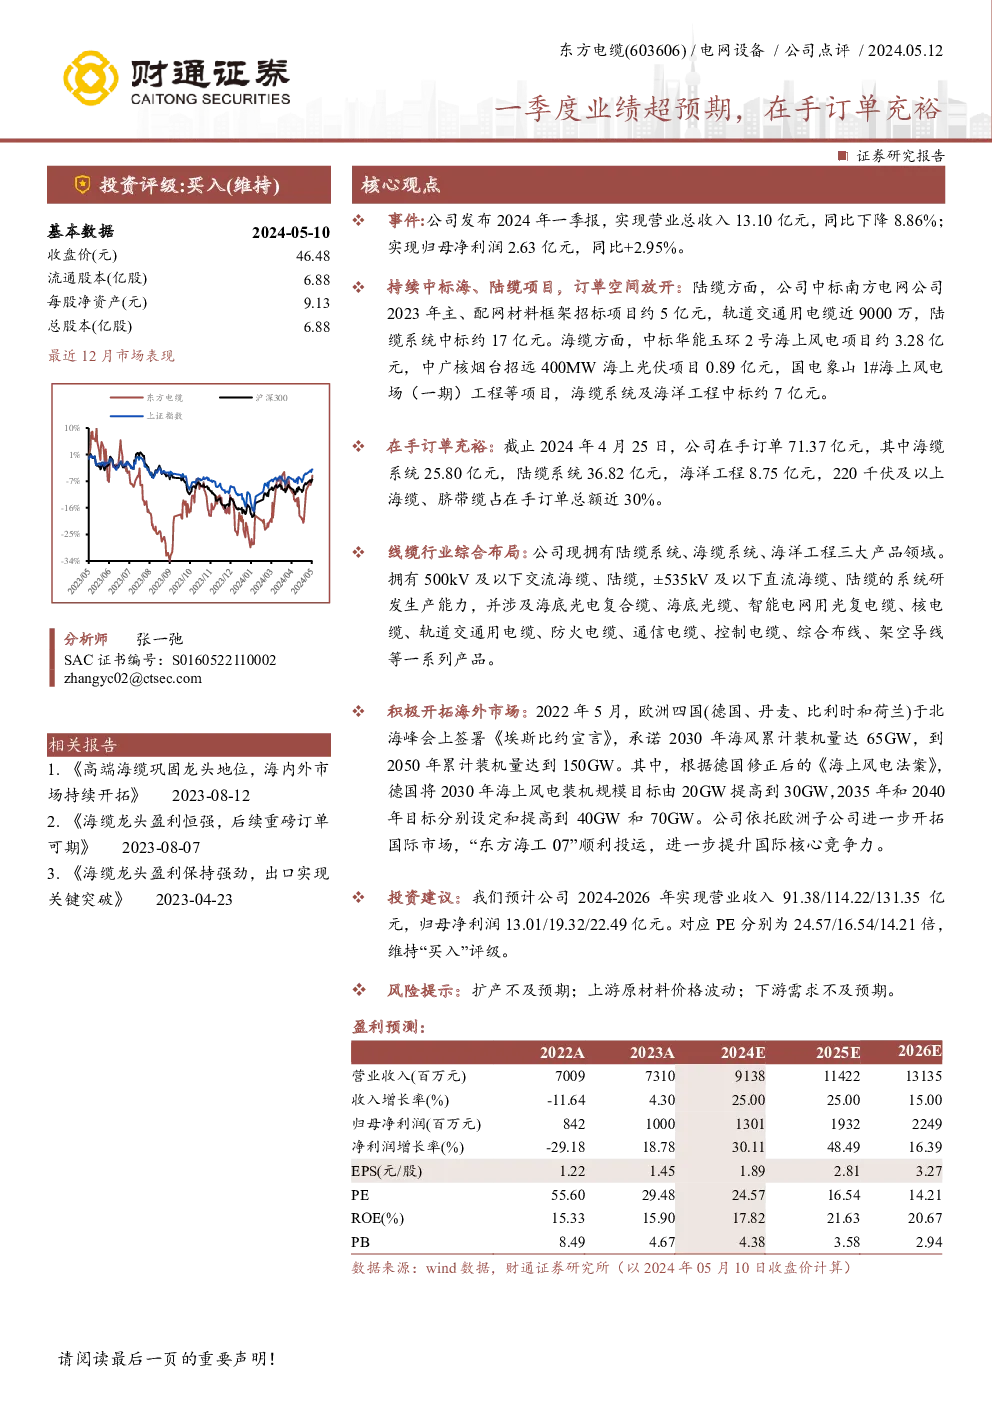
东方电缆公司概览
东方电缆,作为一家专注于电网设备领域的公司,近期发布了一季度业绩报告,表现超出了预期,且手头订单充足。
核心数据概览
- 收盘价:46.48元人民币。
- 流通股本:6.88亿股。
- 每股净资产:9.13元人民币。
- 总股本:6.88亿股。
- 12个月市场表现:未具体说明。
近期市场动态与表现
- 分析师:张一弛,SAC证书编号:S0160522110002,联系方式:zhangyc02@ctsec.com。
- 相关报告:包括《高端海缆巩固龙头地位,海内外市场持续开拓》、《海缆龙头盈利恒强,后续重磅订单可期》、《海缆龙头盈利保持强劲,出口实现关键突破》。
一季度业绩亮点
- 营收:13.10亿元,同比下降8.86%。
- 净利润:2.63亿元,同比增长2.95%。
- 中标情况:
- 陆缆:约5亿元(南方电网)、近9000万元(轨道交通)、17亿元(系统与工程)。
- 海缆:约3.28亿元(华能玉环)、0.89亿元(中广核)、约7亿元(系统与工程)。
订单与市场布局
- 在手订单:总计71.37亿元,其中海缆系统25.80亿元、陆缆系统36.82亿元、海洋工程8.75亿元,220千伏及以上海缆、脐带缆占比近30%。
- 产品领域:涵盖500kV及以下交流海缆、±535kV及以下直流海缆、海底光电复合缆、海底光缆等。
- 海外扩张:依托欧洲子公司进一步开拓国际市场,如德国、丹麦、比利时、荷兰等国家,重点关注海上风电市场的增长。
财务预测与估值
- 营收与净利润:预计2024-2026年的营收分别为91.38亿、114.22亿、131.35亿,净利润分别为13.01亿、19.32亿、22.49亿。
- 估值:对应PE分别为24.57倍、16.54倍、14.21倍,维持“买入”评级。
风险提示
- 扩产进度不及预期。
- 上游原材料价格波动。
- 下游市场需求低于预期。
投资建议
随着业绩的超预期增长与订单的充足,东方电缆显示出强劲的发展势头。投资者可考虑长期布局,关注其在海缆领域的龙头地位以及全球市场的拓展潜力。然而,市场波动和外部环境变化仍需警惕,建议在投资前审慎评估风险。