猜你想问
这份研报主要分析了什么内容?
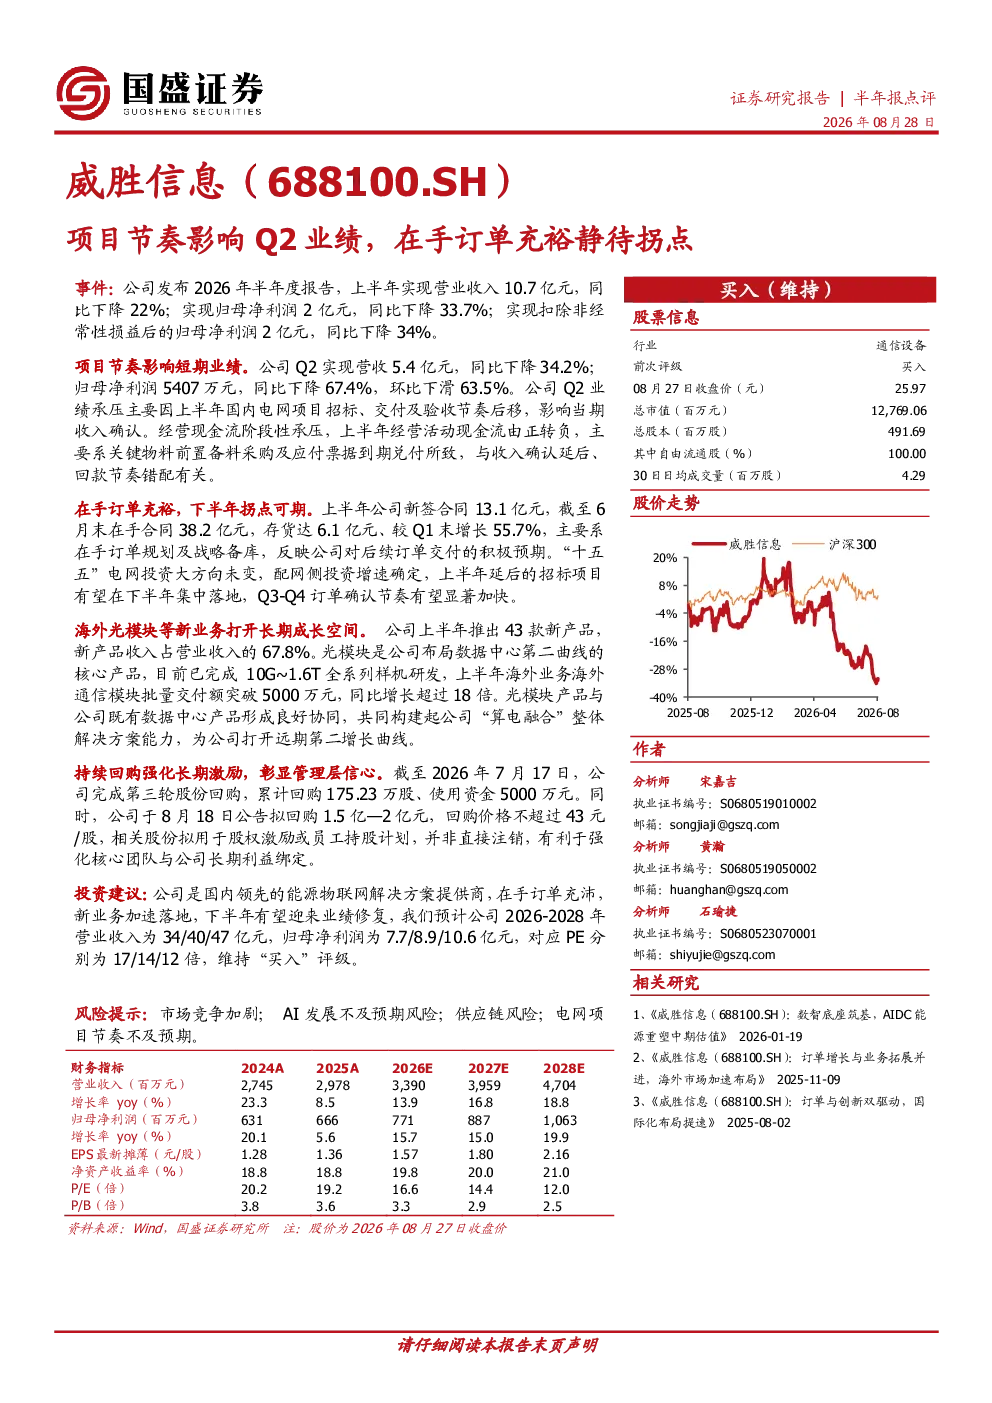
这份研报分析了公司上半年业绩受国内电网项目节奏后移影响,收入和净利润分别下降22%和33.7%。Q2业绩环比下滑63.5%,主要因收入确认延后。公司在手订单充裕,新签合同13.1亿元,在手合同达38.2亿元,存货增长55.7%,反映对后续订单的积极预期。下半年电网投资节奏有望加快,订单确认将显著提升。海外光模块等新业务打开长期成长空间,上半年推出43款新产品,新产品收入占比67.8%。光模块业务已实现海外通信模块批量交付额超5000万元,同比增长超18倍,与既有数据中心产品协同,构建“算电融合”解决方案能力。公司完成第三轮股份回购,强化管理层与公司长期利益绑定。预计公司2026-2028年营业收入和归母净利润分别为34/40/47亿元和7.7/8.9/10.6亿元,对应PE分别为17/14/12倍,维持“买入”评级。
信息技术行业发展趋势如何?
信息技术行业发展趋势持续向好,尤其在电网投资和新业务拓展方面。国内电网项目节奏调整短期内影响业绩,但长期看投资将加快,订单确认提升。海外光模块等新业务增长迅速,上半年推出43款新产品,收入占比67.8%,海外通信模块批量交付额超5000万元,同比增长超18倍。这些新业务与既有数据中心产品协同,构建“算电融合”解决方案能力,打开长期成长空间。行业竞争加剧,但公司通过新产品和解决方案能力积极应对。
研报重点分析了哪些方向?
研报重点分析了公司业绩受国内电网项目节奏影响的情况,Q2业绩承压显著,营收和净利润环比下滑63.5%,主要因收入确认延后。同时分析了公司在手订单充裕,新签合同13.1亿元,在手合同达38.2亿元,存货增长55.7%,反映对后续订单的积极预期。下半年电网投资节奏有望加快,订单确认将显著提升。此外,研报还重点分析了公司海外光模块等新业务的发展,上半年推出43款新产品,新产品收入占比67.8%,海外通信模块批量交付额超5000万元,同比增长超18倍,与既有数据中心产品协同,构建“算电融合”解决方案能力。公司还完成了第三轮股份回购,强化管理层与公司长期利益绑定。预计公司2026-2028年营业收入和归母净利润分别为34/40/47亿元和7.7/8.9/10.6亿元,对应PE分别为17/14/12倍,维持“买入”评级。
当前市场现状如何判断?
当前市场现状显示,国内电网项目节奏调整短期内影响公司业绩,Q2营收和净利润分别下降22%和33.7%,环比下滑63.5%,主要因收入确认延后。但公司在手订单充裕,新签合同13.1亿元,在手合同达38.2亿元,存货增长55.7%,反映对后续订单的积极预期。下半年电网投资节奏有望加快,订单确认将显著提升。海外市场方面,光模块等新业务增长迅速,上半年推出43款新产品,新产品收入占比67.8%,海外通信模块批量交付额超5000万元,同比增长超18倍,与既有数据中心产品协同,构建“算电融合”解决方案能力,打开长期成长空间。市场竞争加剧,但公司通过新产品和解决方案能力积极应对。
研报提到了哪些风险提示?
研报提到了市场竞争加剧、AI发展不及预期、供应链风险、电网项目节奏不及预期等风险提示。市场竞争加剧可能导致公司市场份额下降,AI发展不及预期可能影响公司新业务的增长,供应链风险可能导致公司生产成本上升,电网项目节奏不及预期可能影响公司业绩的恢复。公司需要积极应对这些风险,通过新产品和解决方案能力提升竞争力,确保供应链稳定,并密切关注电网投资节奏的变化。