猜你想问
这份研报主要讲了什么内容?
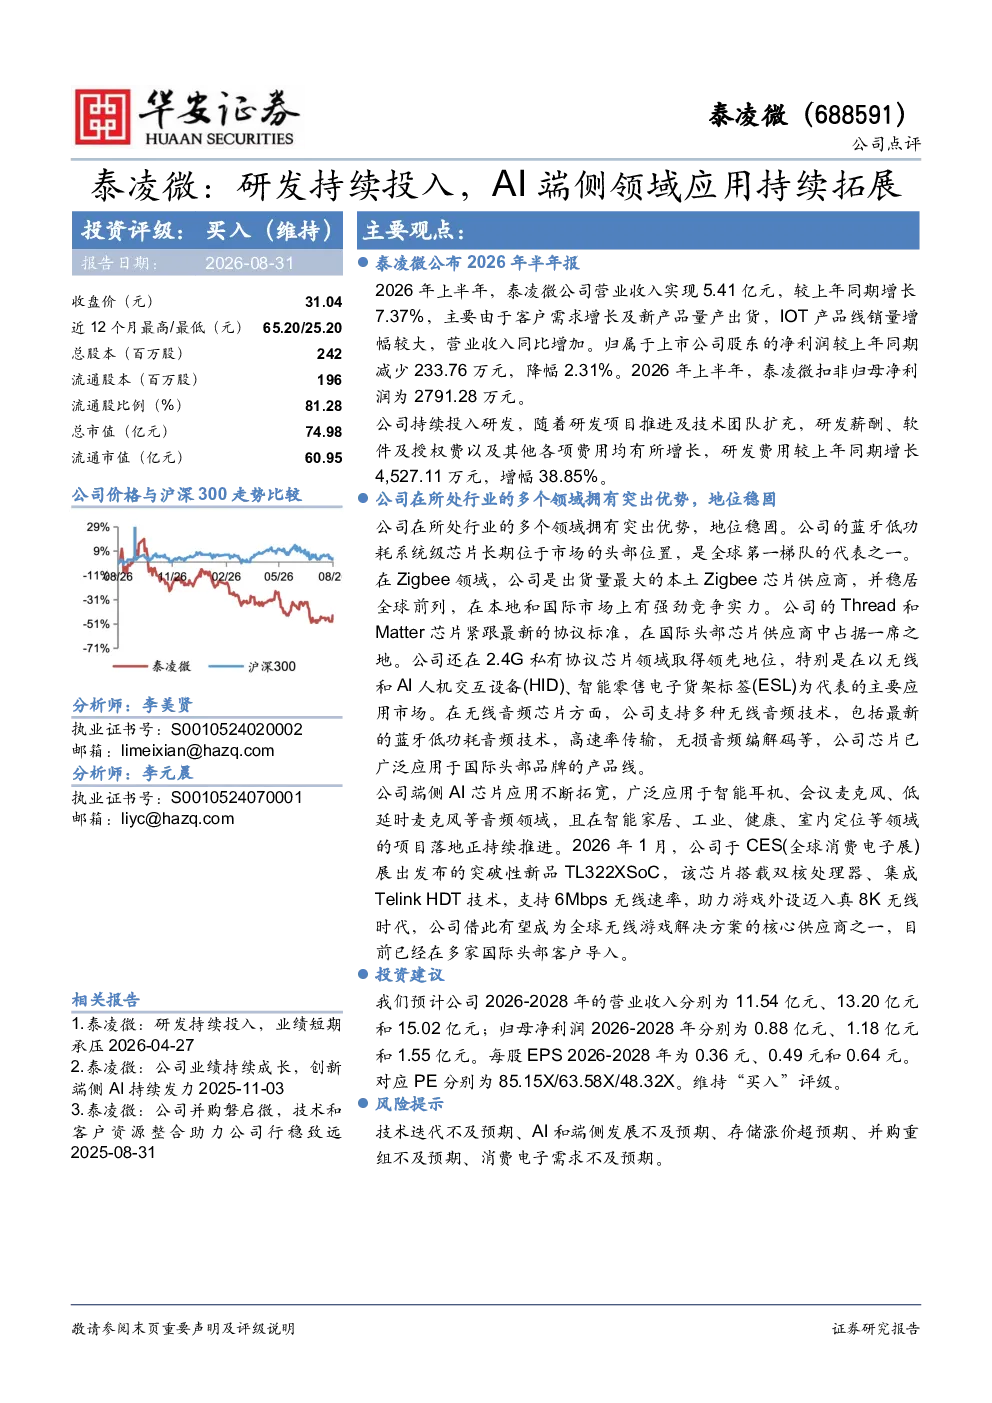
这份研报分析了泰凌微2026年上半年的经营情况,指出其营业收入同比增长7.37%至5.41亿元,主要得益于客户需求增长及新产品量产出货。同时,净利润同比减少2.31%,主要由于研发投入增加,研发费用同比增长38.85%。公司持续投入研发,在蓝牙低功耗、Zigbee、Thread和Matter、2.4G私有协议、无线音频及端侧AI芯片等领域拥有突出优势,稳居行业前列。2026年CES展会上发布的TL322X SoC芯片助力公司成为全球无线游戏解决方案的核心供应商之一。预计公司2026-2028年营业收入分别为11.54亿元、13.20亿元和15.02亿元,归母净利润分别为0.88亿元、1.18亿元和1.55亿元,对应PE分别为85.15X/63.58X/48.32X。
AI端侧领域的发展趋势如何?
AI端侧领域正快速发展,应用场景不断拓展。随着AI芯片算力的提升和成本的降低,AI技术在消费电子、工业控制、智能家居等领域的渗透率持续提高。蓝牙低功耗、Zigbee、Thread和Matter等无线通信技术的融合应用,为AI端侧设备提供了更稳定、低功耗的连接方案。无线音频和游戏设备对高性能AI芯片的需求日益增长,推动了端侧AI芯片技术的创新。未来,AI端侧将朝着更智能化、更轻量化、更低功耗的方向发展,市场潜力巨大。
报告重点分析了泰凌微的哪些方面?
报告重点分析了泰凌微的研发投入与技术创新能力。公司持续加大研发投入,2026年上半年研发费用同比增长38.85%,展现出对技术创新的坚定决心。公司在蓝牙低功耗、Zigbee、Thread和Matter、2.4G私有协议、无线音频及端侧AI芯片等领域拥有核心技术优势,并通过TL322X SoC芯片等新产品拓展AI端侧应用。报告还关注了公司在新产品量产出货、客户需求增长等方面的表现,以及未来几年的业绩增长预期和估值水平。
当前AI端侧市场的现状如何?
当前AI端侧市场呈现快速发展态势,市场竞争激烈但机遇并存。随着AI技术的成熟和应用场景的丰富,AI端侧芯片、模组的出货量持续增长。蓝牙低功耗、Zigbee、Thread和Matter等无线通信技术的标准化和融合,推动了智能设备互联互通的发展。无线音频和游戏设备对高性能AI芯片的需求旺盛,成为AI端侧应用的重要领域。同时,技术迭代加速,企业需要持续投入研发以保持竞争优势。
研报提到了哪些风险提示?
研报提示了AI端侧市场发展相关的风险,包括技术迭代不及预期,可能导致公司现有技术优势被削弱。AI和端侧应用的发展速度可能低于市场预期,影响公司产品市场需求。此外,存储涨价超预期可能增加公司生产成本。并购重组不及预期可能影响公司战略布局的推进。消费电子需求不及预期也可能对公司的业绩造成负面影响。这些风险需要投资者关注。