2026年半年报点评盈利质量提升,AI算力持续高景气
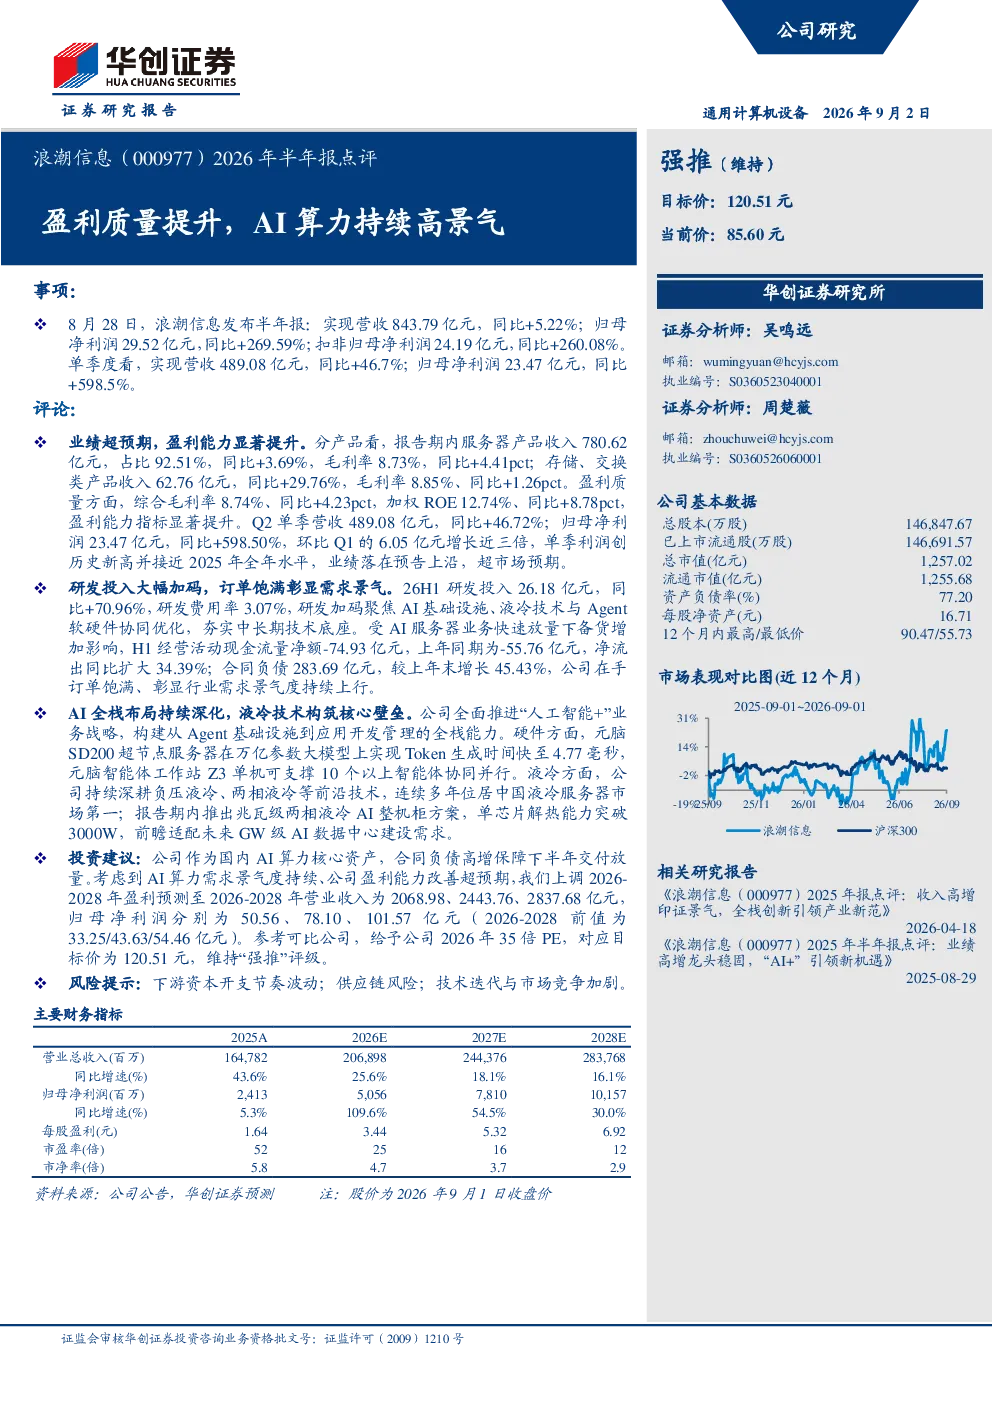
通用计算机设备2026年9月2日 浪潮信息(000977)2026年半年报点评 强推(维持)目标价:120.51元当前价:85.60元 盈利质量提升,AI算力持续高景气 事项: 华创证券研究所 8月28日,浪潮信息发布半年报:实现营收843.79亿元,同比+5.22%;归母净利润29.52亿元,同比+269.59%;扣非归母净利润24.19亿元,同比+260.08%。单季度看,实现营收489.08亿元,同比+46.7%;归母净利润23.47亿元,同比+598.5%。 证券分析师:吴鸣远邮箱:wumingyuan@hcyjs.com执业编号:S0360523040001 证券分析师:周楚薇邮箱:zhouchuwei@hcyjs.com执业编号:S0360526060001 评论: 业绩超预期,盈利能力显著提升。分产品看,报告期内服务器产品收入780.62亿元,占比92.51%,同比+3.69%,毛利率8.73%,同比+4.41pct;存储、交换类产品收入62.76亿元,同比+29.76%,毛利率8.85%、同比+1.26pct。盈利质量方面,综合毛利率8.74%、同比+4.23pct,加权ROE 12.74%、同比+8.78pct,盈利能力指标显著提升。Q2单季营收489.08亿元,同比+46.72%;归母净利润23.47亿元,同比+598.50%,环比Q1的6.05亿元增长近三倍,单季利润创历史新高并接近2025年全年水平,业绩落在预告上沿,超市场预期。 公司基本数据 总股本(万股)146,847.67已上市流通股(万股)146,691.57总市值(亿元)1,257.02流通市值(亿元)1,255.68资产负债率(%)77.20每股净资产(元)16.7112个月内最高/最低价90.47/55.73 研发投入大幅加码,订单饱满彰显需求景气。26H1研发投入26.18亿元,同比+70.96%,研发费用率3.07%,研发加码聚焦AI基础设施、液冷技术与Agent软硬件协同优化,夯实中长期技术底座。受AI服务器业务快速放量下备货增加影响,H1经营活动现金流量净额-74.93亿元,上年同期为-55.76亿元,净流出同比扩大34.39%;合同负债283.69亿元,较上年末增长45.43%,公司在手订单饱满、彰显行业需求景气度持续上行。 AI全栈布局持续深化,液冷技术构筑核心壁垒。公司全面推进“人工智能+”业务战略,构建从Agent基础设施到应用开发管理的全栈能力。硬件方面,元脑SD200超节点服务器在万亿参数大模型上实现Token生成时间快至4.77毫秒,元脑智能体工作站Z3单机可支撑10个以上智能体协同并行。液冷方面,公司持续深耕负压液冷、两相液冷等前沿技术,连续多年位居中国液冷服务器市场第一;报告期内推出兆瓦级两相液冷AI整机柜方案,单芯片解热能力突破3000W,前瞻适配未来GW级AI数据中心建设需求。 投资建议:公司作为国内AI算力核心资产,合同负债高增保障下半年交付放量。考虑到AI算力需求景气度持续、公司盈利能力改善超预期,我们上调2026-2028年盈利预测至2026-2028年营业收入为2068.98、2443.76、2837.68亿元,归 母 净 利 润 分 别 为50.56、78.10、101.57亿 元(2026-2028前 值 为33.25/43.63/54.46亿元)。参考可比公司,给予公司2026年35倍PE,对应目标价为120.51元,维持“强推”评级。 相关研究报告 《浪潮信息(000977)2025年报点评:收入高增印证景气,全栈创新引领产业新范》2026-04-18《浪潮信息(000977)2025年半年报点评:业绩高增龙头稳固,“AI+”引领新机遇》2025-08-29 风险提示:下游资本开支节奏波动;供应链风险;技术迭代与市场竞争加剧。 附录:财务预测表 计算机组团队介绍 首席分析师、组长:吴鸣远 上海交通大学硕士,曾任职于东方证券、兴业证券研究所,所在团队于2020—2022年连续三年获得新财富最佳分析师第三名,2023年加入华创证券研究所。 分析师:祝小茜 中央财经大学经济学硕士。曾任职于信达证券。2024年加入华创证券研究所。 分析师:胡昕安 工学硕士,曾任职于海康威视,2023年加入华创证券研究所。 助理研究员:周志浩 西安交通大学金融工程学士,克拉克大学金融学硕士,曾任职于众安保险权益投资部,2024年加入华创证券研究所。 助理研究员:周楚薇 香港中文大学经济学硕士。2024年加入华创证券研究所。 助理研究员:杨玖祎 香港中文大学硕士。2024年加入华创证券研究所。 助理研究员:陈科玮 圣路易斯华盛顿大学硕士。2025年加入华创证券研究所。 华创证券机构销售通讯录 华创行业公司投资评级体系 基准指数说明: A股市场基准为沪深300指数,香港市场基准为恒生指数,美国市场基准为标普500/纳斯达克指数。 公司投资评级说明: 强推:预期未来6个月内超越基准指数20%以上;推荐:预期未来6个月内超越基准指数10%-20%;中性:预期未来6个月内相对基准指数变动幅度在-10%-10%之间;回避:预期未来6个月内相对基准指数跌幅在10%-20%之间。 行业投资评级说明: 推荐:预期未来3-6个月内该行业指数涨幅超过基准指数5%以上;中性:预期未来3-6个月内该行业指数变动幅度相对基准指数-5%-5%;回避:预期未来3-6个月内该行业指数跌幅超过基准指数5%以上。 分析师声明 每位负责撰写本研究报告全部或部分内容的分析师在此作以下声明: 分析师在本报告中对所提及的证券或发行人发表的任何建议和观点均准确地反映了其个人对该证券或发行人的看法和判断;分析师对任何其他券商发布的所有可能存在雷同的研究报告不负有任何直接或者间接的可能责任。 免责声明 本报告仅供华创证券有限责任公司(以下简称“本公司”)的客户使用。本公司不会因接收人收到本报告而视其为客户。 本报告所载资料的来源被认为是可靠的,但本公司不保证其准确性或完整性。本报告所载的资料、意见及推测仅反映本公司于发布本报告当日的判断。在不同时期,本公司可发出与本报告所载资料、意见及推测不一致的报告。本公司在知晓范围内履行披露义务。 报告中的内容和意见仅供参考,并不构成本公司对具体证券买卖的出价或询价。本报告所载信息不构成对所涉及证券的个人投资建议,也未考虑到个别客户特殊的投资目标、财务状况或需求。客户应考虑本报告中的任何意见或建议是否符合其特定状况,自主作出投资决策并自行承担投资风险,任何形式的分享证券投资收益或者分担证券投资损失的书面或口头承诺均为无效。本报告中提及的投资价格和价值以及这些投资带来的预期收入可能会波动。 本报告版权仅为本公司所有,本公司对本报告保留一切权利。未经本公司事先书面许可,任何机构和个人不得以任何形式翻版、复制、发表、转发或引用本报告的任何部分。如征得本公司许可进行引用、刊发的,需在允许的范围内使用,并注明出处为“华创证券研究”,且不得对本报告进行任何有悖原意的引用、删节和修改。 证券市场是一个风险无时不在的市场,请您务必对盈亏风险有清醒的认识,认真考虑是否进行证券交易。市场有风险,投资需谨慎。