猜你想问
应流股份2026年半年报核心内容是什么?
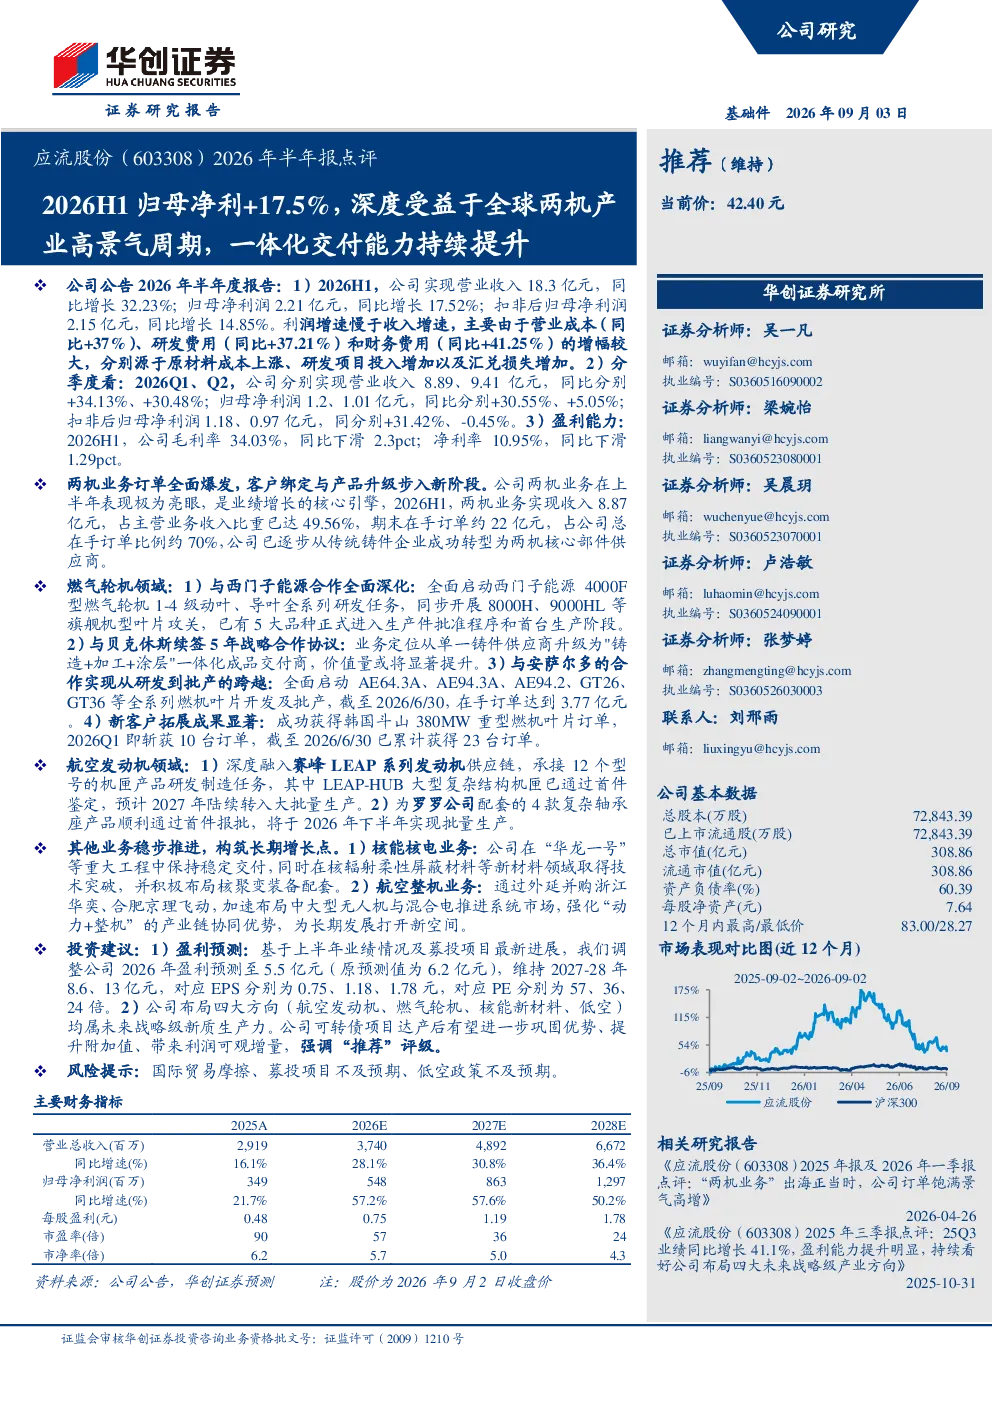
应流股份2026年半年报显示,公司深度受益于全球两机产业高景气周期,一体化交付能力持续提升。2026H1实现营业收入18.3亿元,同比增长32.23%;归母净利润2.21亿元,同比增长17.52%。利润增速慢于收入增速,主要由于原材料成本上涨、研发项目投入增加以及汇兑损失增加导致营业成本、研发费用和财务费用增幅较大。毛利率34.03%,同比下滑2.3pct;净利率10.95%,同比下滑1.29pct。
全球两机产业发展趋势如何?
全球两机产业(燃气轮机和航空发动机)正处于高景气周期,主要驱动力包括全球能源转型对清洁能源的需求增加、航空业复苏带动航空发动机需求增长以及新兴市场国家工业化进程加速。应流股份作为核心部件供应商,深度受益于这一趋势,尤其在燃气轮机领域与西门子能源、贝克休斯、安萨尔多等国际巨头合作深化,航空发动机领域则深度融入赛峰、罗罗等供应链体系,订单饱满,产能持续扩张。
应流股份报告重点分析了哪些业务方向?
应流股份报告重点分析了公司在两机业务(燃气轮机和航空发动机)的深度布局,燃气轮机领域已全面启动西门子能源4000F型燃气轮机叶片研发,并实现与贝克休斯、安萨尔多的战略合作升级,新客户拓展成果显著;航空发动机领域则深度融入赛峰LEAP系列发动机供应链,承接多个机匣产品研发制造任务,并成功为罗罗公司配套轴承座产品。此外,公司还积极布局核能核电和航空整机业务,通过并购加速在中大型无人机与混合电推进系统市场的布局。
当前两机市场现状如何?
当前两机市场呈现供需两旺的态势,一方面全球能源转型和航空业复苏推动市场需求持续增长,另一方面技术升级和供应链整合加速行业集中度提升。应流股份凭借其一体化交付能力和技术积累,已从传统铸件企业转型为两机核心部件供应商,在手订单充足,产能扩张有序。但行业竞争激烈,技术壁垒高,公司需持续投入研发以保持领先地位。
应流股份研报提示了哪些风险?
应流股份研报提示的主要风险包括国际贸易摩擦可能带来的订单波动、募投项目进展不及预期影响未来业绩兑现以及低空经济发展政策不及预期影响航空整机业务布局。此外,原材料价格波动、汇率变动等市场因素也可能对公司经营造成影响。公司需密切关注政策变化和市场需求动态,加强风险管控。