猜你想问
古井贡酒2026年中报主要业绩表现如何?
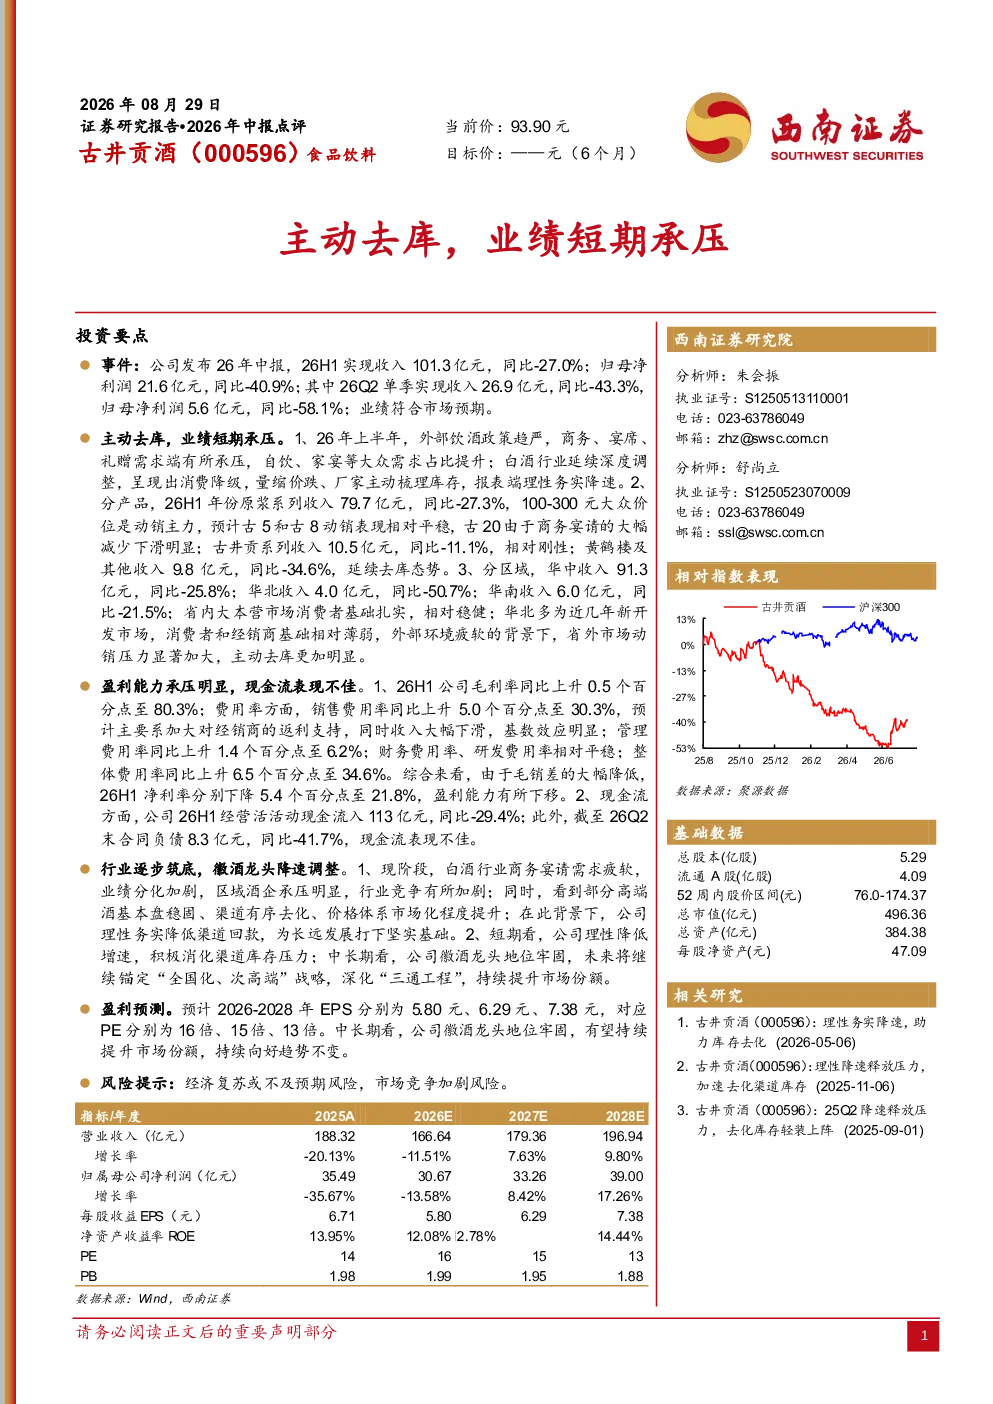
公司2026年中报显示,实现收入101.3亿元,同比-27.0%;归母净利润21.6亿元,同比-40.9%。业绩符合市场预期,但主动去库策略导致短期业绩承压。年份原浆系列收入79.7亿元,同比-27.3%,其中100-300元价位段仍是动销主力,古5和古8表现平稳,古20下滑明显;古井贡系列收入10.5亿元,同比-11.1%,相对刚性;黄鹤楼及其他收入9.8亿元,同比-34.6%,延续去库态势。华中地区收入91.3亿元,同比-25.8%,省内市场稳健,省外市场动销压力加大。
白酒行业当前发展趋势如何?
当前白酒行业正经历深度调整,商务宴请、礼赠需求受政策趋严影响承压,自饮、家宴需求占比提升。消费降级趋势明显,市场量缩价跌,厂家普遍主动梳理库存。行业业绩分化加剧,区域酒企面临较大压力,竞争加剧。部分高端酒基本盘稳固,但整体价格体系市场化程度提升。
古井贡酒报告中哪些方面值得关注?
报告显示公司主动去库策略导致短期业绩承压,但毛利率同比上升0.5个百分点至80.3%。产品方面,年份原浆系列仍是收入主力,但高端产品古20动销下滑。区域表现上,省内市场稳健,省外市场压力加大。公司战略上,将理性降低增速,积极消化渠道库存,中长期锚定“全国化、次高端”战略,深化“三通工程”提升市场份额。
当前白酒市场整体状况如何判断?
白酒市场整体处于深度调整期,商务宴请需求疲软,业绩分化明显,区域酒企承压较大。消费趋势呈现降级特征,量缩价跌普遍,厂家主动去库。部分高端酒基本盘稳固,但价格体系市场化程度提升,竞争加剧。行业整体面临挑战,但部分龙头企业在调整中仍保持稳健。
古井贡酒研报提示哪些风险?
研报提示的主要风险包括经济复苏不及预期,可能影响消费需求恢复;市场竞争加剧,可能压缩利润空间。公司现金流表现不佳,26H1经营活动现金流入113亿元,同比-29.4%,合同负债同比-41.7%,需关注资金链压力。此外,行业政策变化也可能对业绩产生影响。