猜你想问
公司2026年半年报核心内容有哪些?
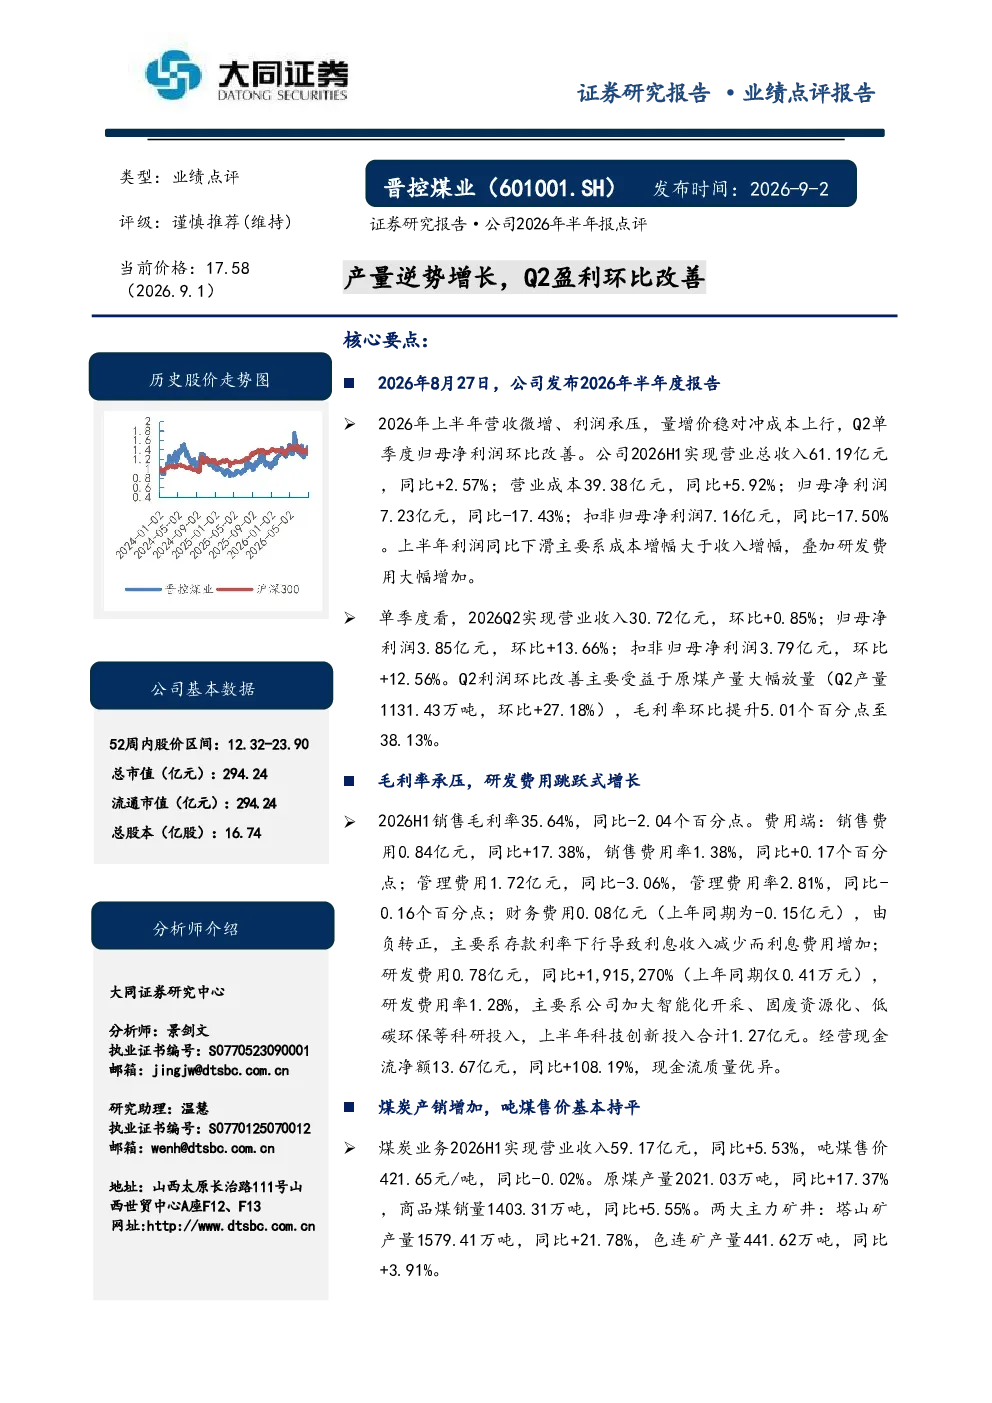
公司2026年上半年营收微增、利润承压,总收入61.19亿元同比+2.57%,成本39.38亿元同比+5.92%,归母净利润7.23亿元同比-17.43%。主要原因是成本增幅大于收入增幅,叠加研发费用大幅增加(同比+1,915,270%)。Q2盈利环比改善,营业收入30.72亿元环比+0.85%,归母净利润3.85亿元环比+13.66%,主要受益于原煤产量大幅放量(Q2产量1131.43万吨环比+27.18%)和毛利率环比提升(至38.13%)。销售毛利率35.64%同比-2.04个百分点,研发费用率1.28%,科技创新投入合计1.27亿元。煤炭业务收入59.17亿元同比+5.53%,吨煤售价421.65元/吨同比-0.02%,原煤产量2021.03万吨同比+17.37%,商品煤销量1403.31万吨同比+5.55%。
化石能源行业发展趋势如何?
供给端,山西煤矿安全监管持续高压,全国原煤产量同比下降1.7%,公司原煤产量逆势增长17.37%,塔山矿产量增速达21.78%。公司已连续5年稳定实施现金分红,2021-2025年累计现金分红52.25亿元,明确中长期分红底线为年度现金分红总额不低于当年归母净利润的30%。下半年传统用煤旺季叠加供给端约束,煤价中枢有支撑。但需关注煤炭价格大幅下跌、资产注入不及预期、安全生产风险等。
报告重点分析了哪些方向?
报告重点分析了公司产量逆势增长(2026H1原煤产量2021.03万吨同比+17.37%),Q2盈利环比改善(归母净利润3.85亿元环比+13.66%),毛利率承压(35.64%同比-2.04个百分点),研发费用跳跃式增长(研发费用率1.28%,科技创新投入合计1.27亿元),煤炭产销增加(煤炭业务收入59.17亿元同比+5.53%,商品煤销量1403.31万吨同比+5.55%)以及高分红承诺(连续5年稳定分红,明确中长期分红底线为年度现金分红总额不低于当年归母净利润的30%)。公司作为国内动力煤龙头,资源禀赋优质,维持“谨慎推荐”评级。
当前市场现状如何判断?
当前市场现状显示,煤炭供给端受安全监管影响持续收缩,全国原煤产量同比下降1.7%,而公司产量逆势增长17.37%,展现出较强的供给端管理能力。需求端,下半年传统用煤旺季叠加供给端约束,煤价中枢有支撑。公司吨煤售价421.65元/吨同比基本持平,但成本端压力显著,导致毛利率承压。同时,公司加大研发投入,向智能化开采、固废资源化、低碳环保等方向拓展,科技创新投入合计1.27亿元,未来成长性有待观察。
研报提示了哪些风险?
研报提示的主要风险包括:煤炭价格大幅下跌可能导致公司盈利能力下滑;资产注入不及预期可能影响公司长期发展;安全生产风险始终是煤炭行业面临的重要挑战。此外,研发费用大幅增加(同比+1,915,270%)虽然体现了公司对未来发展的投入,但也增加了短期成本压力。公司需在保障安全生产的前提下,平衡好研发投入与短期盈利的关系,并密切关注煤炭市场价格波动及政策变化对公司经营的影响。