猜你想问
祥鑫科技2026年半年报核心数据表现如何?
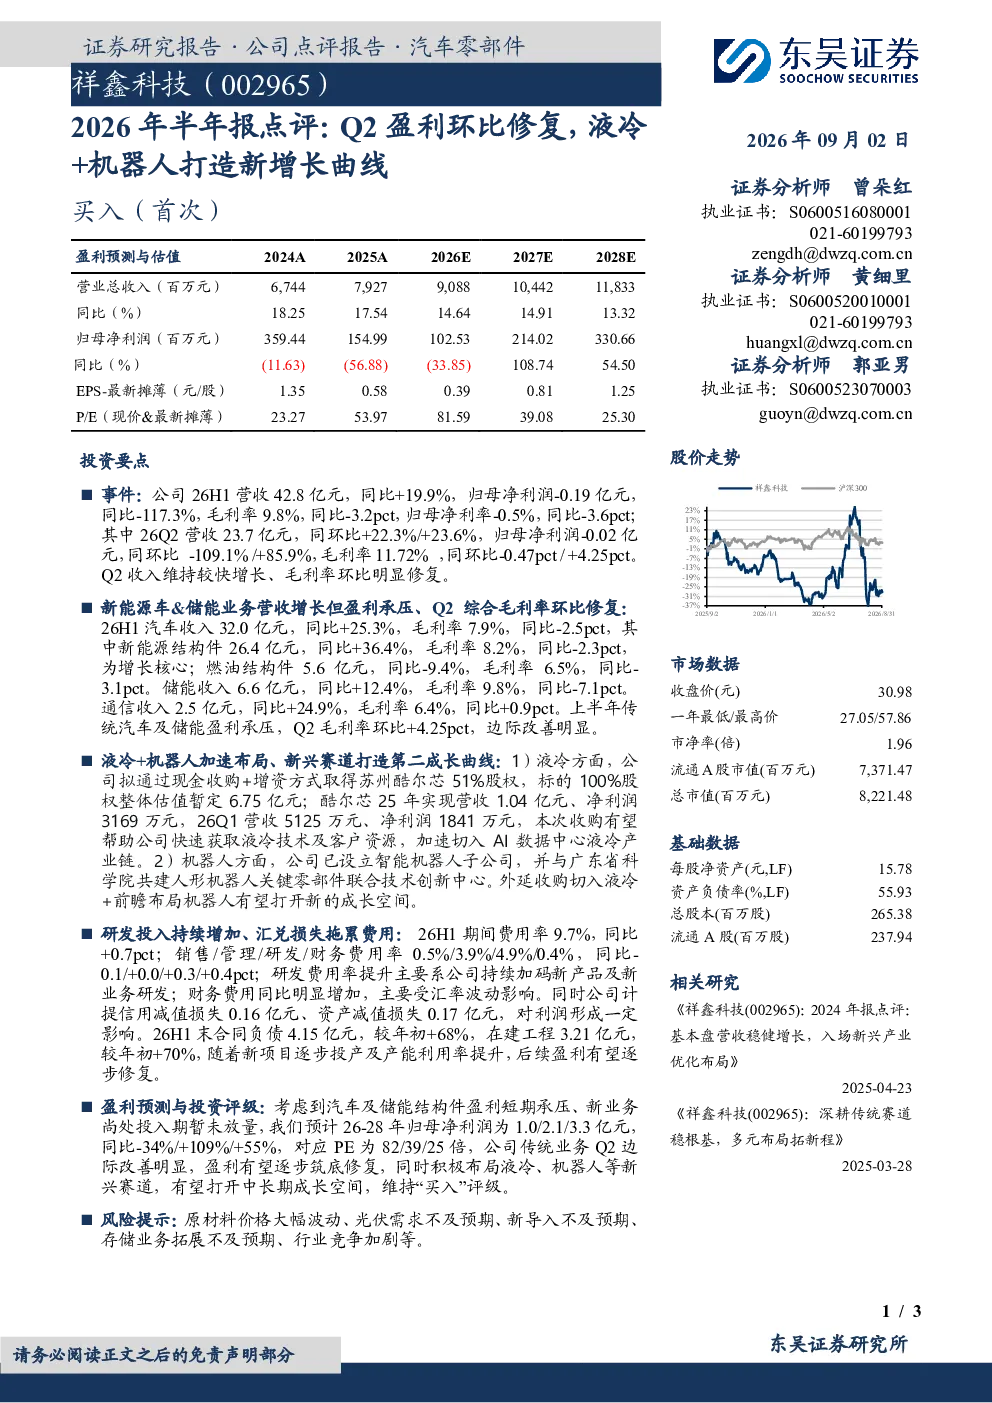
祥鑫科技2026年半年报显示,公司营收42.8亿元,同比+19.9%,但归母净利润为-0.19亿元,同比-117.3%。Q2营收23.7亿元,同环比增长22.3%/23.6%,归母净利润-0.02亿元,同环比改善85.9%。Q2毛利率环比提升至11.72%,显示盈利能力有所修复。汽车业务收入32.0亿元,同比+25.3%,但毛利率7.9%,同比下滑2.5pct;储能收入6.6亿元,同比+12.4%,毛利率9.8%,同比-7.1pct;通信收入2.5亿元,同比+24.9%,毛利率6.4%,同比+0.9pct。传统业务盈利承压,但新兴业务布局加速。
祥鑫科技液冷和机器人业务布局有何亮点?
祥鑫科技在液冷和机器人业务上积极布局。液冷方面,公司拟收购苏州酷尔芯51%股权,加速切入AI数据中心液冷产业链,提升在新兴领域的竞争力。机器人方面,公司设立智能机器人子公司,共建人形机器人关键零部件联合技术创新中心,有望成为公司新的增长点。这些新兴业务布局有望打开新的成长空间,成为公司第二成长曲线。
祥鑫科技传统业务面临哪些挑战?
祥鑫科技传统业务面临盈利压力。汽车业务虽然收入增长25.3%,但毛利率仅为7.9%,同比下滑2.5pct;储能业务收入增长12.4%,但毛利率为9.8%,同比-7.1pct。传统汽车及储能业务盈利承压,主要受原材料成本上升及市场竞争加剧影响。公司Q2毛利率环比改善4.25pct,显示短期边际有所改善,但长期仍需关注行业周期性波动。
祥鑫科技未来成长空间体现在哪些方面?
祥鑫科技未来成长空间主要来自液冷和机器人业务。液冷业务受益于AI数据中心快速发展,市场空间广阔;机器人业务作为新兴赛道,政策支持力度大,技术迭代快,有望成为公司新的增长引擎。公司预计26-28年归母净利润为1.0/2.1/3.3亿元,中长期成长潜力较大。但需关注新业务导入进度及市场竞争情况。
祥鑫科技面临哪些投资风险?
祥鑫科技面临多重投资风险。原材料价格波动可能导致成本上升,影响盈利能力;光伏需求不及预期可能影响储能业务发展;新业务导入不及预期,液冷和机器人业务可能无法达到预期增长目标。此外,公司研发投入持续增加(研发费用率4.9%),财务费用同比明显增加(受汇率波动影响),计提信用减值损失0.16亿元、资产减值损失0.17亿元,需关注财务风险。