猜你想问
中科飞测2026年半年报核心内容有哪些?
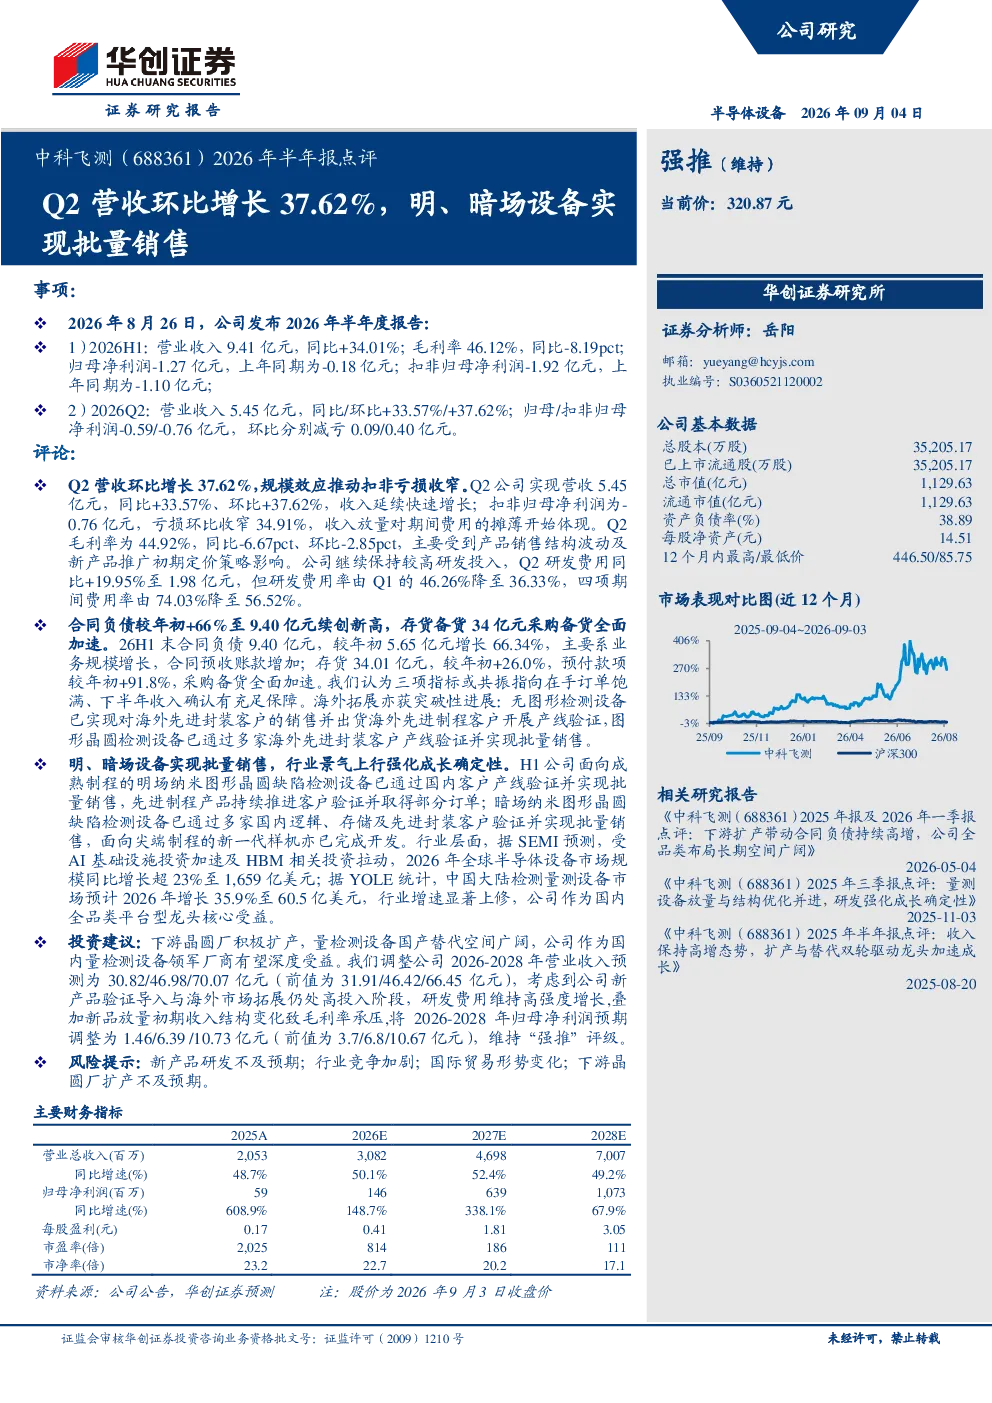
中科飞测2026年半年报显示,公司业绩保持快速增长,Q2营收环比增长37.62%,达到5.45亿元,同比增幅为33.57%。H1营业收入达9.41亿元,同比增长34.01%。然而,公司毛利率有所下降,Q2毛利率为44.92%,同比和环比分别下降6.67和2.85个百分点,主要受产品销售结构波动及新产品推广初期定价策略影响。归母净利润方面,Q2为-0.59亿元,环比减亏0.09亿元,扣非归母净利润为-0.76亿元,环比减亏0.40亿元。公司合同负债较年初增长66%至9.40亿元,存货达34.01亿元,预付款项较年初增长91.8%,显示在手订单饱满,下半年收入确认有充足保障。海外拓展取得突破,无图形检测设备已实现对海外先进封装客户的销售,图形晶圆检测设备已通过多家海外客户产线验证并实现批量销售。明、暗场设备实现批量销售,行业景气上行强化成长确定性。H1面向成熟制程的明场纳米图形晶圆缺陷检测设备已通过国内客户产线验证并实现批量销售,先进制程产品持续推进客户验证并取得部分订单;暗场设备已通过多家国内客户验证并实现批量销售,面向尖端制程的新一代样机亦已完成开发。
半导体检测赛道行业发展趋势如何?
行业层面,预计2026年全球半导体设备市场规模同比增长超23%至1,659亿美元,中国大陆检测量测设备市场预计增长35.9%至60.5亿美元。中科飞测作为国内全品类平台型龙头核心受益于行业景气上行。公司明、暗场设备已实现批量销售,面向成熟制程的明场纳米图形晶圆缺陷检测设备已通过国内客户产线验证并实现批量销售,先进制程产品持续推进客户验证并取得部分订单;暗场设备已通过多家国内客户验证并实现批量销售,面向尖端制程的新一代样机亦已完成开发。海外拓展取得突破,无图形检测设备已实现对海外先进封装客户的销售,图形晶圆检测设备已通过多家海外客户产线验证并实现批量销售。
中科飞测半年报重点分析了哪些方向?
中科飞测半年报重点分析了公司业绩增长、产品销售结构及毛利率变化。Q2营收环比增长37.62%,H1营业收入同比增长34.01%,但Q2毛利率为44.92%,同比和环比分别下降6.67和2.85个百分点,主要受产品销售结构波动及新产品推广初期定价策略影响。报告还关注了公司合同负债、存货及预付款项的增长,显示在手订单饱满。明、暗场设备的批量销售及海外市场拓展是报告的另一重点,公司面向不同制程的产品均取得显著进展。
当前半导体检测市场现状如何?
当前半导体检测市场呈现快速增长态势,预计2026年全球市场规模同比增长超23%至1,659亿美元,中国大陆检测量测设备市场预计增长35.9%至60.5亿美元。中科飞测作为国内全品类平台型龙头,受益于行业景气上行。公司明、暗场设备已实现批量销售,覆盖成熟制程至尖端制程的多种需求。海外市场拓展取得突破,无图形检测设备已实现对海外先进封装客户的销售,图形晶圆检测设备已通过多家海外客户产线验证并实现批量销售。公司合同负债及预付款项增长显著,显示在手订单饱满,下半年收入确认有充足保障。
研报提示了哪些风险?
研报提示了中科飞测面临的风险包括新产品研发不及预期、行业竞争加剧、国际贸易形势变化及下游晶圆厂扩产不及预期。虽然公司业绩保持快速增长,Q2营收环比增长37.62%,H1营业收入同比增长34.01%,但毛利率有所下降,Q2毛利率为44.92%,同比和环比分别下降6.67和2.85个百分点,主要受产品销售结构波动及新产品推广初期定价策略影响。此外,归母净利润仍为负值,Q2为-0.59亿元,扣非归母净利润为-0.76亿元,需关注公司盈利能力改善的进展。