猜你想问
OK镜业务短期承压的原因是什么?
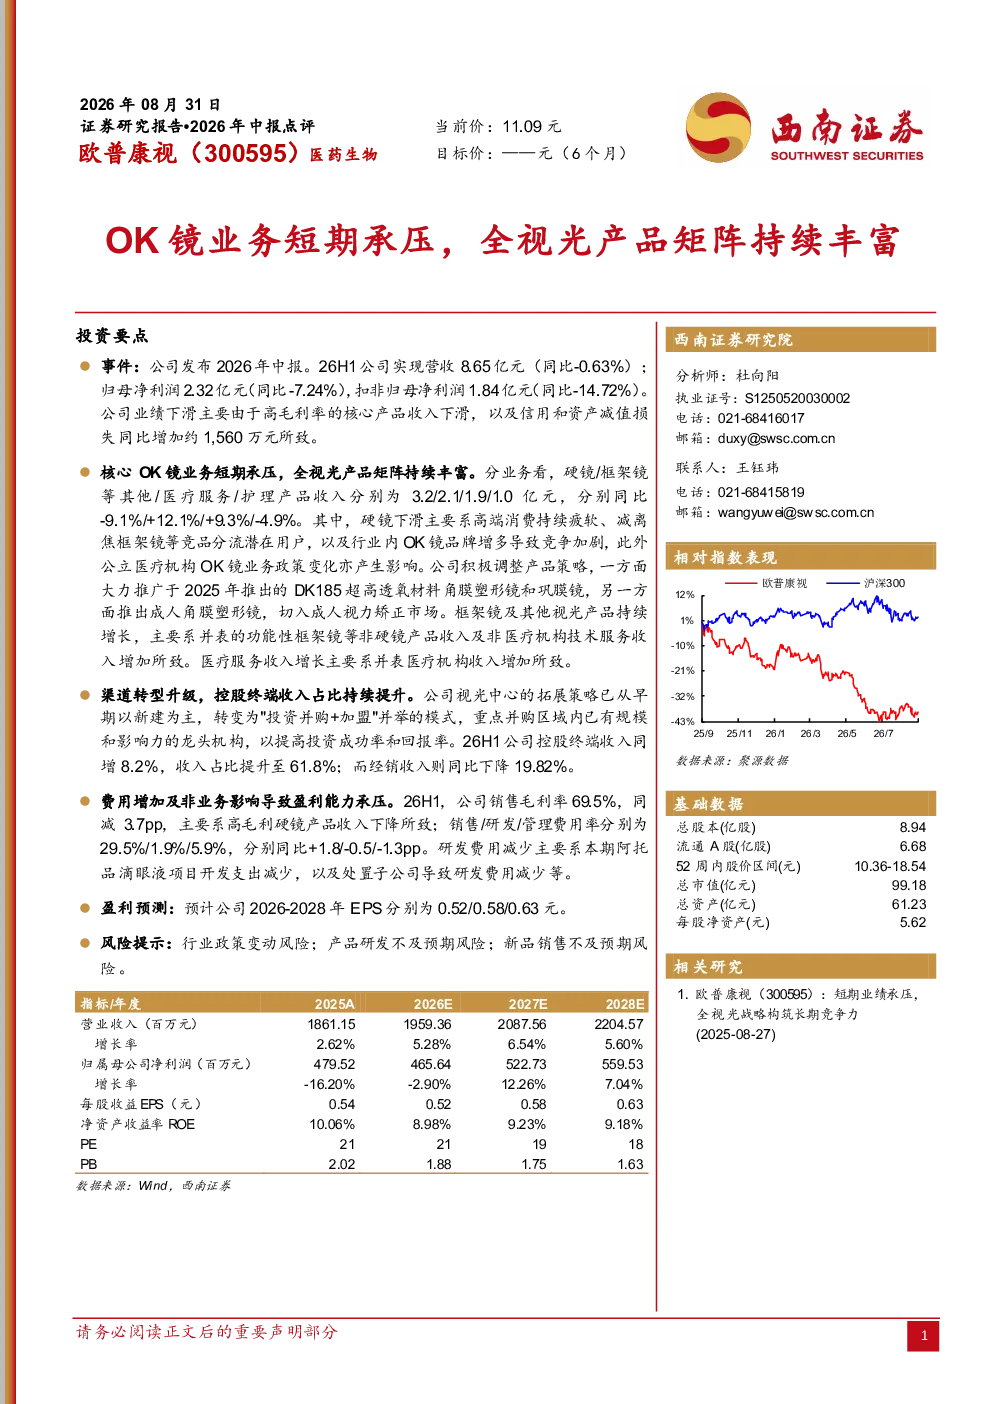
OK镜业务短期收入下滑主要受高端消费疲软、竞品分流及行业竞争加剧影响。公立医疗机构政策变化也对硬镜收入造成压力。公司为应对挑战,推广了DK185超高透氧材料OK镜、巩膜镜及成人OK镜等新产品,同时框架镜及其他视光产品收入因并表功能性框架镜等增长。
全视光产品矩阵的丰富体现在哪些方面?
公司通过推广DK185超高透氧材料OK镜、巩膜镜及成人OK镜等新产品,积极调整策略。框架镜及其他视光产品持续增长,主要得益于并表功能性框架镜等收入增加。同时,公司视光中心拓展策略从新建为主转向“投资并购+加盟”并举,重点并购区域龙头机构,26H1控股终端收入同增8.2%,占比达61.8%
报告重点分析了哪些方面?
报告重点分析了公司核心OK镜业务的短期承压原因,包括高端消费疲软、竞品分流、行业竞争加剧及公立医疗机构政策变化。同时,报告也分析了全视光产品矩阵的持续丰富,如新产品推广、框架镜及其他视光产品增长,以及渠道转型升级策略,从新建为主转向“投资并购+加盟”并举,提升控股终端收入占比
当前视光行业的市场现状如何?
当前视光行业市场呈现竞争加剧态势,高端消费疲软导致OK镜业务短期承压。同时,行业政策变化对公立医疗机构业务产生影响。但公司积极应对,通过推广新产品、丰富产品矩阵、渠道转型升级等方式,提升市场竞争力。视光中心拓展策略从新建为主转向“投资并购+加盟”并举,提升控股终端收入占比,显示行业整合加速
研报提示了哪些风险?
研报提示了行业政策变动风险、产品研发不及预期风险、新品销售不及预期风险。行业政策变动可能对公司业务产生重大影响,产品研发若不及预期,将影响公司竞争力,新品销售不及预期则可能影响公司收入增长。这些风险需投资者密切关注
你可能感兴趣
2023年年报、2024年一季报点评:计提商誉业绩短期承压,持续加大投入丰富产品矩阵
信息技术民生证券2024-04-28
业绩短期承压,全视光转型持续推进
东吴证券2026-09-06
短期业绩承压,全视光战略构筑长期竞争力
西南证券2025-08-26
公司点评:成本端短期承压,核心产品稳步增长且产品矩阵有望逐步丰富
医药生物国盛证券2024-07-29
业绩短期承压,积极扩张丰富产品矩阵
基础化工国金证券2022-08-23
业绩承压持续转型,产品矩阵逐步丰富
农林牧渔西南证券2023-03-27
季报点评:需求波动致24Q3承压,产品矩阵丰富持续发力新兴下游
机械设备国盛证券2024-10-30
2018年中报点评:业绩符合预期,18H1人民币汇率致外销毛利率承压,全品类产品矩阵助渠道持续扩张
轻工制造华创证券2018-08-23
中报业绩有所承压,医美产品矩阵丰富奠定长期增长潜力
医药生物国信证券2025-08-19
业绩短期承压,产品矩阵持续完善
德邦证券2024-09-03