猜你想问
这份研报主要分析了什么内容?
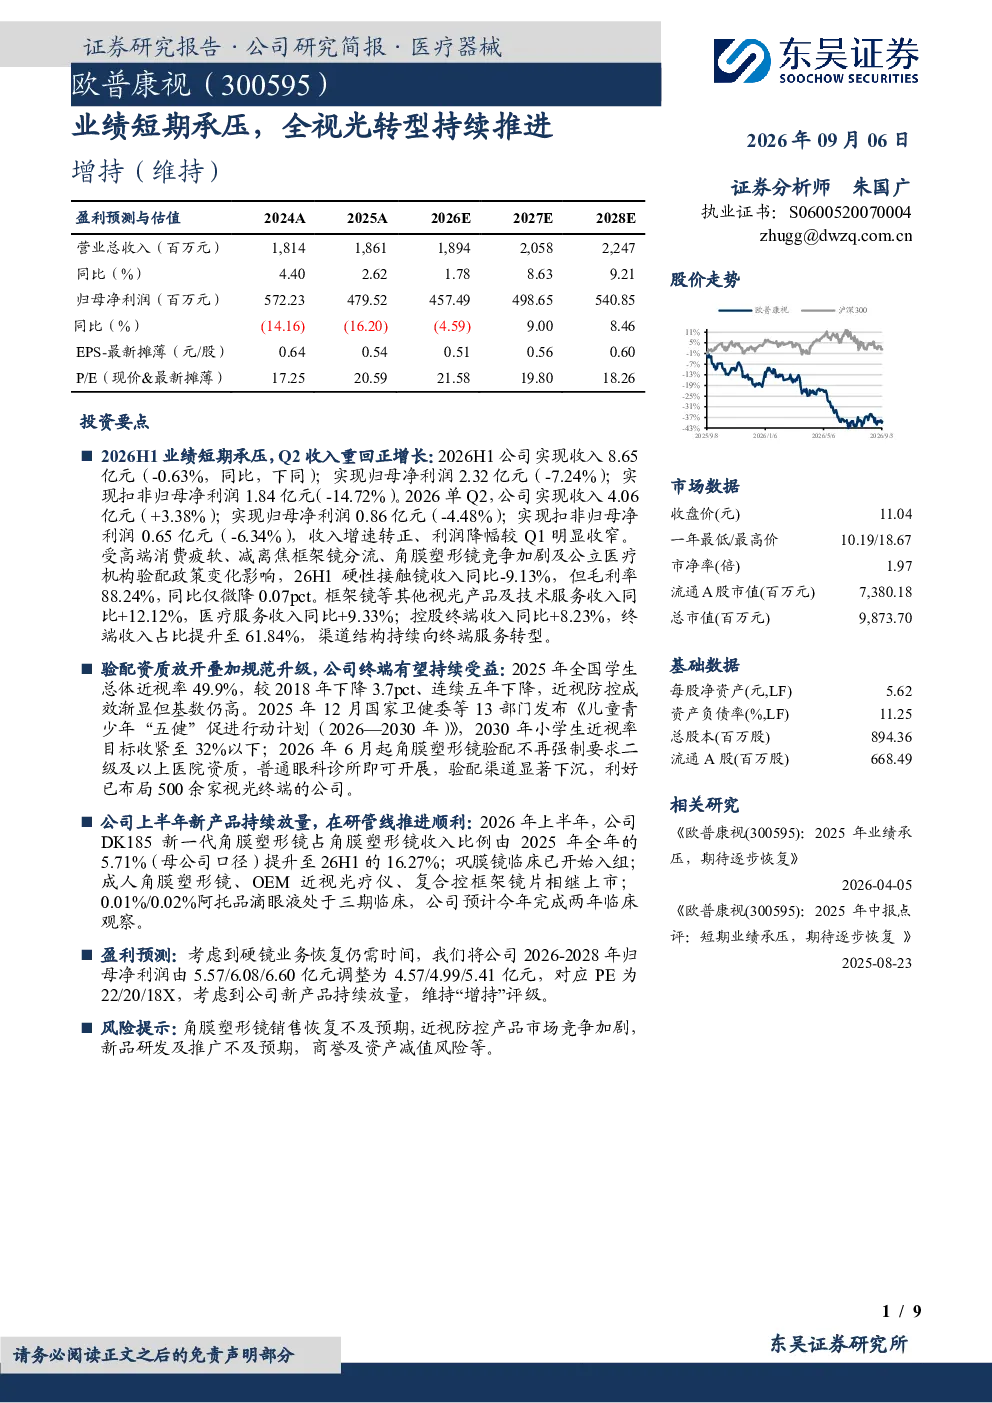
这份研报分析了欧普康视2026年上半年的业绩情况,指出公司短期业绩承压但Q2收入重回正增长。报告重点探讨了公司全视光转型战略的持续推进,包括终端收入占比提升、验配资质放开带来的利好,以及新产品如DK185角膜塑形镜的放量情况。同时,报告还介绍了在研管线如阿托品滴眼液的临床进展和盈利预测。
全视光转型对欧普康视的赛道发展有何影响?
全视光转型对欧普康视的赛道发展具有重要影响。报告指出,随着验配资质放开和规范升级,公司500余家视光终端将受益,终端收入占比提升至61.84%。此外,全国学生近视率下降但基数仍高,以及《儿童青少年“五健”促进行动计划》的推动,为全视光赛道提供了持续增长空间。
报告重点分析了欧普康视的哪些产品?
报告重点分析了欧普康视的多款产品。上半年,硬性接触镜收入同比-9.13%,毛利率88.24%;框架镜及其他视光产品及技术服务收入同比+12.12%。新产品方面,DK185新一代角膜塑形镜收入占比提升至16.27%,巩膜镜已开始临床入组,成人角膜塑形镜、OEM近视光疗仪、复合控框架镜片相继上市。
当前视光市场的现状如何?
当前视光市场现状显示,全国学生近视率虽较2018年下降3.7pct,但仍高达49.9%,基数较高。政策层面,《儿童青少年“五健”促进行动计划(2026—2030年)》推动近视防控,2030年小学生近视率目标收紧至32%以下。角膜塑形镜验配资质放开利好视光终端发展,市场竞争加剧但仍有增长潜力。
研报提示了哪些风险?
研报提示了多项风险:角膜塑形镜销售恢复不及预期可能导致业绩下滑;近视防控产品市场竞争加剧可能影响市场份额;新品研发及推广不及预期可能影响未来增长;商誉及资产减值风险需关注。这些风险需投资者密切关注,以全面评估公司发展前景。
你可能感兴趣
OK镜业务短期承压,全视光产品矩阵持续丰富
西南证券2026-09-02
短期业绩承压,全视光战略构筑长期竞争力
西南证券2025-08-26
疫情冲击业绩短期承压,焕新转型持续推进
基础化工国盛证券2022-08-20
2024年三季报点评:短期利润端有所承压,长期中药全产业链布局持续推进
医药生物国信证券2024-11-03
短期业绩承压,战略转型积极推进中
医药生物西南证券2018-04-18
多因素致业绩短期承压,新能源转型加速推进
交通运输东兴证券2022-03-21
短期业绩承压,加速推进创新转型
医药生物国金证券2022-08-20
业绩短期承压,绿色转型升级稳步推进
华创证券2023-04-16
业绩短期承压,创新转型有序推进
医药生物中泰证券2021-08-26
业绩短期承压,云战略转型加速推进
信息技术中泰证券2024-05-20