猜你想问
这份研报的核心内容是什么?
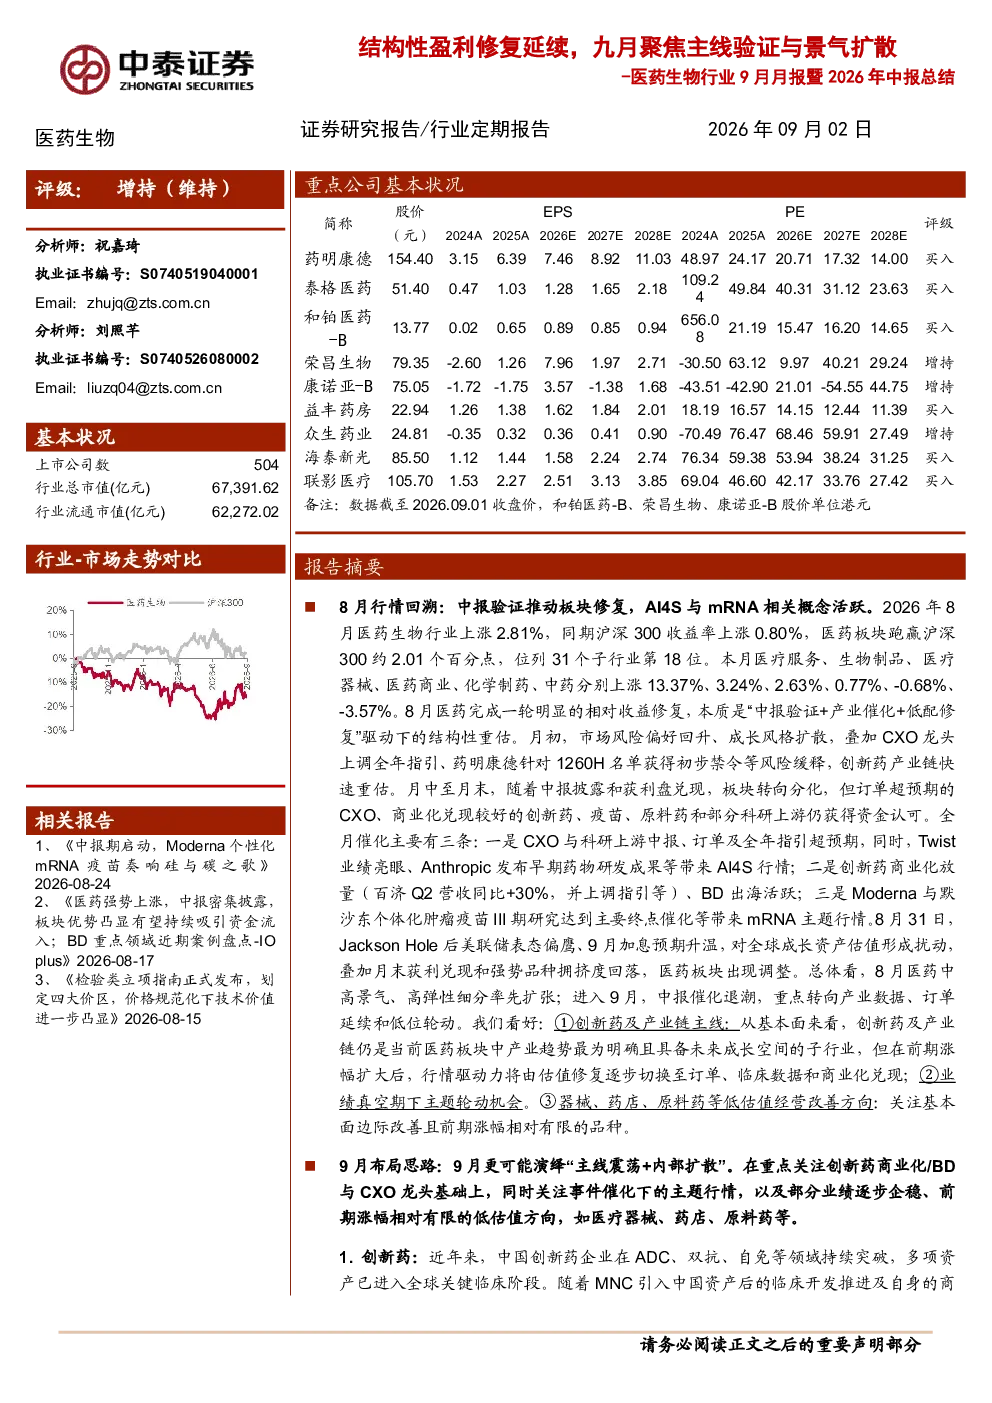
这份研报的核心内容是分析2026年9月医药生物行业的月度表现及2026年中报总结。报告指出行业结构性盈利修复延续,9月聚焦主线验证与景气扩散。主要观点包括:医药生物行业8月上涨2.81%,受中报验证、产业催化和低配修复驱动;9月板块可能演绎主线震荡+内部扩散,关注创新药商业化/BD与CXO龙头,以及脑机接口、AI医疗等主题行情。报告还分析了创新药、CXO、主题轮动、器械、原料药等子行业的趋势,并对2026年上半年医药行业整体数据进行了拆解,包括收入、利润等关键指标。最后,报告列出了9月重点推荐个股及行业热点聚焦,如莫德纳/默沙东个性化mRNA黑色素瘤疫苗III期成功等事件。
医药生物行业未来发展趋势如何?
医药生物行业未来发展趋势呈现结构性盈利修复和景气扩散的特点。创新药商业化与BD、CXO龙头仍是重要驱动力,同时脑机接口、AI医疗、AI制药等主题行情值得关注。器械、原料药等低估值领域也展现出边际改善的潜力。报告强调,行业由估值修复逐步切换至订单、临床数据和商业化兑现,ESMO、WCLC等重要会议将成为核心催化窗口。此外,具备全球客户基础、合规交付能力和多技术平台的CXO龙头,以及受益于ADC、多肽等新兴需求的特色CDMO企业将持续受益于行业景气度提升。
研报重点分析了哪些方向?
研报重点分析了医药生物行业9月及2026年中报的多个方向。首先,对8月行情回顾,指出板块上涨主要受中报验证、产业催化和低配修复驱动,并分析了CXO、创新药商业化、BD出海等亮点。其次,9月布局思路聚焦主线震荡+内部扩散,重点关注创新药商业化/BD与CXO龙头,以及脑机接口、AI医疗等主题,同时关注医疗器械、药店、原料药等低估值方向。此外,报告还深入分析了创新药、CXO与生命科学上游、主题轮动机会、器械、原料药及低估值经营改善方向的具体趋势。最后,对2026年上半年医药行业整体数据进行了拆解,包括各子板块的收入、利润增长情况。
当前医药生物行业市场现状如何?
当前医药生物行业市场现状呈现逐步复苏态势,已度过基本面压力最大的阶段。2026年上半年,医药上市公司累计收入同比增长2.2%,利润总额增长9.3%,扣非归母净利润增长18.8%。行业内部子板块表现差异明显:医疗服务收入增长13.2%、扣非净利润增长54.2%,主要来自CXO周期拐点;化学制剂利润增速明显快于收入,主要来自创新产品占比提升;医疗器械收入增长8.1%、扣非净利润增长14.1%,设备、耗材、IVD差异显著;原料药行业去库存逐步结束,毛利率提升;生物制品利润增速居首但受BD交易影响较大。整体来看,医疗服务、医疗器械和化学制剂基本面相对强势。
研报提到了哪些风险提示?
研报提示了医药生物行业的相关风险,包括政策扰动风险,如国家医保局对IVD行业的政策可能带来的影响;药品质量问题,如研发失败或生产问题可能导致的损失;以及研究报告使用的公开资料可能存在信息滞后或更新不及时的风险。此外,行业内部也存在竞争加剧、技术迭代快等挑战,需要关注企业能否持续保持技术领先和合规运营能力。这些风险因素可能对行业整体表现和个股投资回报产生影响。