猜你想问
三一重能2026年中报核心内容有哪些?
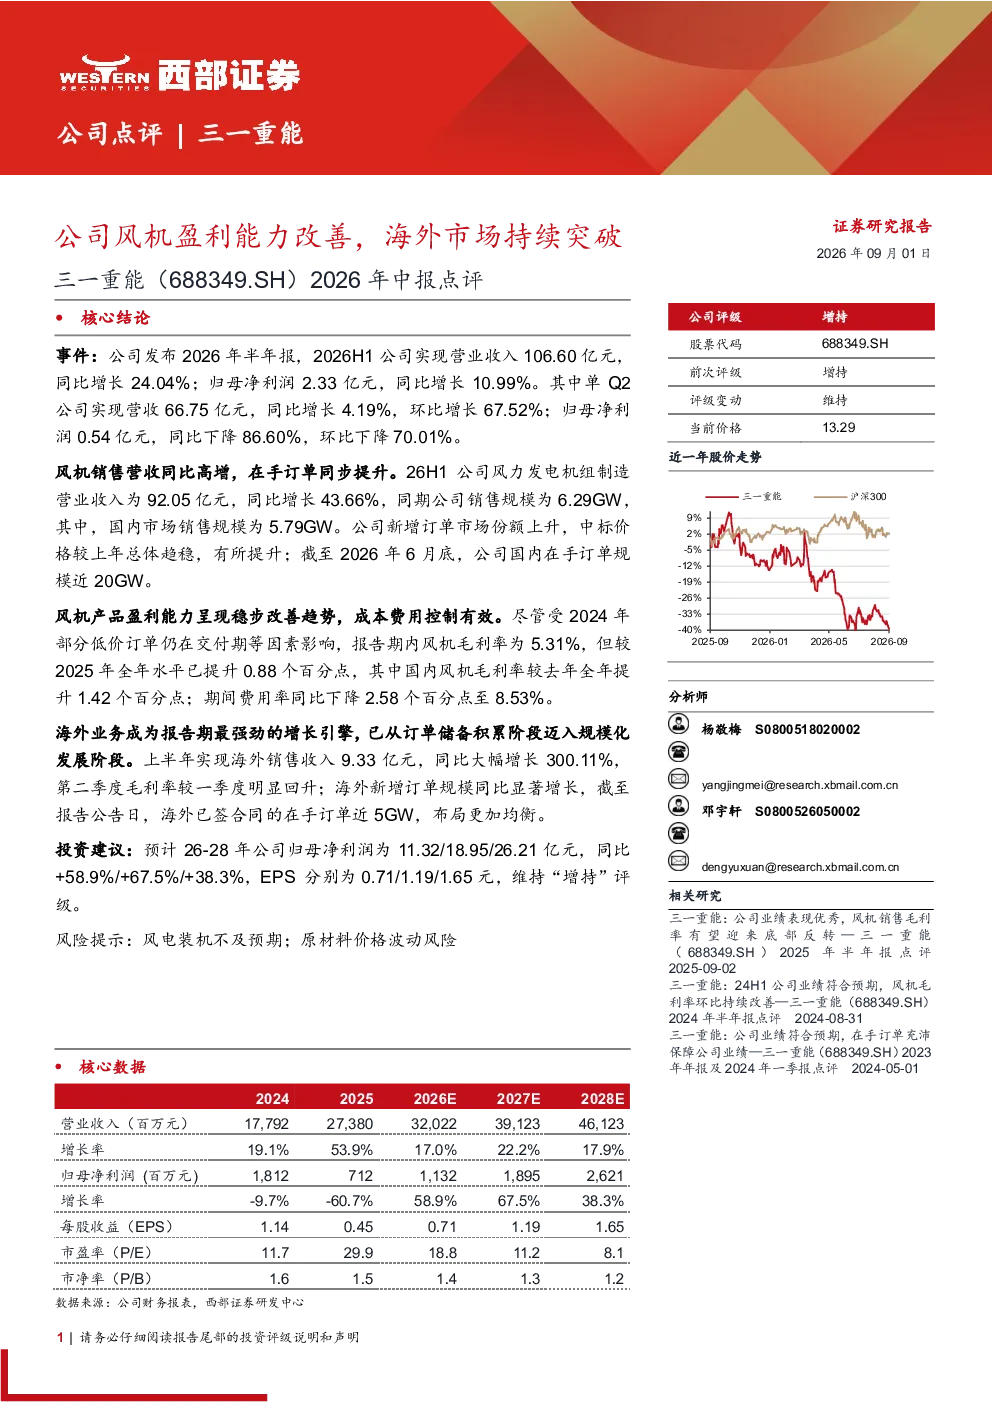
三一重能2026年半年报显示,公司风机销售营收同比增长24.04%,归母净利润同比增长10.99%。单季度营收和利润分别同比增长4.19%和环比增长67.52%。风机产品盈利能力稳步改善,毛利率提升0.88个百分点至5.31%,期间费用率下降2.58个百分点至8.53%。海外业务成为强劲增长引擎,上半年销售收入同比增长300.11%,新增订单规模显著增长,已签合同在手订单近5GW。
风电行业发展趋势如何?
风电行业持续受益于全球能源转型和“双碳”目标推进,市场需求保持高景气度。国内市场在政策支持下加速扩张,但竞争日趋激烈。海外市场成为重要增长点,尤其“一带一路”沿线国家风电装机需求旺盛。技术进步推动风机大型化、智能化发展,成本下降和效率提升是行业关键趋势。企业需加强技术创新和全球化布局以应对挑战。
三一重能报告重点分析了哪些方面?
报告重点分析了三一重能风机业务的盈利能力改善和海外市场的突破。公司通过优化成本结构、提升运营效率,风机毛利率提升至5.31%。海外业务表现亮眼,销售收入同比增长300.11%,新增订单规模显著,已签合同在手订单近5GW,显示其全球化战略成效显著。同时,报告也关注了期间费用率的下降和单季度业绩的环比增长。
当前风电市场现状如何?
当前风电市场呈现供需两旺态势,国内市场在“十四五”规划指引下持续扩张,大型风机厂商产能释放加速。海上风电发展迅速,技术迭代加快。海外市场方面,欧洲、南美等地风电装机需求增长强劲,但政策不确定性增加。行业竞争激烈,龙头企业凭借技术、成本和品牌优势占据主导地位,但新进入者仍面临挑战。
三一重能研报提示哪些风险?
三一重能研报提示的主要风险包括风电装机不及预期和原材料价格波动。风电装机增速受政策、土地、电网等因素影响,若市场需求放缓可能影响公司业绩。原材料价格波动,特别是钢铁、铜等关键材料价格大幅上涨,将增加公司生产成本压力,影响盈利能力。此外,海外市场政治经济风险也可能对业务拓展造成不确定性。