猜你想问
萤石网络2026年中报核心内容有哪些?
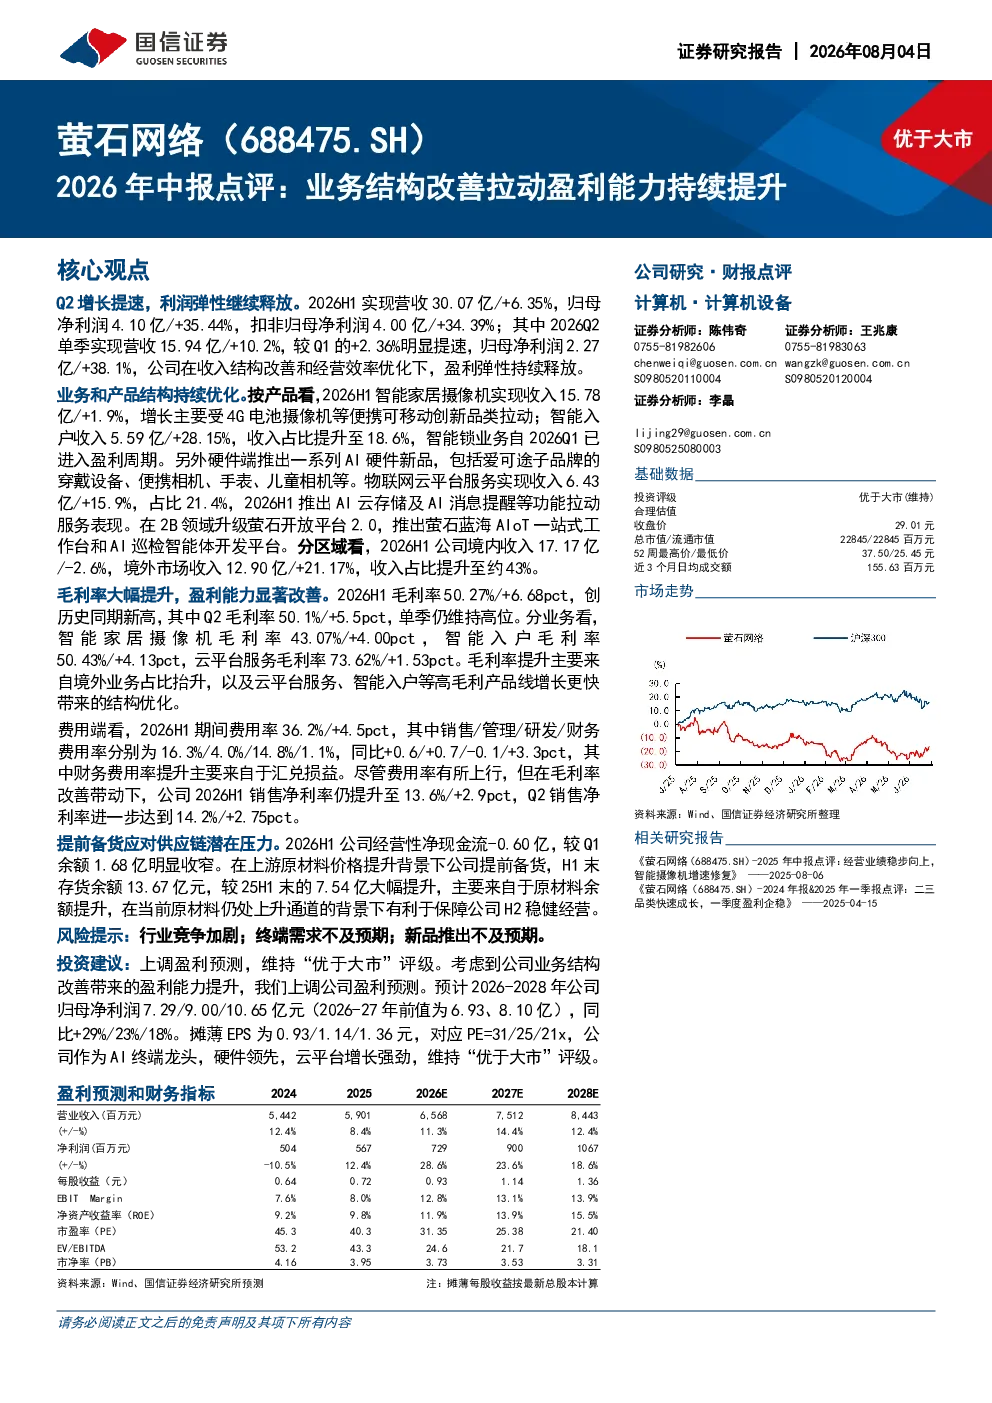
萤石网络2026年中报显示,公司业绩增长提速,归母净利润同比增长35.44%。Q2单季收入和利润增速明显提升,盈利弹性持续释放。业务和产品结构持续优化,智能家居摄像机增长受便携可移动创新品类拉动,智能入户收入占比提升至18.6%。AI硬件新品推出,云平台服务收入增长15.9%。境外市场收入占比提升至约43%,毛利率大幅提升至50.27%,创历史新高。
智能家居行业发展趋势如何?
智能家居行业正朝着智能化、个性化方向发展,便携可移动创新品类成为新的增长点。AI技术赋能智能家居产品,提升用户体验,推动行业向高端化、集成化演进。智能入户、云平台服务成为重要收入来源,行业竞争加剧促使企业加速技术创新和产品迭代。境外市场拓展成为行业新机遇,企业需关注全球市场动态,优化产品结构以适应不同市场需求。
萤石网络报告中重点分析了哪些方向?
萤石网络报告中重点分析了公司业务结构改善对盈利能力的影响,境外市场占比提升和高毛利产品线增长是毛利率提升的主要驱动力。报告还分析了公司云平台服务的增长潜力,以及提前备货应对供应链潜在压力的战略布局。此外,报告关注了公司存货余额大幅提升至13.67亿元的情况,以及费用率上行但净利率仍提升至13.6%的现象。
当前AI终端市场竞争现状如何?
当前AI终端市场竞争激烈,硬件领先成为企业核心竞争力之一。萤石网络作为AI终端龙头,在智能家居摄像机等领域表现突出,但面临来自其他企业的竞争压力。云平台服务成为新的增长点,企业需加大投入以提升竞争力。境外市场拓展成为重要发展方向,企业需关注不同市场的需求差异,优化产品策略。市场竞争促使企业加速技术创新和产品迭代,行业集中度有望提升。
萤石网络报告中提示了哪些风险?
萤石网络报告中提示了供应链潜在压力,公司提前备货导致存货余额大幅提升,可能存在库存积压风险。境外市场拓展也存在不确定性,需关注国际政治经济环境变化。此外,行业竞争加剧可能导致价格战,影响企业盈利能力。公司需关注技术更新迭代,持续投入研发以保持竞争优势。费用率上行可能影响净利率,企业需优化成本结构以提升盈利能力。