猜你想问
洁雅股份2026年半年报核心内容有哪些?
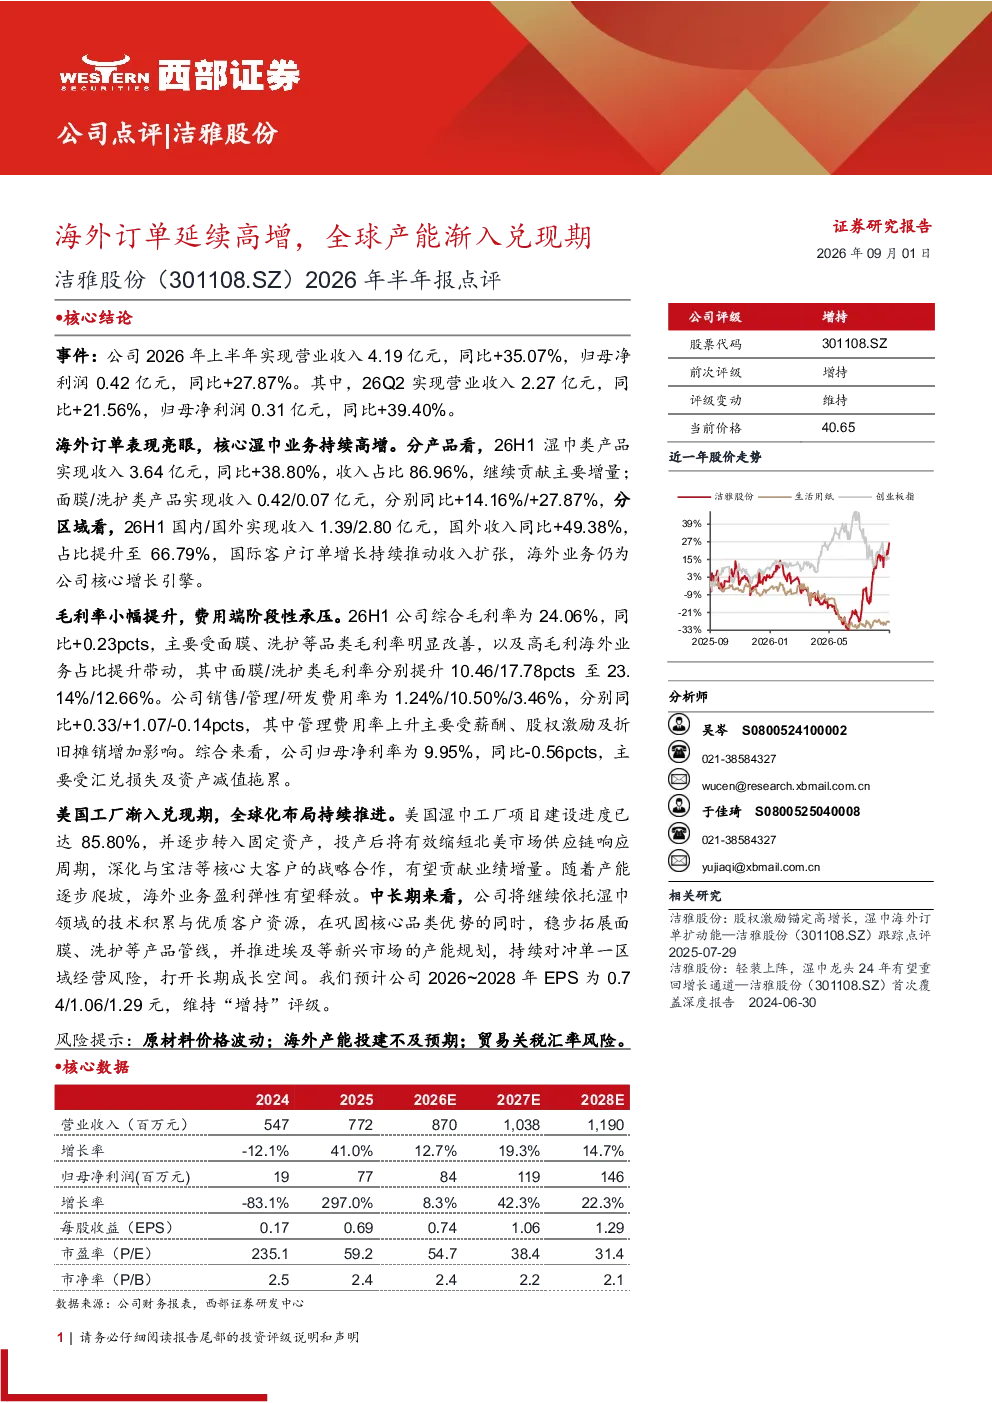
洁雅股份2026年半年报显示,公司业绩保持高增长态势。上半年实现营业收入4.19亿元,同比增长35.07%;归母净利润0.42亿元,同比增长27.87%。其中,第二季度营业收入2.27亿元,同比增长21.56%;归母净利润0.31亿元,同比增长39.40%。湿巾类产品收入3.64亿元,同比增长38.80%,仍是主要增长动力。国外收入同比增长49.38%,占比提升至66.79%,海外业务仍是核心增长引擎。
湿巾赛道未来发展趋势如何?
湿巾赛道未来发展趋势向好。从洁雅股份半年报数据看,湿巾类产品收入占比高达86.96%,同比增长38.80%,成为公司主要增长动力。这反映了湿巾产品在消费者中的需求持续旺盛,尤其是在成人清洁、母婴护理等细分领域。随着健康意识提升和消费升级,湿巾产品种类将更加丰富,如护肤湿巾、厨房湿巾等细分品类有望迎来爆发式增长。同时,海外市场潜力巨大,湿巾在欧美等发达国家已形成成熟消费习惯,中国品牌出海空间广阔。
洁雅股份报告重点分析了哪些方面?
洁雅股份报告重点分析了公司整体业绩表现、产品结构及区域分布。业绩方面,报告详细展示了营收、净利润的同比增长数据,并拆解了季度及主要产品线表现。产品结构方面,报告突出了湿巾类产品的核心地位,同时分析了面膜、洗护类产品的增长情况。区域分布方面,报告强调了海外市场的高速增长,国外收入占比已提升至66.79%,成为公司业绩主要驱动力。此外,报告还分析了毛利率变化及费用结构,为投资者提供了全面的公司经营状况信息。
当前湿巾市场现状如何?
当前湿巾市场呈现高速增长态势,市场竞争激烈但格局逐渐清晰。从洁雅股份半年报数据看,湿巾类产品收入占比高达86.96%,同比增长38.80%,成为公司主要增长动力。这反映了湿巾产品在消费者中的需求持续旺盛,尤其是在成人清洁、母婴护理等细分领域。随着健康意识提升和消费升级,湿巾产品种类将更加丰富,如护肤湿巾、厨房湿巾等细分品类有望迎来爆发式增长。同时,海外市场潜力巨大,湿巾在欧美等发达国家已形成成熟消费习惯,中国品牌出海空间广阔。
洁雅股份报告提示了哪些风险?
洁雅股份报告提示了原材料价格波动、海外产能投建不及预期以及贸易关税汇率风险等主要风险。原材料价格波动可能影响公司成本控制,进而影响盈利能力。海外产能投建不及预期可能导致公司海外市场扩张计划受阻,影响业绩增长。贸易关税汇率风险则可能影响公司出口业务,尤其是在国际经济环境不确定性增加的背景下。此外,汇兑损失及资产减值也是影响公司净利润的重要因素,投资者需关注这些风险因素对公司未来业绩的潜在影响。