猜你想问
这份研报主要讲了什么内容?
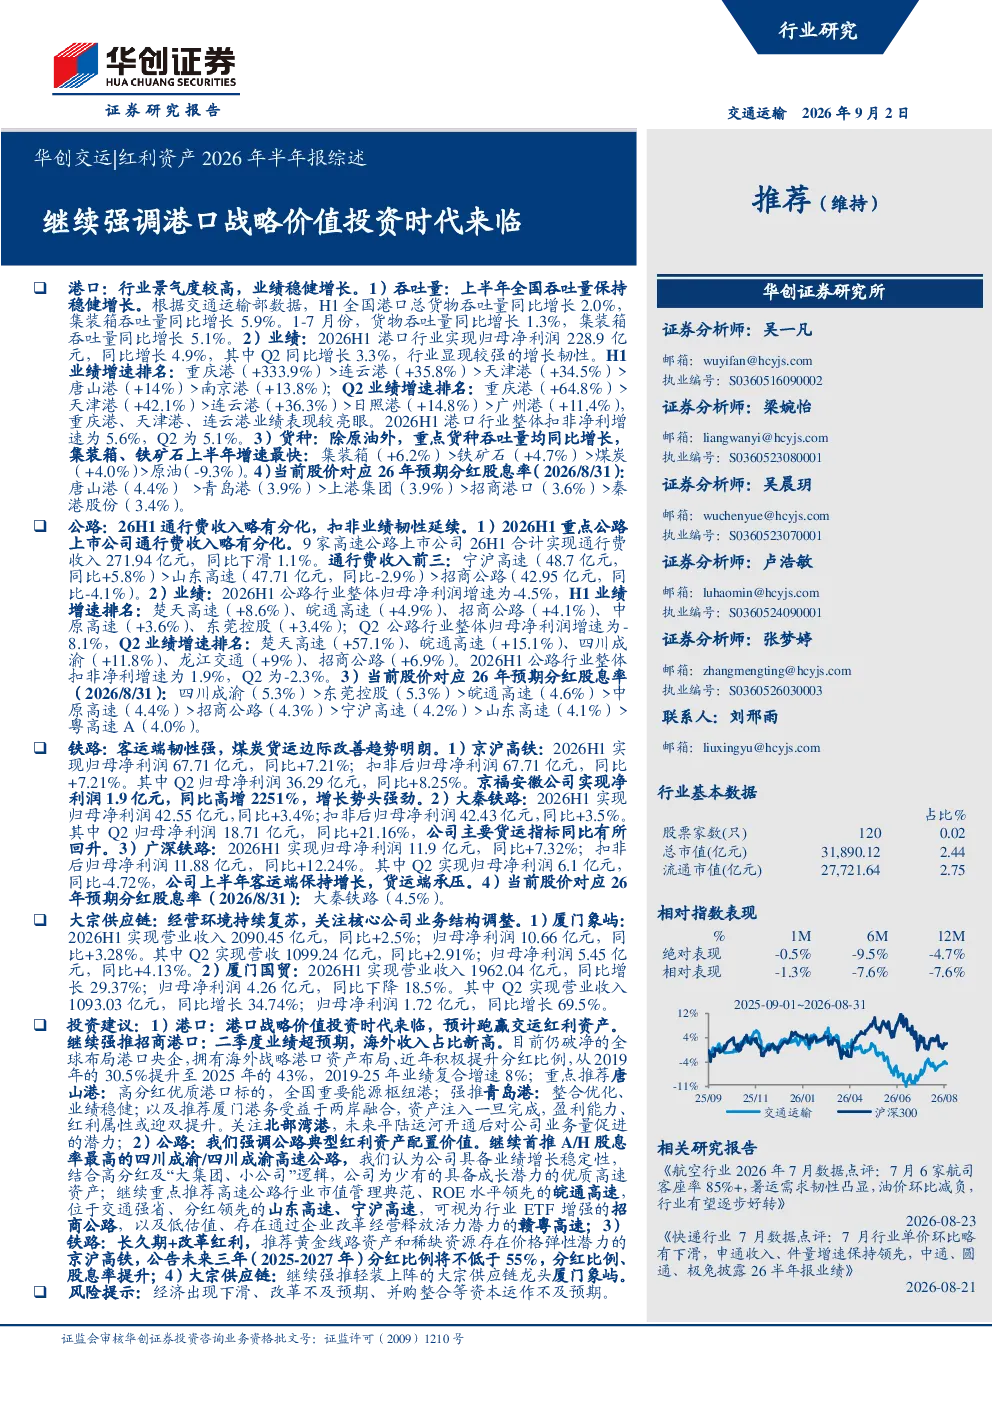
这份研报综述了华创交运发布的红利资产2026年半年报,重点分析了港口、公路、铁路和大宗供应链四大板块的行业景气度、业绩表现及投资价值。报告指出港口行业景气度高,业绩稳健增长,集装箱和铁矿石吞吐量增速最快;公路行业通行费收入略有分化,扣非业绩展现韧性;铁路客运端表现强劲,煤炭货运边际改善明显;大宗供应链经营环境持续复苏。报告还提出了投资建议,建议关注招商港口、唐山港、青岛港等港口企业,四川成渝、皖通高速等公路企业,京沪高铁、大秦铁路等铁路企业,以及厦门象屿等大宗供应链企业。
港口行业目前的发展趋势如何?
根据研报,2026年上半年港口行业展现稳健增长态势,全国港口总货物吞吐量和集装箱吞吐量分别同比增长2.0%和5.9%,行业整体归母净利润同比增长4.9%。重点货种如集装箱和铁矿石吞吐量增速较快,分别达到6.2%和4.7%。业绩增速排名前三的港口为重庆港、连云港和天津港。此外,唐山港、青岛港和上港集团在2026年预期分红股息率方面表现突出。这些数据表明港口行业整体经营状况良好,未来投资价值值得关注。
报告中重点分析了哪些方向?
研报重点分析了交通运输行业的四大板块:港口、公路、铁路和大宗供应链。在港口板块,报告详细分析了行业景气度、主要港口的业绩表现和分红股息率;公路板块则关注了通行费收入分化情况及扣非净利润增速;铁路板块重点考察了客运和煤炭货运的业绩增长情况;大宗供应链板块则分析了核心企业的营收和净利润变化。通过这些分析,报告为投资者提供了全面的行业视角和投资参考。
当前交通运输市场的整体状况是怎样的?
根据研报,2026年上半年交通运输市场整体呈现分化态势。港口行业景气度高,业绩稳健增长,主要港口吞吐量及净利润均实现同比增长;公路行业通行费收入略有下滑,但扣非净利润增速为正,显示行业韧性;铁路客运端表现强劲,京沪高铁、大秦铁路等企业净利润增长显著;大宗供应链经营环境持续复苏,厦门象屿等企业营收和净利润均有所提升。总体来看,交通运输市场各板块表现不一,但整体仍保持一定增长动力,不同细分领域存在差异化的发展机遇。
研报中提到了哪些风险提示?
研报提示了几个潜在风险,包括经济出现下滑可能影响行业整体表现,改革措施不及预期可能导致企业战略调整受阻,以及并购整合等资本运作若未能达到预期目标,可能影响企业发展和盈利能力。这些风险主要集中在宏观经济环境变化、政策实施效果和企业资本运作层面。投资者在关注行业机遇的同时,需对这些风险保持警惕,结合自身风险承受能力进行投资决策。