猜你想问
这份报告主要分析了哪些内容?
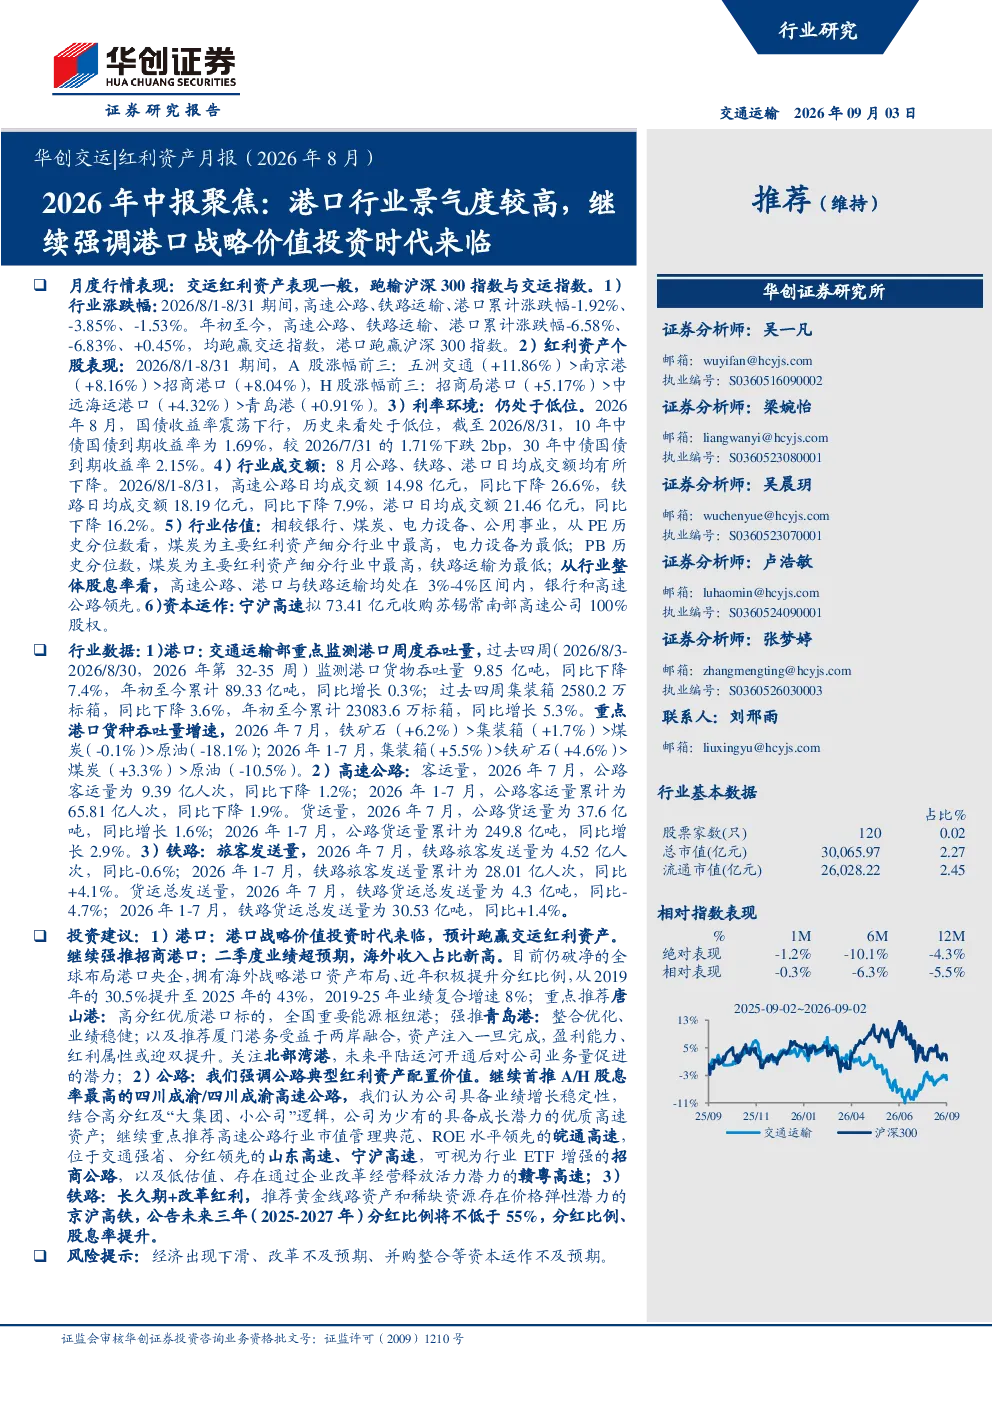
这份报告主要分析了交通运输行业2026年8月的整体表现,特别是港口板块的景气度和战略价值。报告指出,交通运输行业整体表现一般,跑输沪深300指数和交运指数,其中港口板块跑赢沪深300指数。报告还详细分析了港口、公路、铁路三个板块的具体数据、个股表现、市场环境、行业估值和资本运作情况,并对各板块的投资建议进行了阐述。
港口行业未来的发展趋势如何?
报告显示,2026年7月港口货物吞吐量同比下降3.4%,但年初至今同比增长0.3%,集装箱吞吐量同比增长5.1%。重点港口货种吞吐量增速方面,铁矿石增速最快,其次是集装箱。这表明港口行业虽然短期面临波动,但长期仍保持增长态势,特别是集装箱吞吐量持续增长,显示出行业较强的韧性和发展潜力。
报告中重点分析了哪些方向?
报告重点分析了交通运输行业的月度行情表现、港口板块的跟踪情况、公路板块的跟踪情况、铁路板块的跟踪情况以及投资建议。其中,港口板块是报告的核心分析对象,详细考察了行业数据、重点公司动态、行业估值和资本运作等方面。此外,报告还对比了港口、公路、铁路三个板块的表现,并提出了相应的投资建议。
当前交通运输市场的现状是怎样的?
当前交通运输市场整体表现一般,跑输沪深300指数和交运指数。具体来看,2026年8月高速公路、铁路运输、港口分别下跌1.92%、3.85%、1.53%,年初至今分别下跌6.58%、6.83%、0.45%。市场交易情况方面,公路、铁路、港口日均成交额均有所下降。利率环境仍处于低位,10年期国债收益率1.69%,30年期国债收益率2.15%。行业估值方面,港口与铁路运输股息率均在3%-4%区间内。
这份研报存在哪些风险提示?
报告提示了经济出现下滑、改革不及预期、并购整合等资本运作不及预期的风险。这些风险可能对交通运输行业,特别是港口、公路、铁路板块的业绩和估值产生不利影响。例如,经济下滑可能导致运输需求下降,进而影响行业收入和利润;改革不及预期可能影响行业政策环境和市场格局;并购整合不及预期可能影响资本运作的效果和效率。投资者需密切关注这些风险因素,谨慎决策。