猜你想问
宏川智慧2026年中报核心数据有哪些?
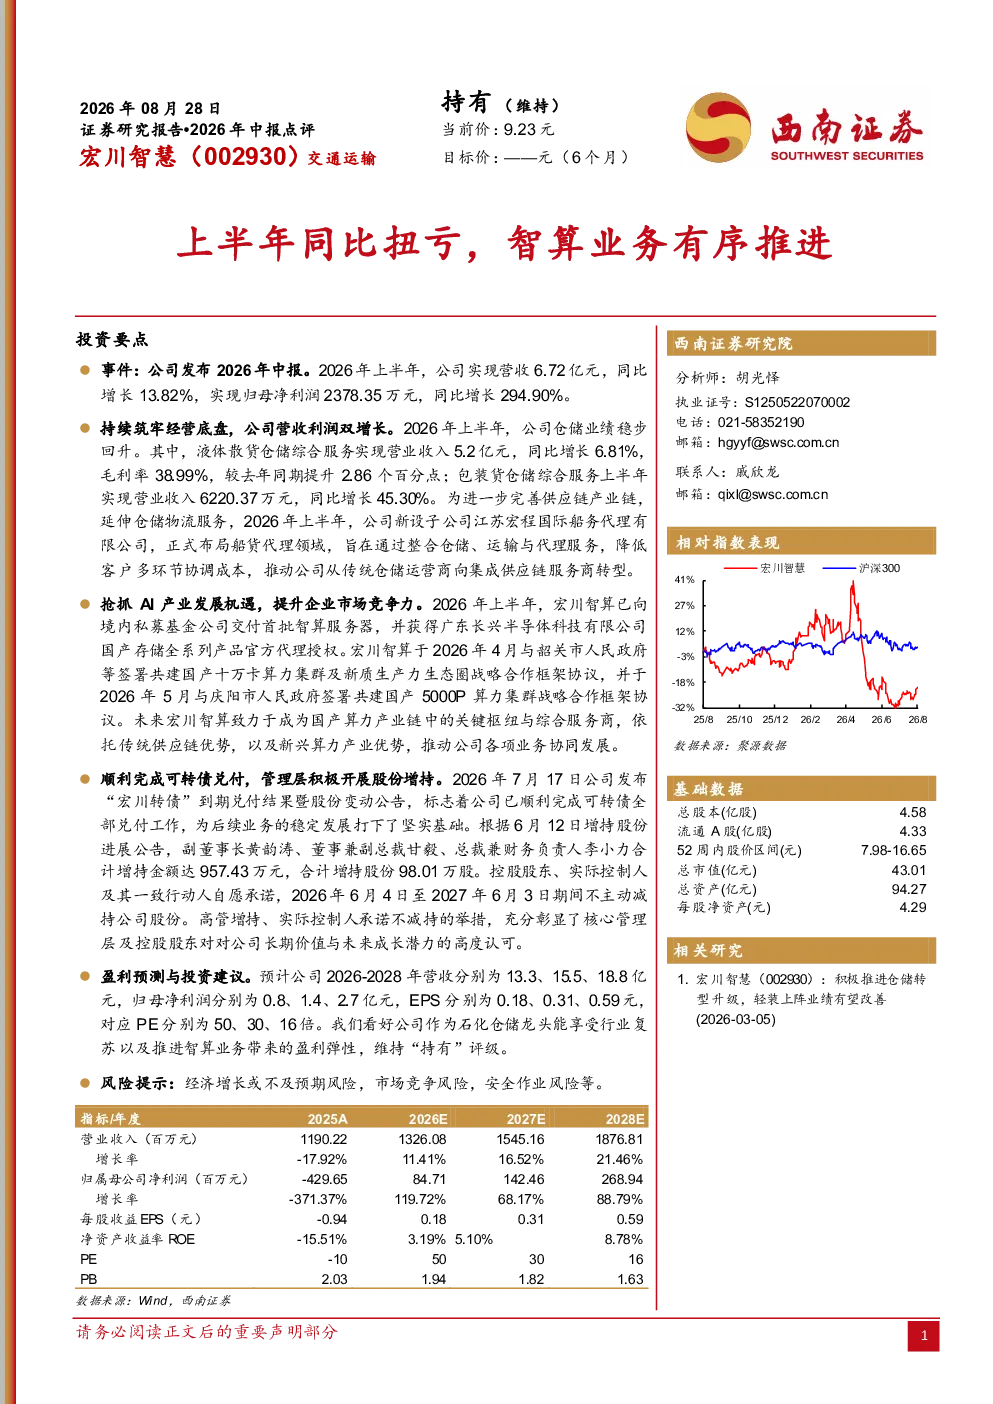
宏川智慧2026年中报显示,公司上半年实现营收6.72亿元,同比增长13.82%,归母净利润2378.35万元,同比增长294.90%,实现扭亏为盈。仓储业务稳步回升,液体散货仓储综合服务和包装货仓储综合服务分别实现营收5.2亿元和6220.37万元,同比增长6.81%和45.30%。智算业务方面,宏川智算已交付首批智算服务器,并获得国产存储全系列产品代理授权,并与地方政府签署共建算力集群协议。
仓储业务和智算业务发展情况如何?
仓储业务方面,宏川智慧液体散货仓储综合服务和包装货仓储综合服务分别实现营收5.2亿元和6220.37万元,同比增长6.81%和45.30%,显示稳步回升。智算业务方面,宏川智算已交付首批智算服务器,并获得国产存储全系列产品代理授权,与地方政府签署共建算力集群协议,致力于成为国产算力产业链中的关键枢纽,有序推进中。
公司如何推动向集成供应链服务商转型?
宏川智慧通过新设子公司布局船货代理领域,推动向集成供应链服务商转型。此举旨在拓展业务范围,提升综合服务能力,增强市场竞争力。新设子公司将专注于船货代理业务,为公司带来新的增长点,并进一步完善供应链服务生态。
当前市场对集成供应链服务商的看法如何?
当前市场对集成供应链服务商持积极关注态度。随着全球经济复苏和产业链整合趋势加强,集成供应链服务商凭借其综合服务能力和资源整合优势,获得市场认可。行业竞争加剧,但头部企业通过创新和拓展业务领域,仍能保持增长动力。
研报中提示的主要风险有哪些?
研报中提示的主要风险包括市场竞争加剧、行业政策变化以及业务拓展不确定性。集成供应链服务商需应对激烈的市场竞争,同时关注政策调整可能带来的影响。此外,新设子公司和智算业务的拓展也存在一定的不确定性,需谨慎管理。
你可能感兴趣
2023年中报点评:1H23业绩同比增长52%;业务拓展产能建设有序推进
民生证券2023-08-18
2026年中报业绩点评:上半年核心利润同比+27.6%,XR业务加速放量
轻工制造国信证券2026-08-24
2026年中报点评:上半年净利润同比增长10.37%,芯片及航天业务表现较好
国信证券2026-08-04
2026年中报点评:上半年核心利润同比增长亮眼,期待N业务放量
轻工制造国信证券2026-09-01
2026年中报点评IDC稳健增长,智算业务成新看点
国泰海通证券2026-09-08
首开股份(600376)2026年中报点评:开发销售业绩承压,物业经营有序推进
国泰海通证券2026-08-25
环球医疗(02666.HK)2026年上半年归母净利同比增长3%,扎实推进业务转型
国信证券2026-09-08
2026年上半年归母净利同比增长3%,扎实推进业务转型
医药生物国信证券2026-09-09
2026年中报点评云业务爆发驱动强势扭亏,AI双主线开启成长新周期
华创证券2026-08-23
必易微(688045)2026年中报点评 26H1收入高增+实现扭亏,数据中心电源业务翻倍增长
华创证券2026-08-26