猜你想问
环球医疗2026上半年业绩表现如何?
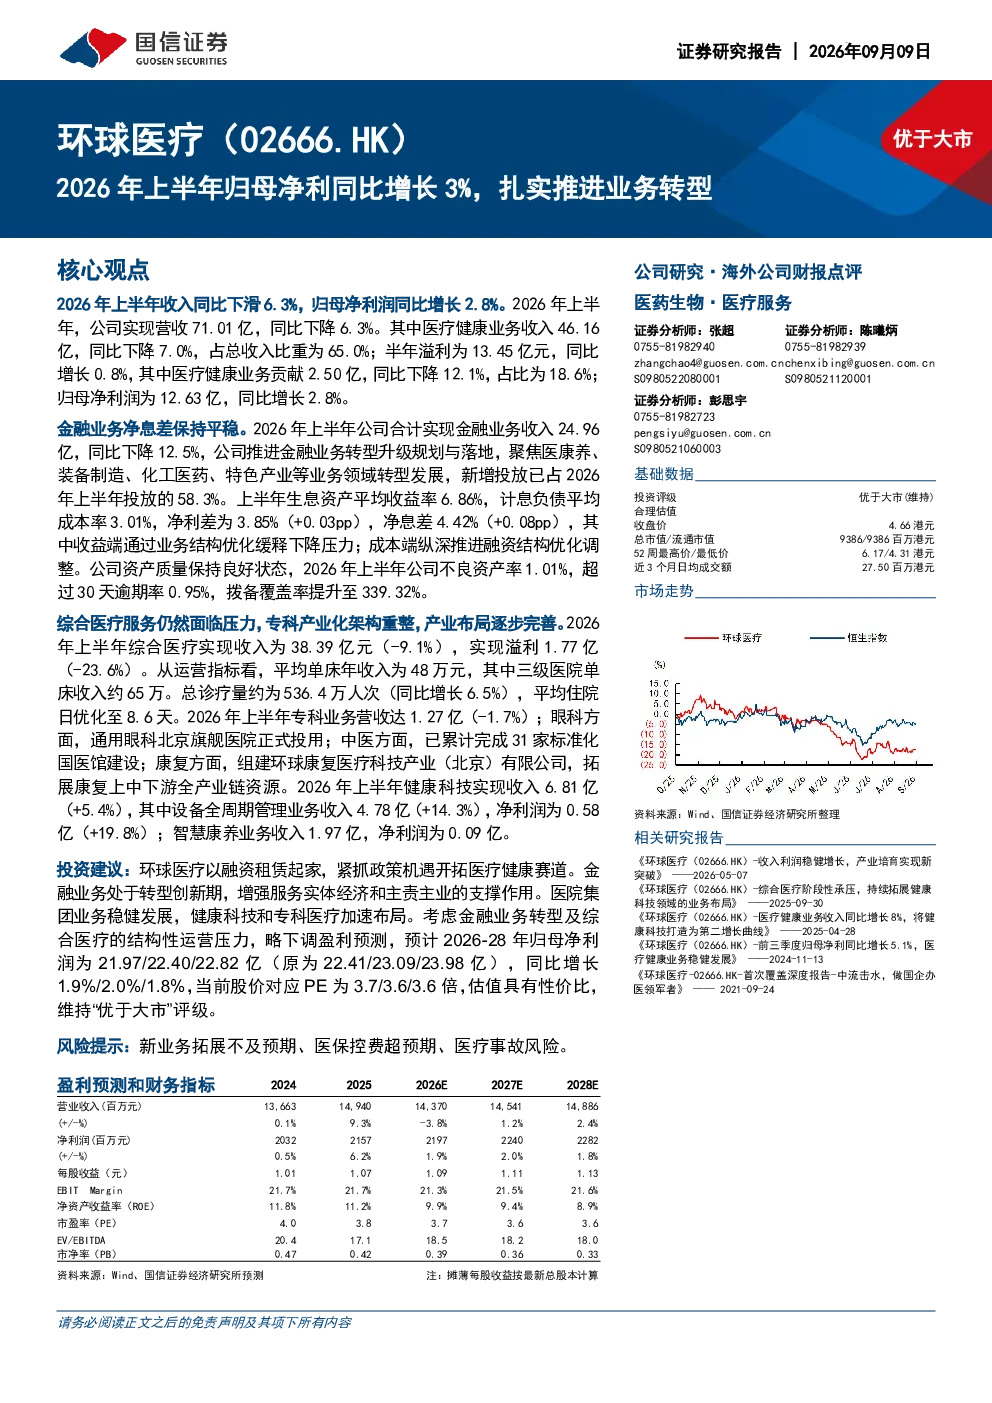
公司2026年上半年收入同比下滑6.3%,归母净利润同比增长2.8%。医疗健康业务收入46.16亿,同比下降7.0%;金融业务收入24.96亿,同比下降12.5%;健康科技收入6.81亿,同比增长5.4%。专科产业化架构重整,产业布局逐步完善。
环球医疗行业发展趋势如何?
公司聚焦医康养、装备制造等领域推进业务转型,健康科技业务加速布局。医疗健康业务面临压力,但专科医疗和健康科技收入增长显著,产业布局逐步完善。
研报重点分析了环球医疗的哪些方面?
研报重点分析了公司收入结构变化、金融业务转型升级、专科医疗和健康科技业务发展,以及综合医疗服务面临的压力。公司推进业务转型,产业布局逐步完善。
当前环球医疗的市场现状如何?
公司营收和医疗健康业务收入下滑,但健康科技业务增长强劲。金融业务净息差保持平稳,不良资产率1.01%。公司推进业务转型,估值具有性价比,维持“优于大市”评级。
研报提示了哪些风险?
研报提示新业务拓展不及预期、医保控费超预期、医疗事故风险等。公司推进业务转型面临挑战,需关注新业务拓展和医保政策变化。
你可能感兴趣
2026年上半年归母净利同比增长3%,扎实推进业务转型
医药生物国信证券2026-09-09
2026年上半年归母净利同比增长23%,海外业务增长亮眼
医药生物国信证券2026-09-09
Q2归母净利3亿元,同比增长63%,单季度利润再创新高,持续看好公司成长逻辑
交通运输华创证券2023-08-26
2021年报点评:21年扣非归母净利同比+81%至136.5亿,投资收益贡献显著,单箱费率同比增长3%
交通运输华创证券2022-03-30
上半年归母净利同比增长40%,进一步夯实国货美妆龙头地位
国信证券2024-08-28
服装家纺动态日报:安奈儿上半年实现营收同比增长17.48%,归母净利同比增长24.62%
纺织服装上海证券2018-08-23
上半年归母净利同比增长28%,2024年期权激励计划发布
医药生物国信证券2024-09-22
主业订单释放业绩,上半年实现归母净利同比增长352%
机械设备信达证券2025-09-03
服装家纺动态日报:太平鸟上半年实现营收同比增长12.41%,归母净利同比增长115.31%
纺织服装上海证券2018-08-22
上半年归母净利润同比增长20%,海内外医疗网络布局持续完善
国信证券2024-09-10