猜你想问
心动公司26H1游戏业务增长情况如何?
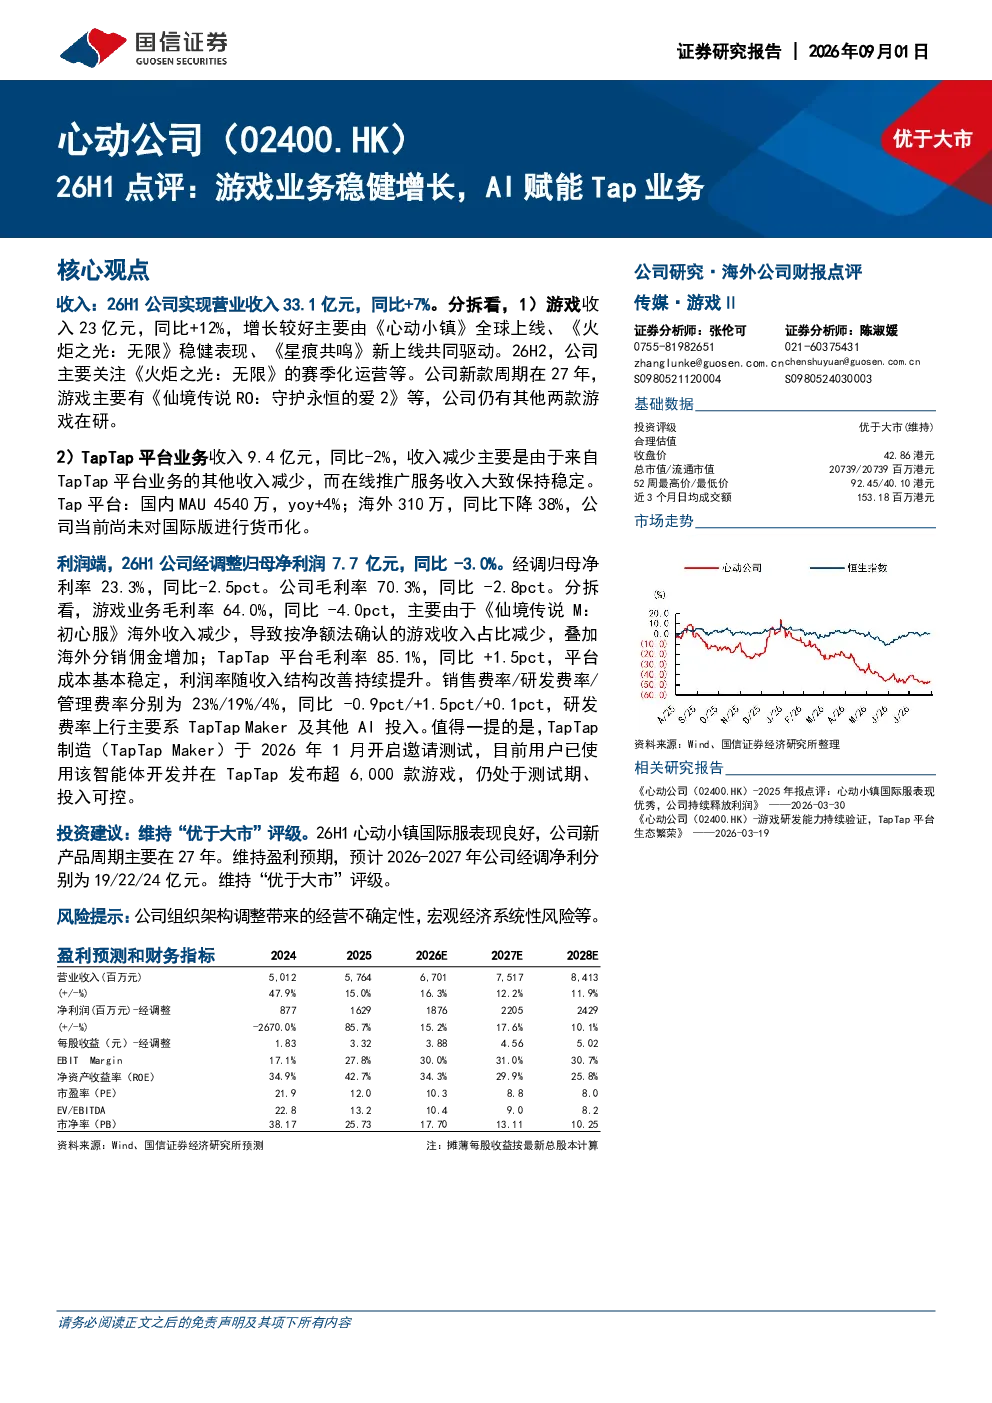
心动公司26H1游戏收入达23亿元,同比增长12%。主要增长动力来自《心动小镇》全球上线、《火炬之光:无限》稳健表现及《星痕共鸣》新上线。这些产品在全球市场表现良好,推动游戏业务实现稳健增长,为公司在游戏赛道的持续发展奠定基础。
TapTap平台业务在26H1面临哪些挑战?
TapTap平台业务收入9.4亿元,同比微降2%。主要原因是其他收入减少,而在线推广服务收入保持稳定。尽管如此,TapTap平台毛利率仍同比提升1.5个百分点至85.1%,显示出平台业务的盈利能力在增强。公司正通过优化业务结构,提升平台整体竞争力。
心动公司26H1研发投入情况及未来产品规划?
26H1心动公司研发费率为19%,同比上升1.5个百分点。主要由于TapTap Maker及其他AI相关技术的投入增加。公司新产品周期主要集中在27年,预计将持续推出具有市场竞争力的新产品,以巩固和扩大在游戏市场的份额。
从市场角度看,游戏行业未来发展趋势如何?
游戏行业未来发展趋势将更加注重技术创新和用户体验。AI技术如TapTap Maker的应用将逐渐普及,为游戏开发提供更多可能性。同时,全球化布局和跨平台运营将成为行业主流,推动游戏企业实现更广泛的市场覆盖和用户增长。
研报中提示的主要风险有哪些?
研报提示的主要风险包括公司组织架构调整可能带来的经营不确定性,以及宏观经济系统性风险。这些因素可能对公司的业务发展和财务表现产生影响。投资者需密切关注公司战略调整和市场环境变化,以评估潜在风险。
你可能感兴趣
网易-S(09999)财报点评 游戏长线运营稳健,AI 赋能打开增长新空间
东方财富2026-04-01
点评报告:IPTV业务稳健增长,持续深耕垂类赛道,推进AI技术赋能产品运营
文化传媒万联证券2023-04-25
红包 中信证券传媒组 中文在线26H1点评 短剧业务驱动结构优化 AI赋能释放盈利弹性
未知机构2026-08-26
游戏业务强劲复苏,AI赋能广告收入增长
兴证国际2025-12-03
23Q2神州泰岳点评:核心游戏流水新高,AI赋能全线业务
信息技术华安证券2023-08-29
游戏业务增长强劲,AI多场景赋能生态
华安证券2024-11-17
心动公司(02400.HK)2026年中期业绩公告点评《心动小镇》海外拉动游戏增长,Tap平台用户与AI双驱动
国联民生证券2026-08-28
传媒行业点评报告:新品周期驱动增长加AI赋能,继续布局游戏板块
信息技术开源证券2025-02-06
行业点评:上海游戏产业逆势增长,AI全方位赋能游戏产业
文化传媒长城证券2023-06-28
谷歌A:24Q2实现稳健增长,AI持续赋能各业务领域
长城证券2024-07-25